

A geopolítica do petróleo e do gás é marcada pela distribuição geográfica desigual dos recursos, que confere aos países produtores uma influência desproporcional. O ano de 2026 consolidou-se como um ponto de virada crítico para a segurança energética mundial. Entre conflitos regionais persistentes, fortes tensões geopolíticas e eventos climáticos que afetam rotas marítimas vitais, as certezas sobre o abastecimento de hidrocarbonetos foram profundamente abaladas. Torna-se, portanto, necessária uma análise para compreender os mecanismos de um choque sem precedentes, que fragiliza o abastecimento de petróleo e gás, pilares do poder industrial, enquanto o carvão continua sendo utilizado e as energias solar e nuclear seguem em expansão. Diante dessa situação, o mundo é obrigado a ir além das medidas emergenciais e redefinir suas estratégias de resiliência.
Vulnerabilidade das infraestruturas diante dos choques geopolíticos: Oriente Médio e Eurásia
O conflito regional no Oriente Médio, iniciado no final de fevereiro de 2026, provocou um choque no abastecimento de hidrocarbonetos, principalmente devido ao fechamento do estreito de Ormuz.
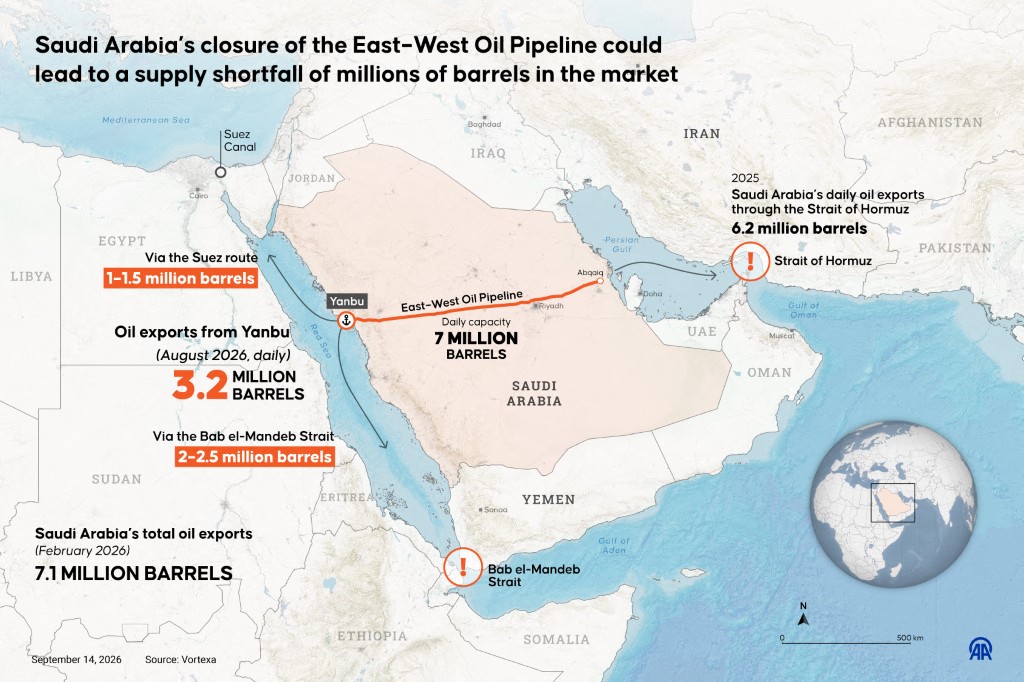
Além disso, os ataques dos beligerantes às infraestruturas petrolíferas dos países do Golfo provocaram uma queda de 6% no abastecimento das refinarias em escala mundial no segundo trimestre de 2026. Na Arábia Saudita, a refinaria de Ras Tanura, com capacidade inicial de 550 mil barris por dia, foi alvo de um ataque de drones iranianos em 2 de março de 2026, seguido de outro ataque pelos houthis do Iêmen em setembro de 2026.
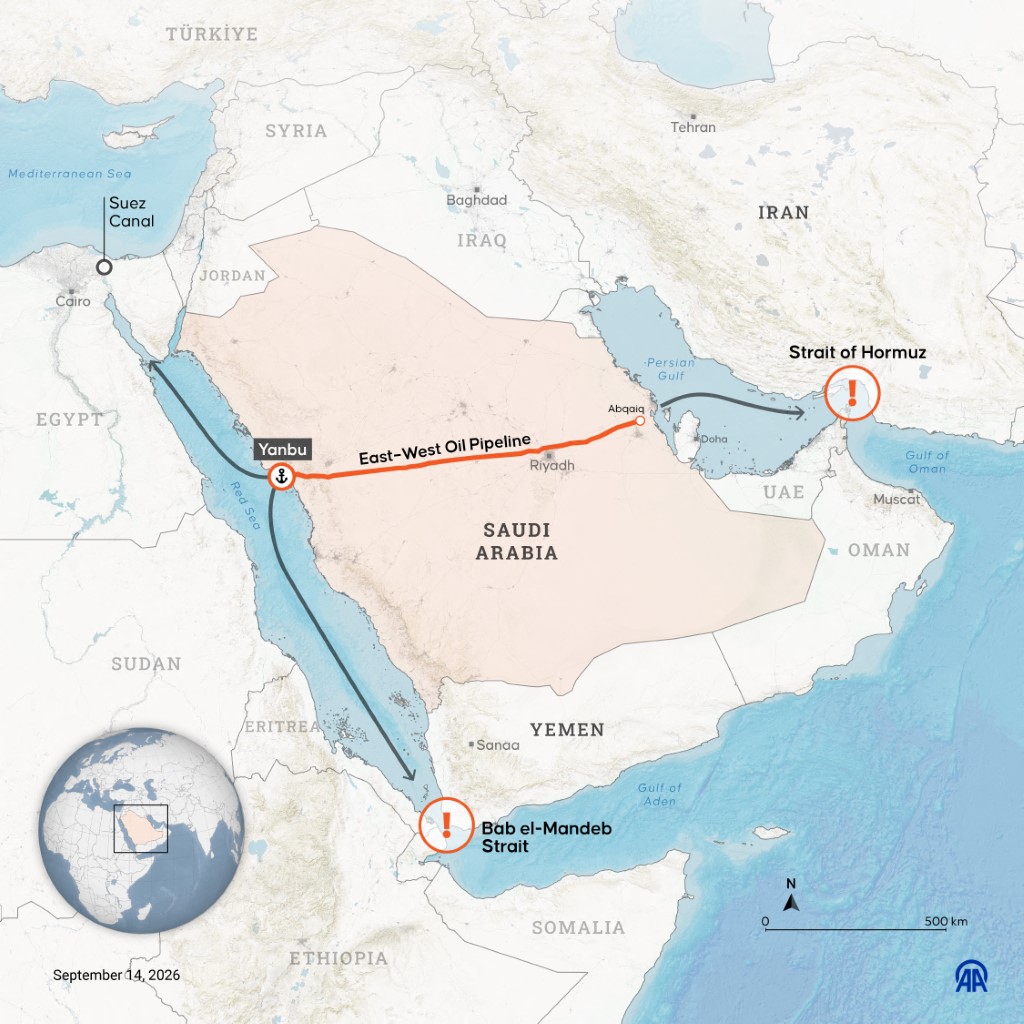
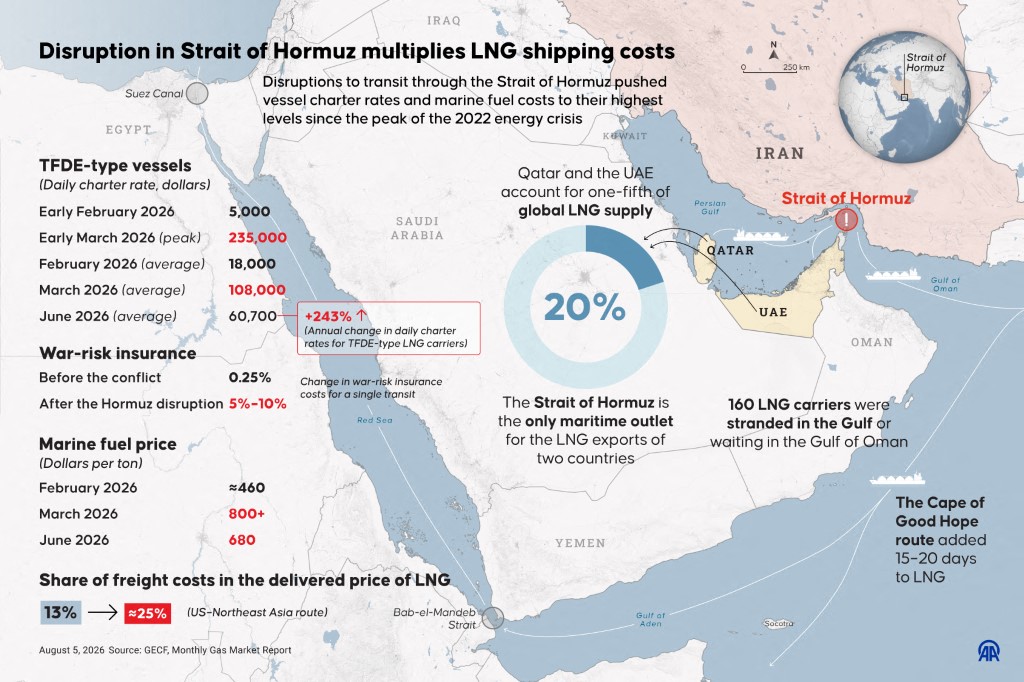
Os houthis também atacaram o estratégico oleoduto saudita Leste-Oeste, que liga as refinarias de Abqaiq, no leste, ao terminal de exportação de Yanbu, na costa do mar Vermelho. Paralelamente, drones iranianos danificaram o complexo de Ras Laffan, no Catar, que teve de suspender sua produção de gás natural liquefeito (GNL) já em março de 2026.
Instalações críticas no Kuwait e nos Emirados Árabes Unidos também foram seriamente danificadas. Por fim, o Irã, incapaz de retaliar de forma eficaz contra alvos militares americanos, trava uma guerra econômica contra o Ocidente ao atacar navios no estreito de Ormuz, agravando as restrições à oferta regional. Assim, o abastecimento das refinarias caiu 0,7 milhão de barris por dia no Kuwait e nos Emirados, e 0,3 milhão de barris por dia na Arábia Saudita, durante o segundo trimestre de 2026.
Paralelamente, a guerra entre a Rússia e a Ucrânia afeta fortemente a capacidade russa de refino e extração, cujas instalações se tornaram alvos estratégicos prioritários da Ucrânia, reduzindo assim a oferta nos mercados internacionais. Ao longo do ano, os ataques às refinarias russas haviam atingido instalações que representavam até 80% da capacidade de refino do país, sem que toda essa capacidade ficasse indisponível ao mesmo tempo. A partir de maio de 2026, as consequências foram uma queda de cerca de 20% na produção de gasolina e de quase 30% na de diesel, em comparação com 2025. Durante o verão, o volume de petróleo bruto processado teria diminuído ainda mais, acumulando uma queda de aproximadamente 33%.
Rotas de abastecimento: bloqueios, riscos de segurança e seca
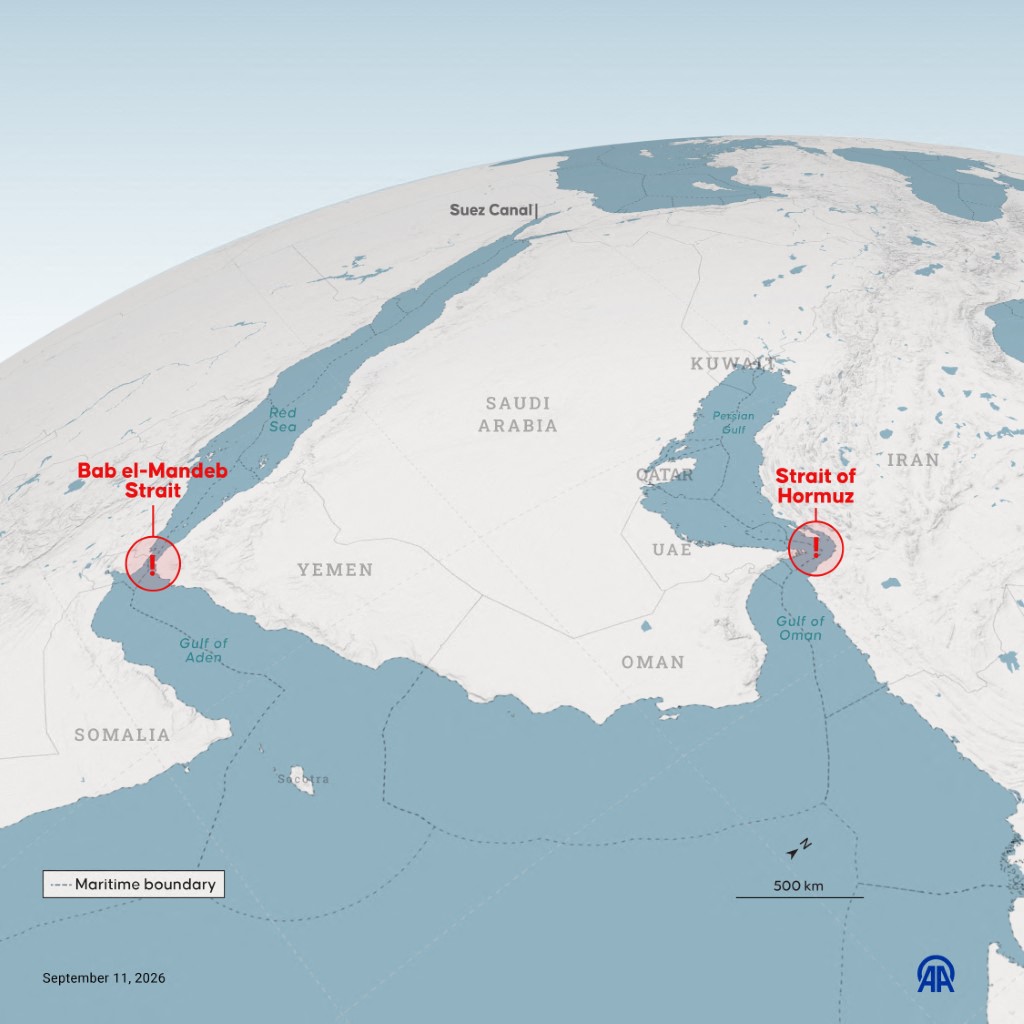
Antes de fevereiro de 2026, cerca de 20 milhões de barris de petróleo por dia passavam pelo estreito de Ormuz, o equivalente a quase um quinto do consumo mundial, com um tráfego diário de aproximadamente 85 navios. Após o início da guerra, em 28 de fevereiro de 2026, e diante dos riscos da travessia do estreito, o tráfego marítimo despencou para sete navios por dia.
Os prêmios de seguro contra riscos de guerra, que antes eram de cerca de 100 mil dólares americanos para um petroleiro avaliado em 100 milhões de dólares americanos, passaram para 6 a 10 milhões de dólares americanos. Essa alta elevou os custos e desestimulou os armadores, agravando assim a redução dos fluxos de hidrocarbonetos.
Além disso, a instabilidade crónica no mar Vermelho, decorrente dos conflitos no Iémen, no Sudão e no Corno de África, obriga os petroleiros a fazer desvios dispendiosos.
Esta instabilidade é agravada por outro estrangulamento marítimo que dificulta a fluidez das trocas comerciais: o canal do Panamá.
Este está sujeito a perturbações causadas pela seca[1]. Devido à descida do nível da água no lago Gatún, a Autoridade do Canal do Panamá foi obrigada a limitar o número de travessias diárias e a reduzir o calado[2] autorizado para os navios, o que provocou longas filas de espera e aumentos de custos para os expedidores.
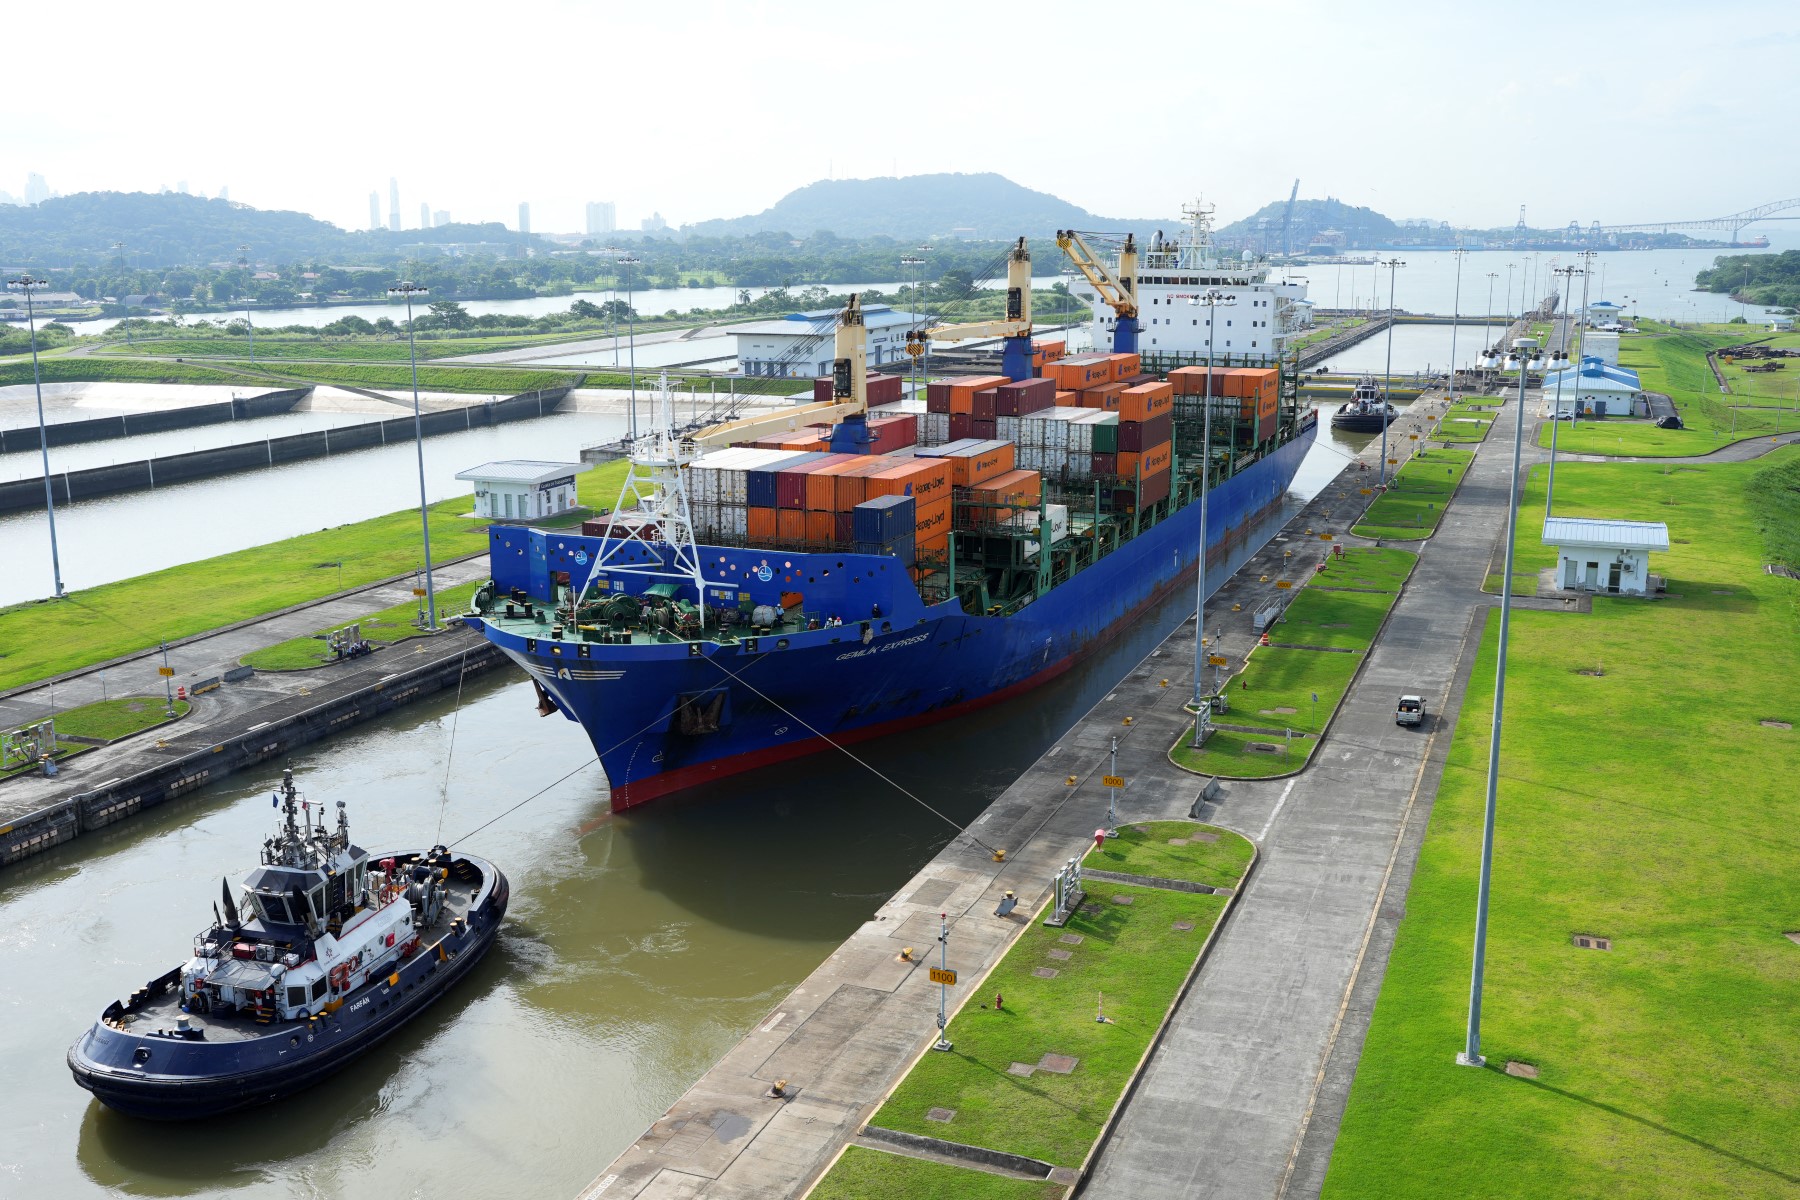
Um trecho do canal do Panamá junto à eclusa de Cocolí. (AFP)
O canal é uma via crucial para as cargas de petróleo e de GNL que ligam a costa norte-americana do golfo do México aos mercados asiáticos. Perante estas restrições e a incerteza, muitos transportadores tiveram de reduzir as suas cargas para cumprir as novas regras de calado ou optar por rotas alternativas muito mais longas, como a passagem pelo estreito de Magalhães, aumentando assim consideravelmente os tempos de viagem e os custos de transporte.
Reconfiguração dos fluxos: os novos pilares do abastecimento
Para superar os estrangulamentos causados pelos conflitos que afetam infraestruturas energéticas críticas, estão a ser implementadas várias estratégias de resiliência e adaptação, nomeadamente a diversificação das fontes de abastecimento, recorrendo, por exemplo, aos Estados Unidos. Em 2026, estes aumentaram as suas exportações de petróleo bruto e de GNL para ajudar a compensar as perturbações no abastecimento proveniente do Médio Oriente e da Rússia.
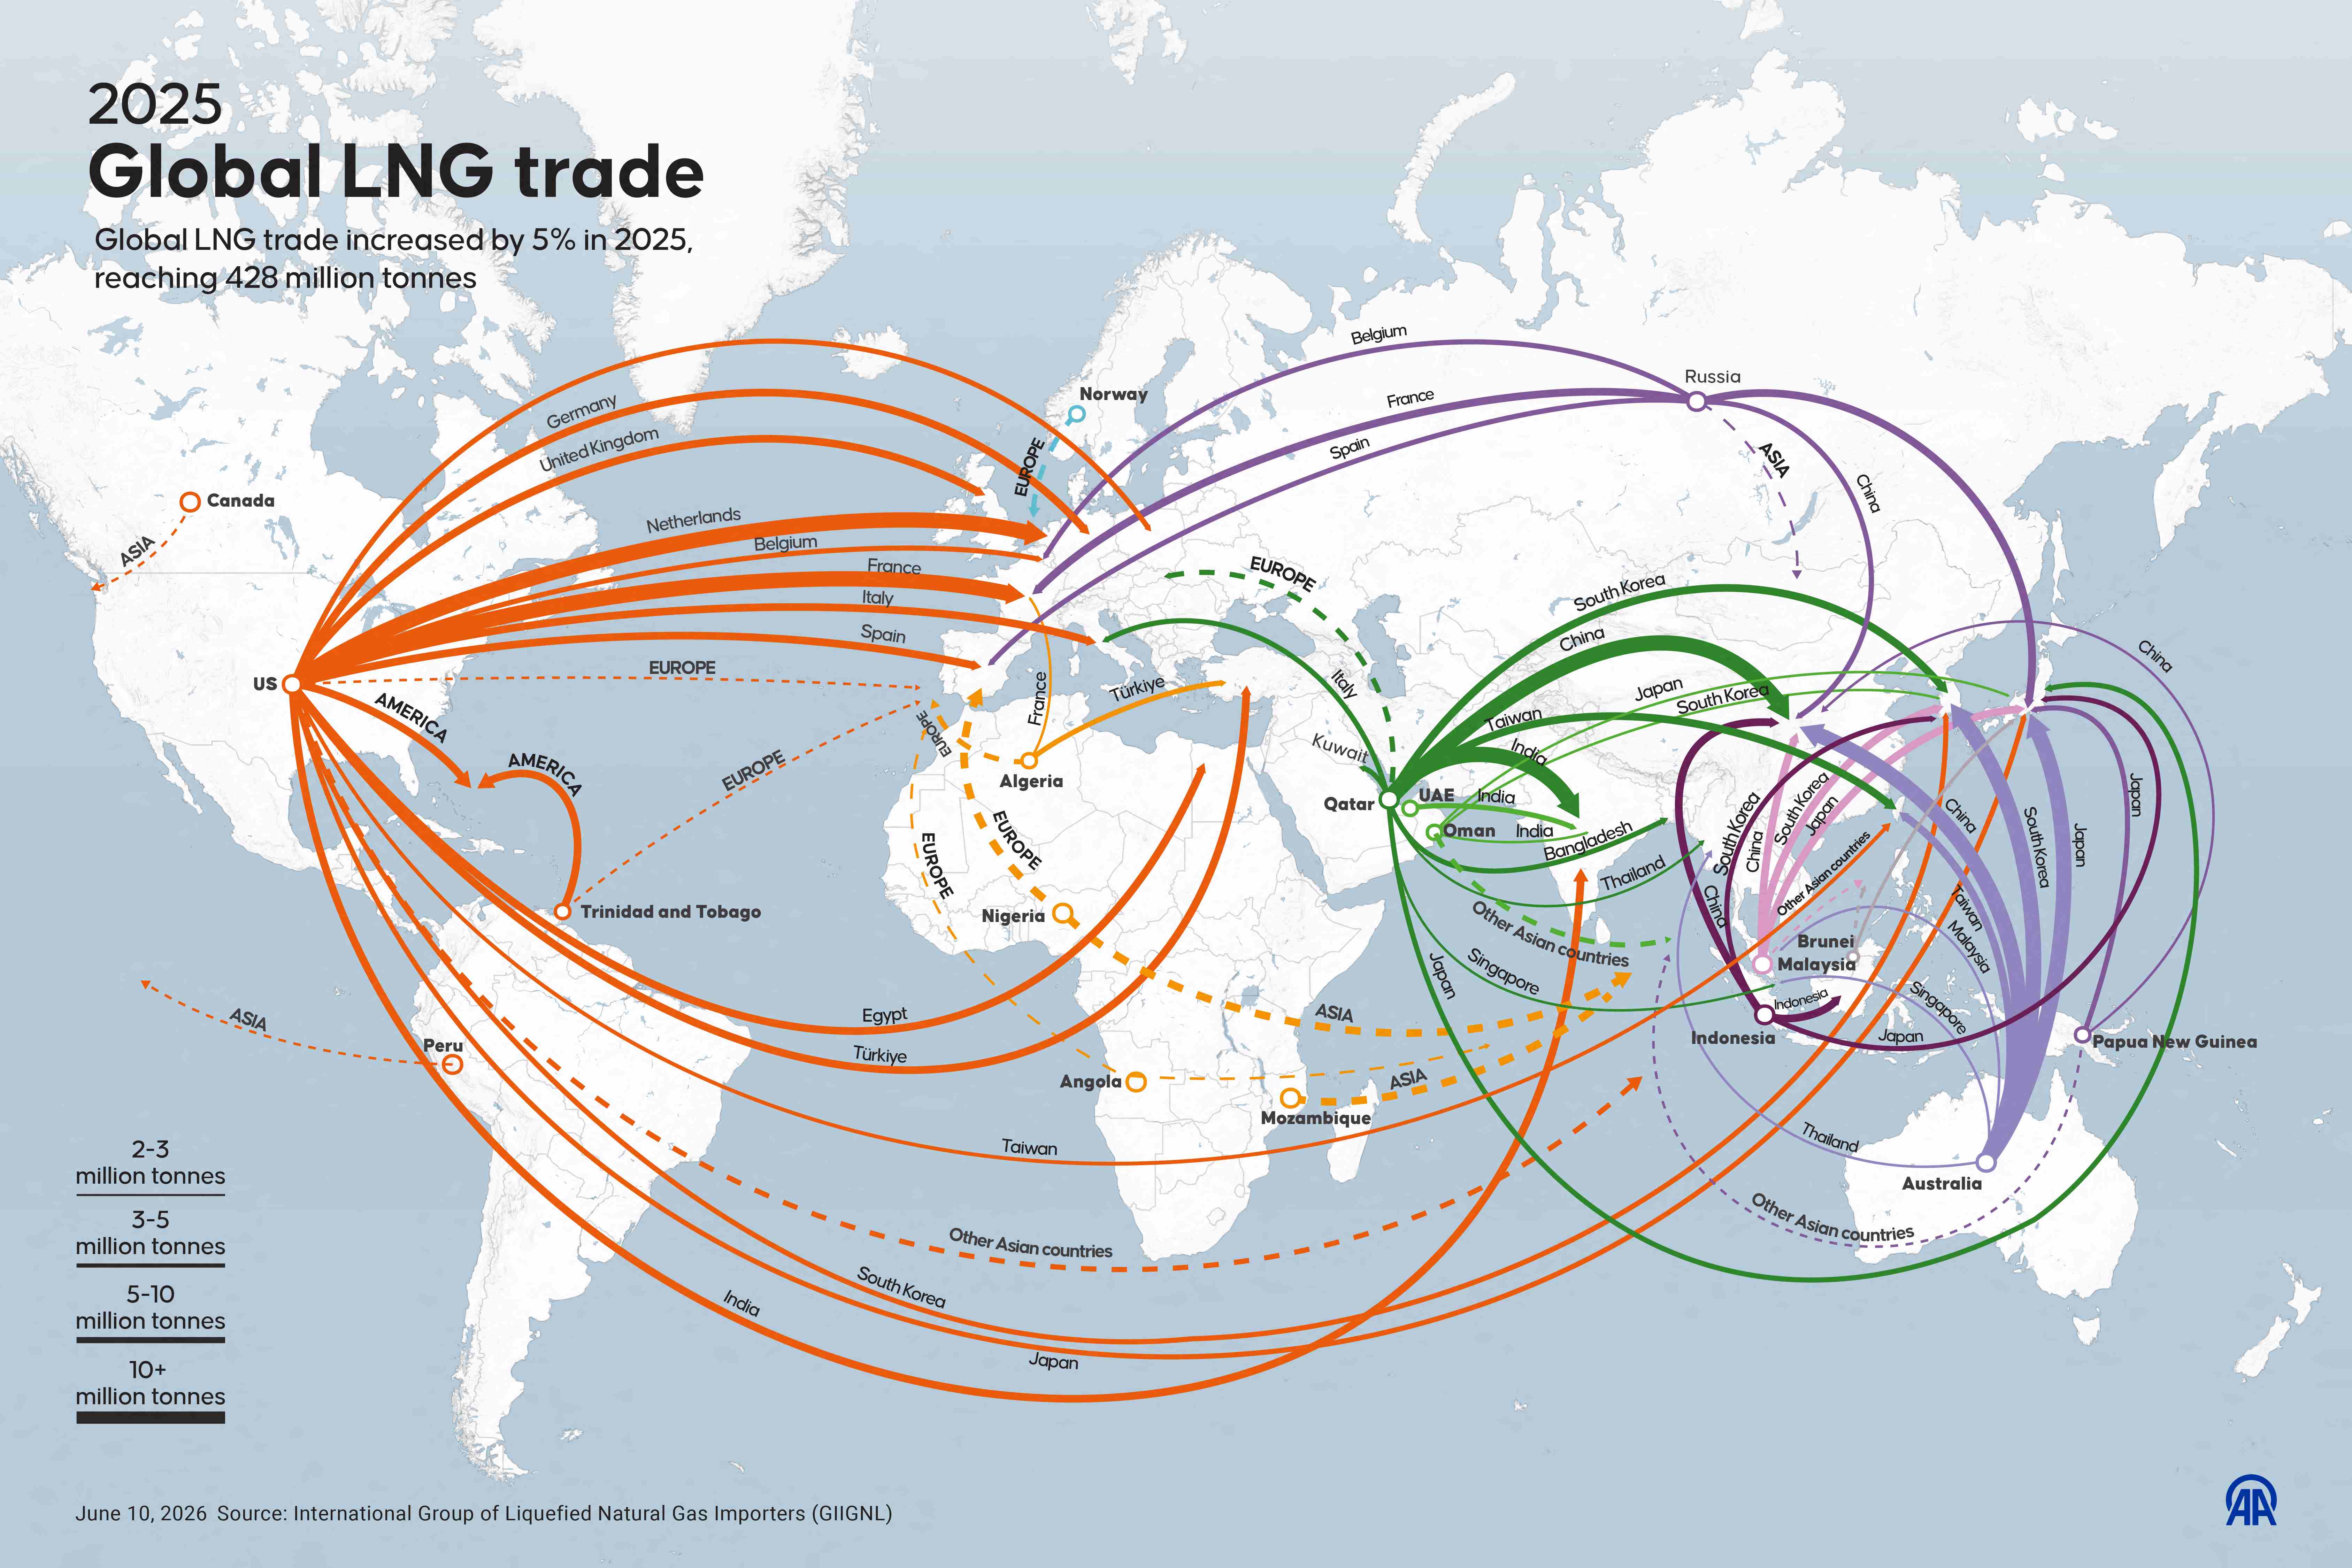
As suas exportações de petróleo bruto atingiram um recorde mensal de 5,6 milhões de barris por dia em maio passado, à medida que a Ásia e a Europa recorriam cada vez mais ao petróleo norte-americano. As suas exportações de GNL atingirão 17 mil milhões de pés cúbicos por dia em 2026, contra 15 mil milhões em 2025, enquanto as exportações por gasoduto, sobretudo para o México, chegarão a cerca de 9,8 mil milhões de pés cúbicos por dia, reforçando assim o seu papel como fornecedor de gás nos mercados mundiais. A Argélia também tem desempenhado e prevê continuar a desempenhar um papel fundamental. Tirando partido da sua posição geográfica estratégica, fora das zonas de conflito direto, afirmou-se como um pilar da segurança do abastecimento de gás à Itália, à Espanha e à Alemanha.
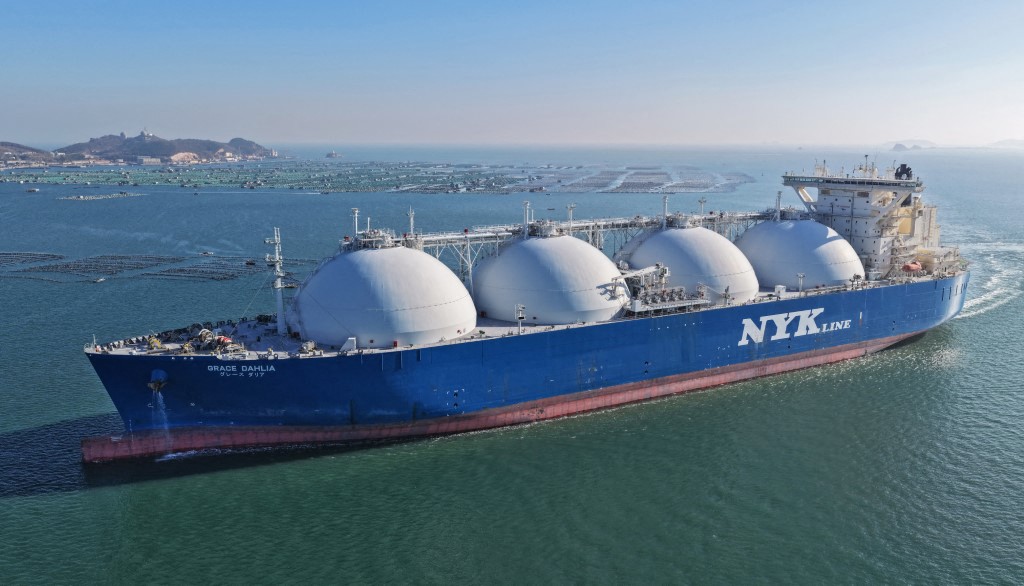
Um navio metaneiro, destinado ao transporte de gás natural liquefeito. (AFP)
A empresa nacional argelina de hidrocarbonetos Sonatrach prevê um investimento de 60 mil milhões de dólares nos próximos cinco anos para impulsionar a produção de gás, que já cresceu 4,2% no primeiro semestre de 2026. A Argélia é uma alternativa fiável para responder à procura europeia, embora limitada pelo crescente consumo interno. A Líbia, por sua vez, tem dificuldade em manter os seus volumes de exportação para a Europa por várias razões, entre as quais a instabilidade política e a insegurança. As exportações líbias de gás para a Itália caíram acentuadamente, passando de 2,5 mil milhões de m³ em 2023 para cerca de mil milhões em 2025, uma tendência que se confirmou em 2026 e que representa uma perda significativa de dinamismo.
Reforçar a resiliência energética através da cooperação
Os ataques a complexos de gás, refinarias e oleodutos no Oriente Médio, na Rússia e na Ucrânia, somados aos riscos que ameaçam as principais rotas marítimas, acentuam a volatilidade dos mercados. Esses fatores fazem da segurança energética um desafio de longo prazo e exigem uma profunda reorganização das cadeias de abastecimento. A resiliência deve passar a ocupar um lugar central nessas cadeias, sobretudo porque as previsões apontam para mercados ainda sob pressão em 2027. Reforçar a segurança energética exige, portanto, atuar simultaneamente nas infraestruturas, na preparação para crises e na cooperação internacional.
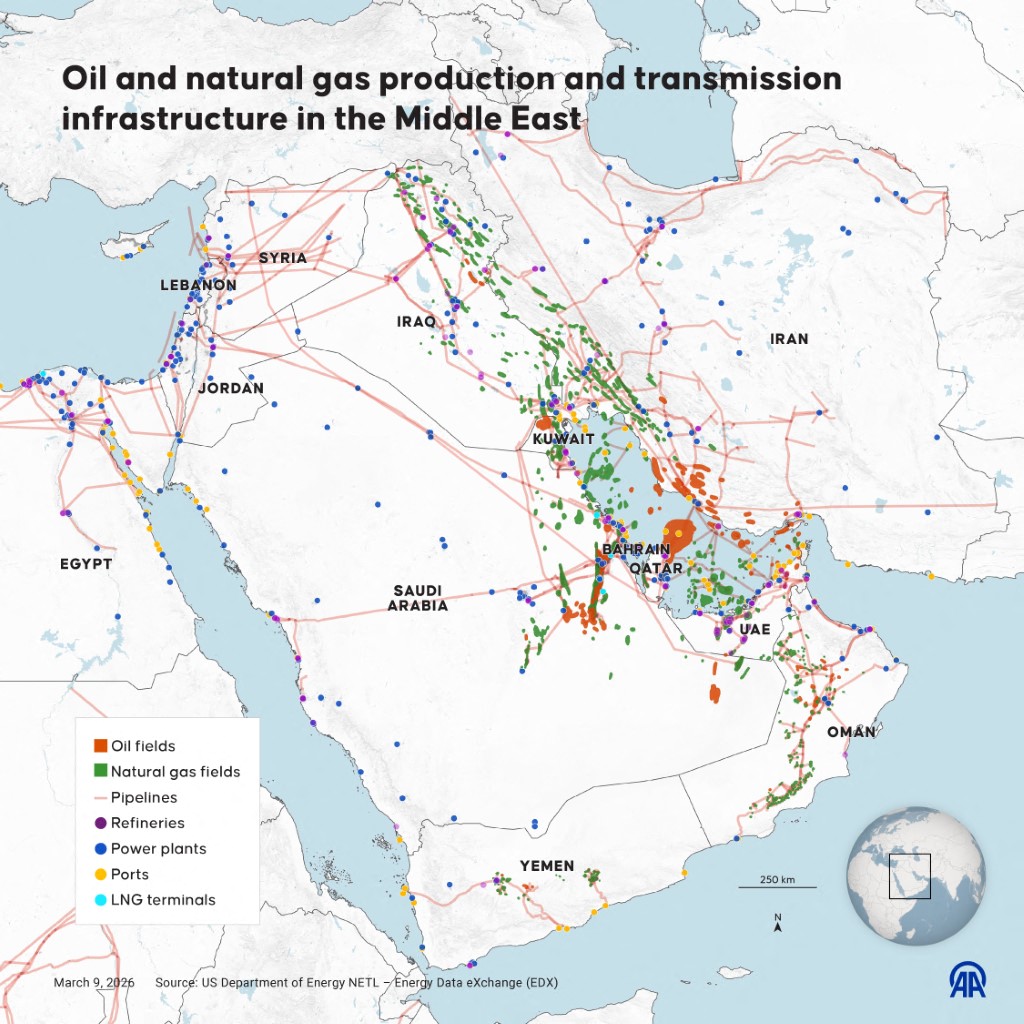
A resiliência dos países consumidores depende da diversificação das fontes de energia fóssil, renovável e nuclear, da diversificação dos países fornecedores, da modernização das instalações, da ampliação da capacidade de armazenamento estratégico e operacional, bem como do aumento da produção descentralizada de energia renovável.
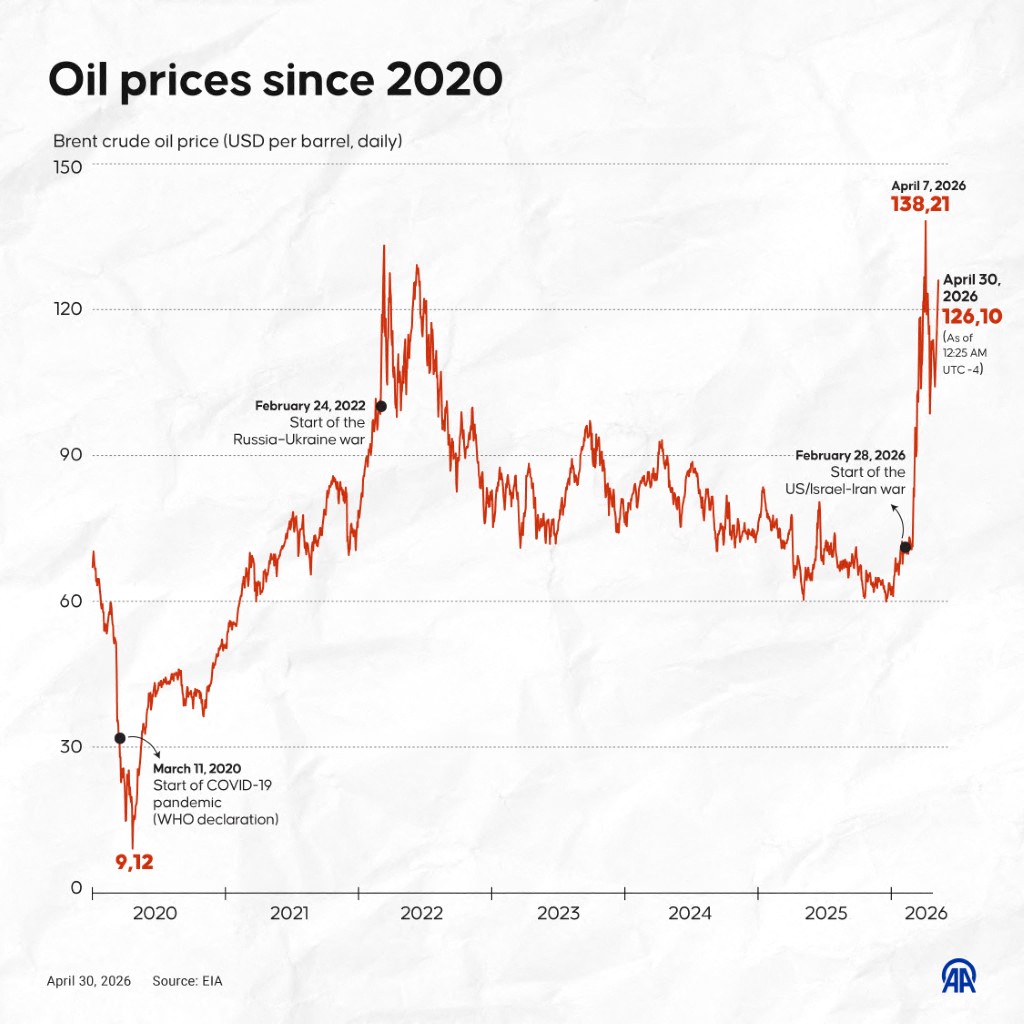
As tensões no Oriente Médio afetaram fortemente os países produtores do Golfo e repercutiram nos mercados internacionais. Nesse contexto, uma maior coordenação entre a União Europeia e os Estados Unidos poderia contribuir para estabilizar os mercados e limitar a escassez, apesar de suas divergências, sobretudo em relação à guerra na Ucrânia. As limitações da cooperação entre os países do Conselho de Cooperação do Golfo (CCG) também evidenciam a necessidade de um compromisso multilateral mais forte. Um planejamento regional coerente deveria articular as políticas de produção, armazenamento e distribuição com a defesa, a segurança e a diplomacia. Essa abordagem é essencial para a credibilidade dos países do Golfo e para a manutenção de sua influência internacional.
[1] O Canal do Panamá é composto por eclusas que elevam os navios do Atlântico até o lago Gatún, situado em uma área mais alta, e depois os fazem descer em direção ao Pacífico, e vice-versa. Essas eclusas funcionam por meio do enchimento e esvaziamento de câmaras com água doce proveniente das chuvas que abastecem os lagos da região. Em períodos de seca, o nível do lago baixa e há menos água disponível para as eclusas, que perdem parte dela a cada passagem. Para manter o canal em funcionamento, as autoridades reduzem o número de navios autorizados a transitar ou diminuem o calado permitido, o que por vezes obriga os navios a transportar menos carga e provoca atrasos.
[2] O calado é a profundidade da parte submersa de um navio, medida entre a superfície da água e o ponto mais baixo do casco. Quanto mais carregado estiver o navio, mais ele afunda na água e maior é o seu calado. Se o canal limitar o calado permitido, o navio deverá reduzir sua carga para conseguir passar sem tocar o fundo.
Mar Vermelho e Corno de África: quatro cenários possíveis (6/6)
Mar Vermelho e Corno de África: convergências de interesses e rivalidades regionais (5/6)
Mar Vermelho e Chifre da África: o papel da Turquia (4/6)
Mar Vermelho e Corno de África: rivalidades do Golfo, fragilidades africanas (3/6)
Mar Vermelho e Corno de África: os casos do Sudão e da Etiópia (2/6)
المزيد من Khalil Helou
عرض الكل


المزيد في Stratégia
عرض الكل


الأحدث من Levant Time
عرض الكل


