

La geopolítica del petróleo y el gas está marcada por una distribución geográfica desigual de los recursos, que otorga a los países productores una influencia desproporcionada. El año 2026 se ha convertido en un punto de inflexión crucial para la seguridad energética mundial. Entre los persistentes conflictos regionales, las fuertes tensiones geopolíticas y las contingencias climáticas que afectan a rutas marítimas vitales, las certezas sobre el suministro de hidrocarburos se han visto profundamente alteradas. Se impone, por tanto, un análisis para comprender los mecanismos de una crisis sin precedentes que debilita el suministro de petróleo y gas, pilares del poderío industrial, mientras el carbón sigue utilizándose y las energías solar y nuclear continúan expandiéndose. Ante esta situación, el mundo se ve obligado a redefinir sus estrategias de resiliencia, más allá de las medidas de emergencia.
Vulnerabilidad de las infraestructuras ante las crisis geopolíticas: Oriente Medio y Eurasia
El conflicto regional en Oriente Medio, iniciado a finales de febrero de 2026, provocó una crisis en el suministro de hidrocarburos, principalmente debido al cierre del estrecho de Ormuz.
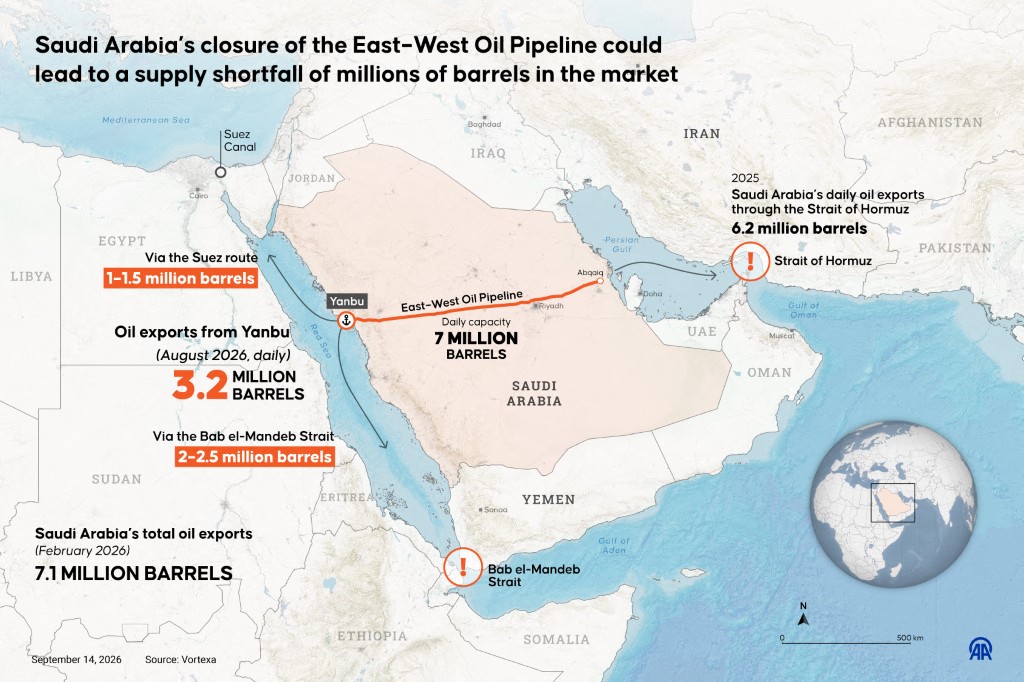
Además, los ataques de las partes beligerantes contra las infraestructuras petroleras de los países del Golfo hicieron caer un 6 % el abastecimiento de las refinerías a escala mundial en el segundo trimestre de 2026. En Arabia Saudí, la refinería de Ras Tanura, con una capacidad inicial de 550 000 barriles diarios, fue blanco de un ataque con drones iraníes el 2 de marzo de 2026, seguido de otro ataque de los hutíes de Yemen en septiembre de 2026.
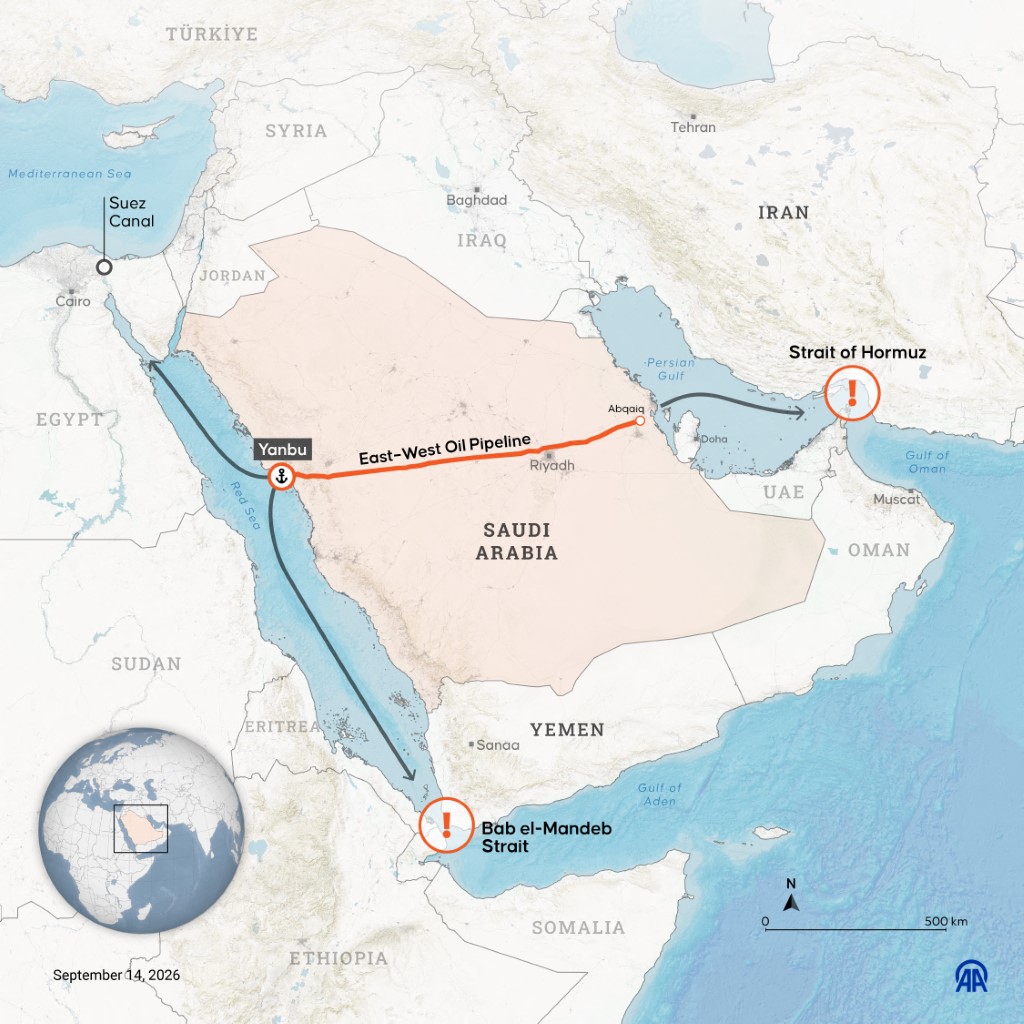
Estos también atacaron el estratégico oleoducto saudí Este-Oeste, que conecta las refinerías de Abqaiq, en el este, con la terminal de exportación de Yanbu, en la costa del mar Rojo. Al mismo tiempo, los drones iraníes dañaron el complejo catarí de Ras Laffan, que tuvo que suspender su producción de gas natural licuado (GNL) ya en marzo de 2026.
Las instalaciones críticas de Kuwait y los Emiratos Árabes Unidos también sufrieron graves daños. Por último, Irán, incapaz de responder eficazmente contra objetivos militares estadounidenses, libra una guerra económica contra Occidente mediante ataques a buques en el estrecho de Ormuz, lo que agrava las restricciones de la oferta regional. Así, durante el segundo trimestre de 2026, el abastecimiento de las refinerías cayó en 0,7 millones de barriles diarios en Kuwait y los Emiratos, y en 0,3 millones de barriles diarios en Arabia Saudí.
Al mismo tiempo, la guerra ruso-ucraniana lastra seriamente la capacidad de refinado y extracción de Rusia, cuyas instalaciones se han convertido en objetivos estratégicos prioritarios de Ucrania, reduciendo así la oferta en los mercados internacionales. A lo largo del año, los ataques contra las refinerías rusas habían afectado a instalaciones que representaban hasta el 80 % de su capacidad, aunque no todo ese volumen quedó fuera de servicio simultáneamente. A partir de mayo de 2026, las consecuencias fueron una caída de la producción de aproximadamente el 20 % en el caso de la gasolina y de cerca del 30 % en el del diésel, respecto a 2025. Durante el verano, el volumen de crudo procesado habría seguido disminuyendo hasta acumular una caída de alrededor del 33 %.
Rutas de suministro: bloqueos, riesgos de seguridad y sequía
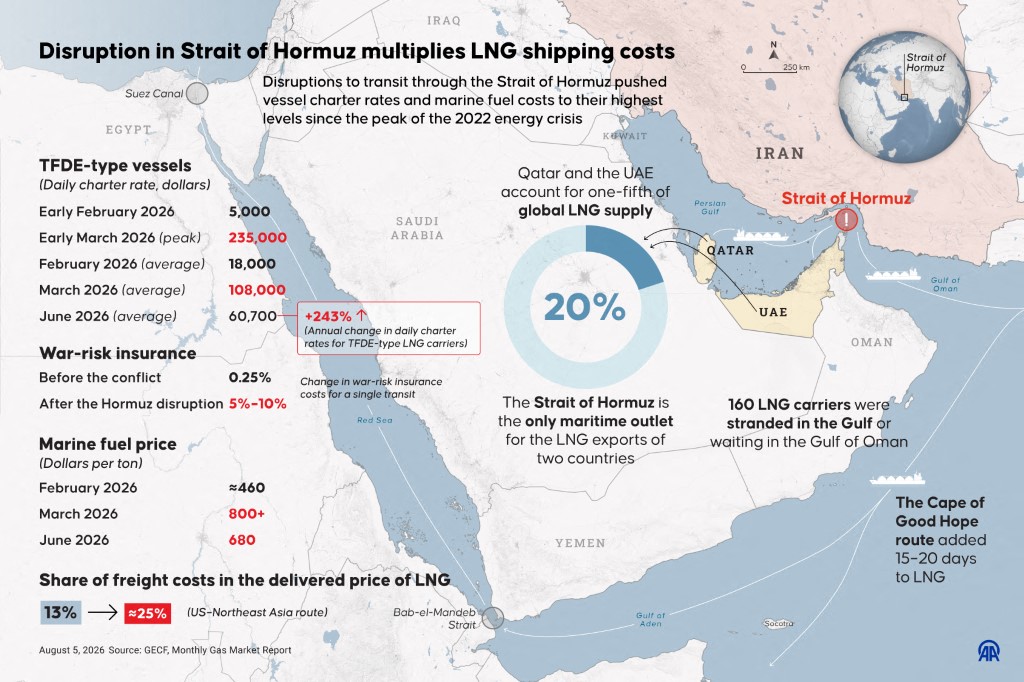
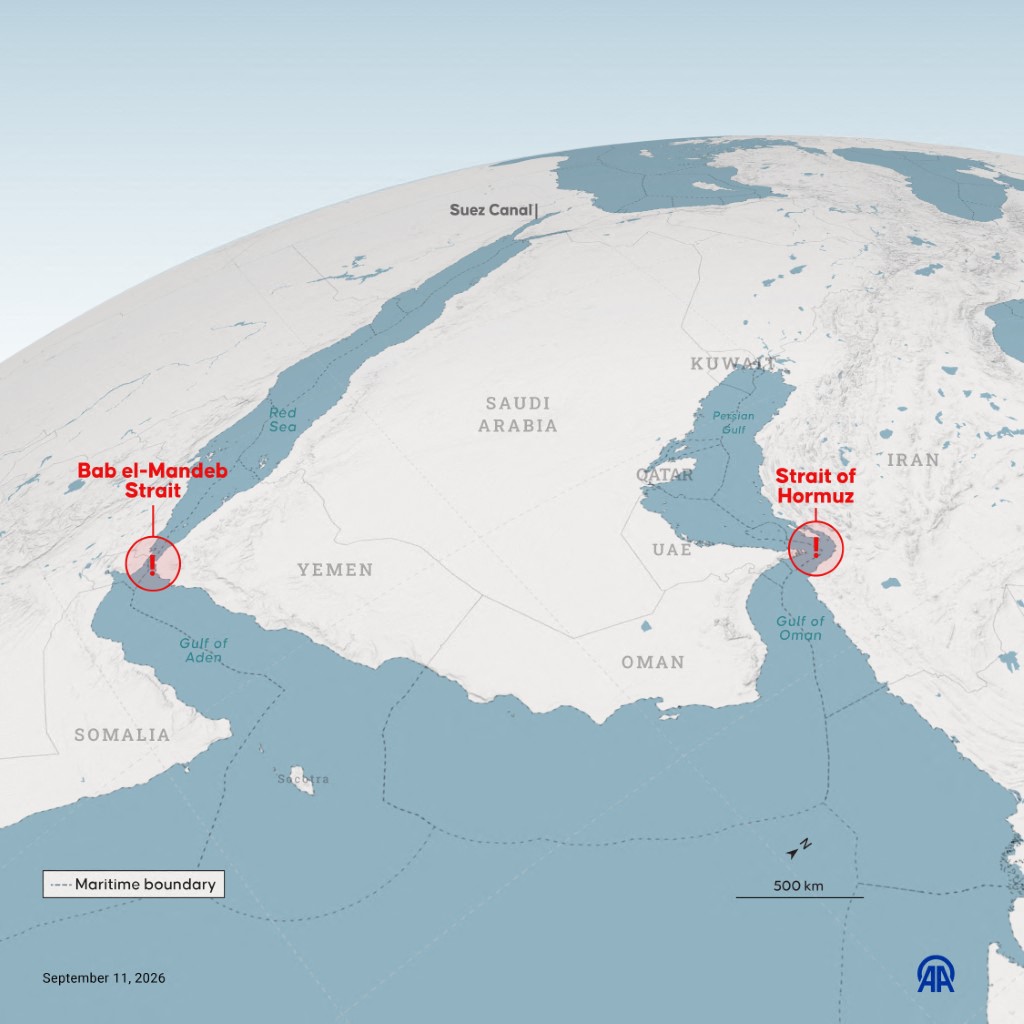
Antes de febrero de 2026, por el estrecho de Ormuz transitaban unos 20 millones de barriles de petróleo al día, equivalentes a casi una quinta parte del consumo mundial, y alrededor de 85 buques diarios. Tras el estallido de la guerra el 28 de febrero de 2026, y ante los riesgos de atravesar el estrecho, el tráfico marítimo se desplomó hasta situarse en siete buques al día.
Las primas de los seguros contra riesgos de guerra, que antes rondaban los 100 000 dólares estadounidenses para un petrolero valorado en 100 millones de dólares estadounidenses, subieron hasta situarse entre los 6 y los 10 millones de dólares estadounidenses. Este incremento elevó los costes y disuadió a los armadores, acentuando así la caída de los flujos de hidrocarburos.
Además, la inestabilidad crónica en el mar Rojo, derivada de los conflictos en Yemen, Sudán y el Cuerno de África, obliga a los petroleros a realizar costosos desvíos.
Esta inestabilidad se ve agravada por otro cuello de botella marítimo que dificulta la fluidez del comercio: el canal de Panamá.
Este sufre interrupciones causadas por la sequía[1]. Debido al descenso del nivel del agua en el lago Gatún, la Autoridad del Canal de Panamá se ha visto obligada a limitar el número de tránsitos diarios y a restringir el calado[2] permitido para los buques, lo que ha provocado largas esperas y un aumento de los costes para los expedidores.
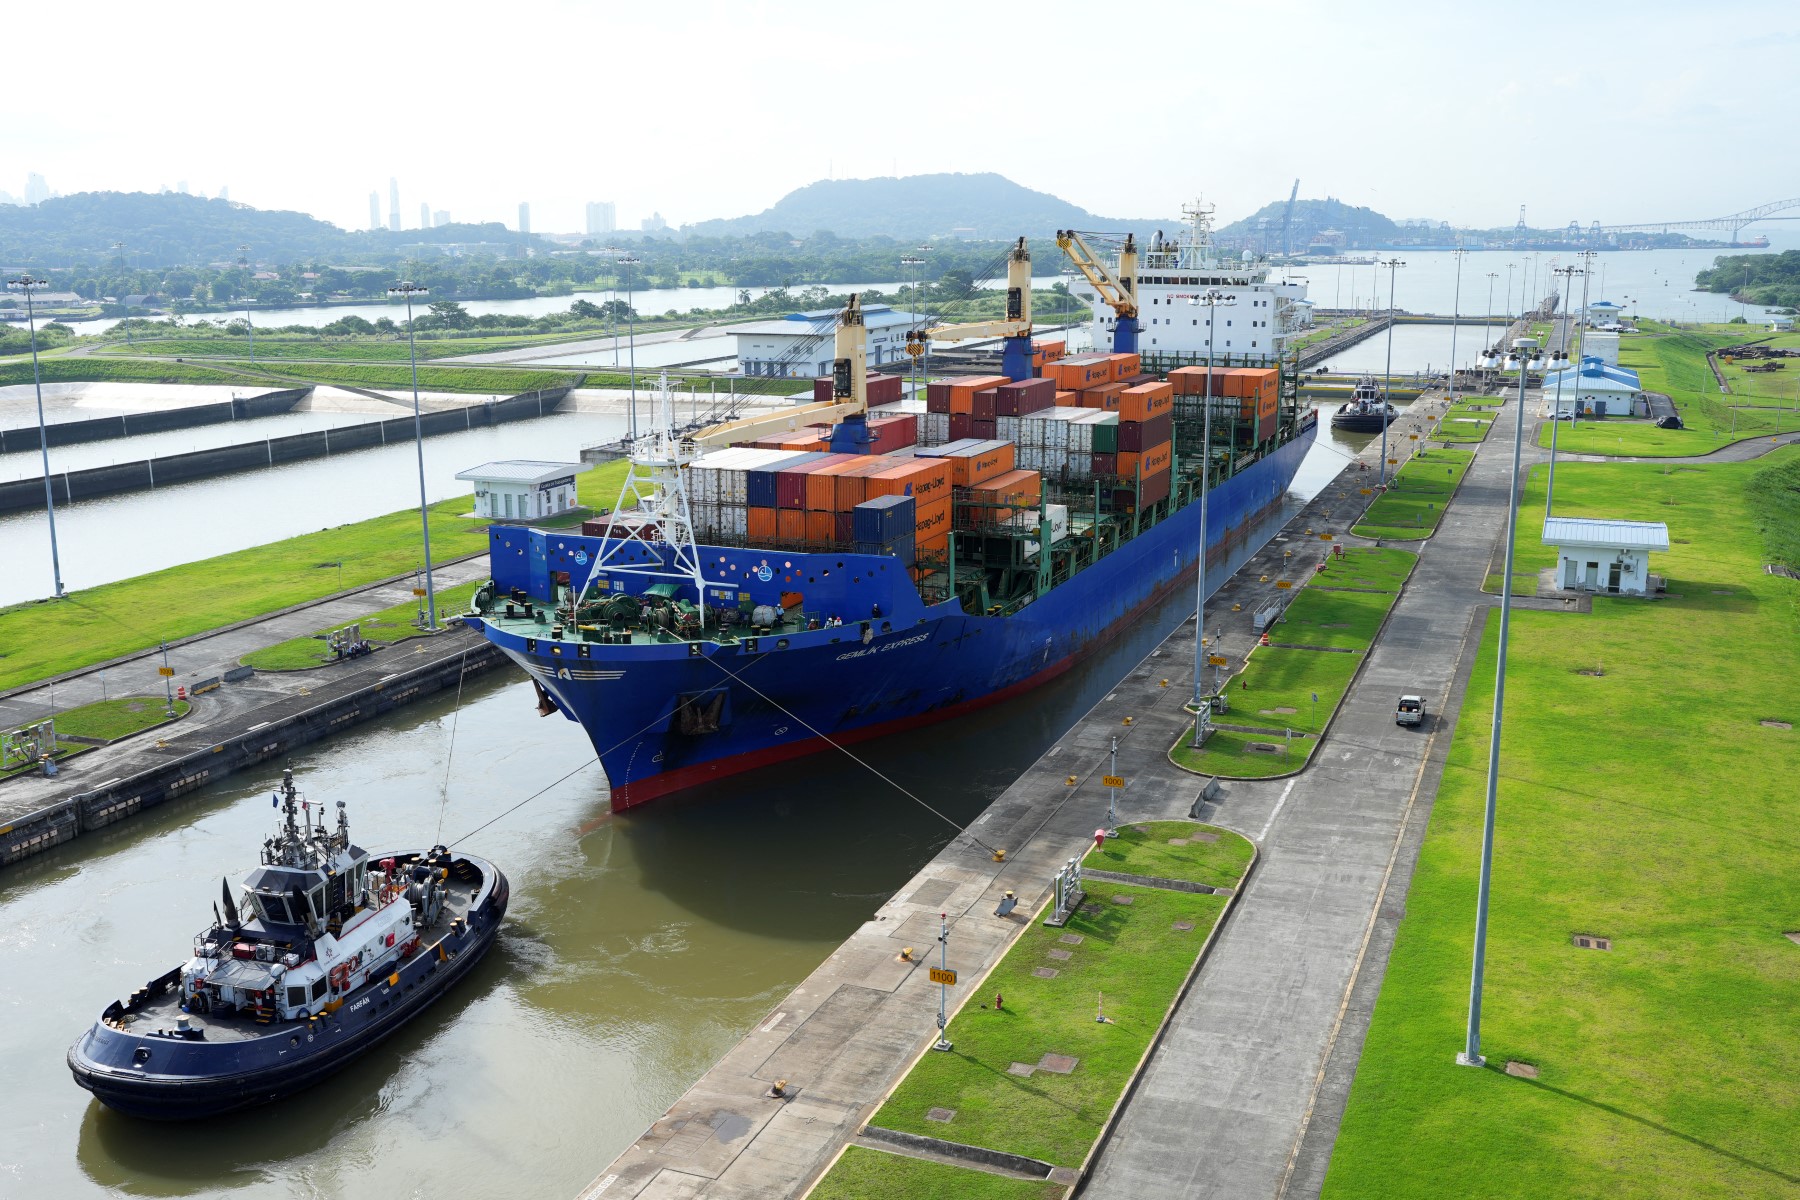
Un tramo del canal de Panamá a la altura de la esclusa de Cocolí. (AFP)
El canal es una vía crucial para los cargamentos de petróleo y GNL que conectan la costa estadounidense del golfo de México con los mercados asiáticos. Ante estas restricciones y la incertidumbre, muchas navieras han tenido que reducir sus cargas para cumplir las nuevas normas de calado u optar por rutas alternativas mucho más largas, como la del estrecho de Magallanes, lo que incrementa considerablemente los tiempos de viaje y los costes de transporte.
Reconfiguración de los flujos: los nuevos pilares del suministro
Para superar los cuellos de botella causados por los conflictos que afectan a las infraestructuras energéticas críticas, se están poniendo en marcha diversas estrategias de resiliencia y adaptación, entre ellas la diversificación de las fuentes de suministro, recurriendo, por ejemplo, a Estados Unidos. En 2026, este país ha aumentado sus exportaciones de crudo y GNL para contribuir a compensar las interrupciones del suministro en Oriente Medio y Rusia.
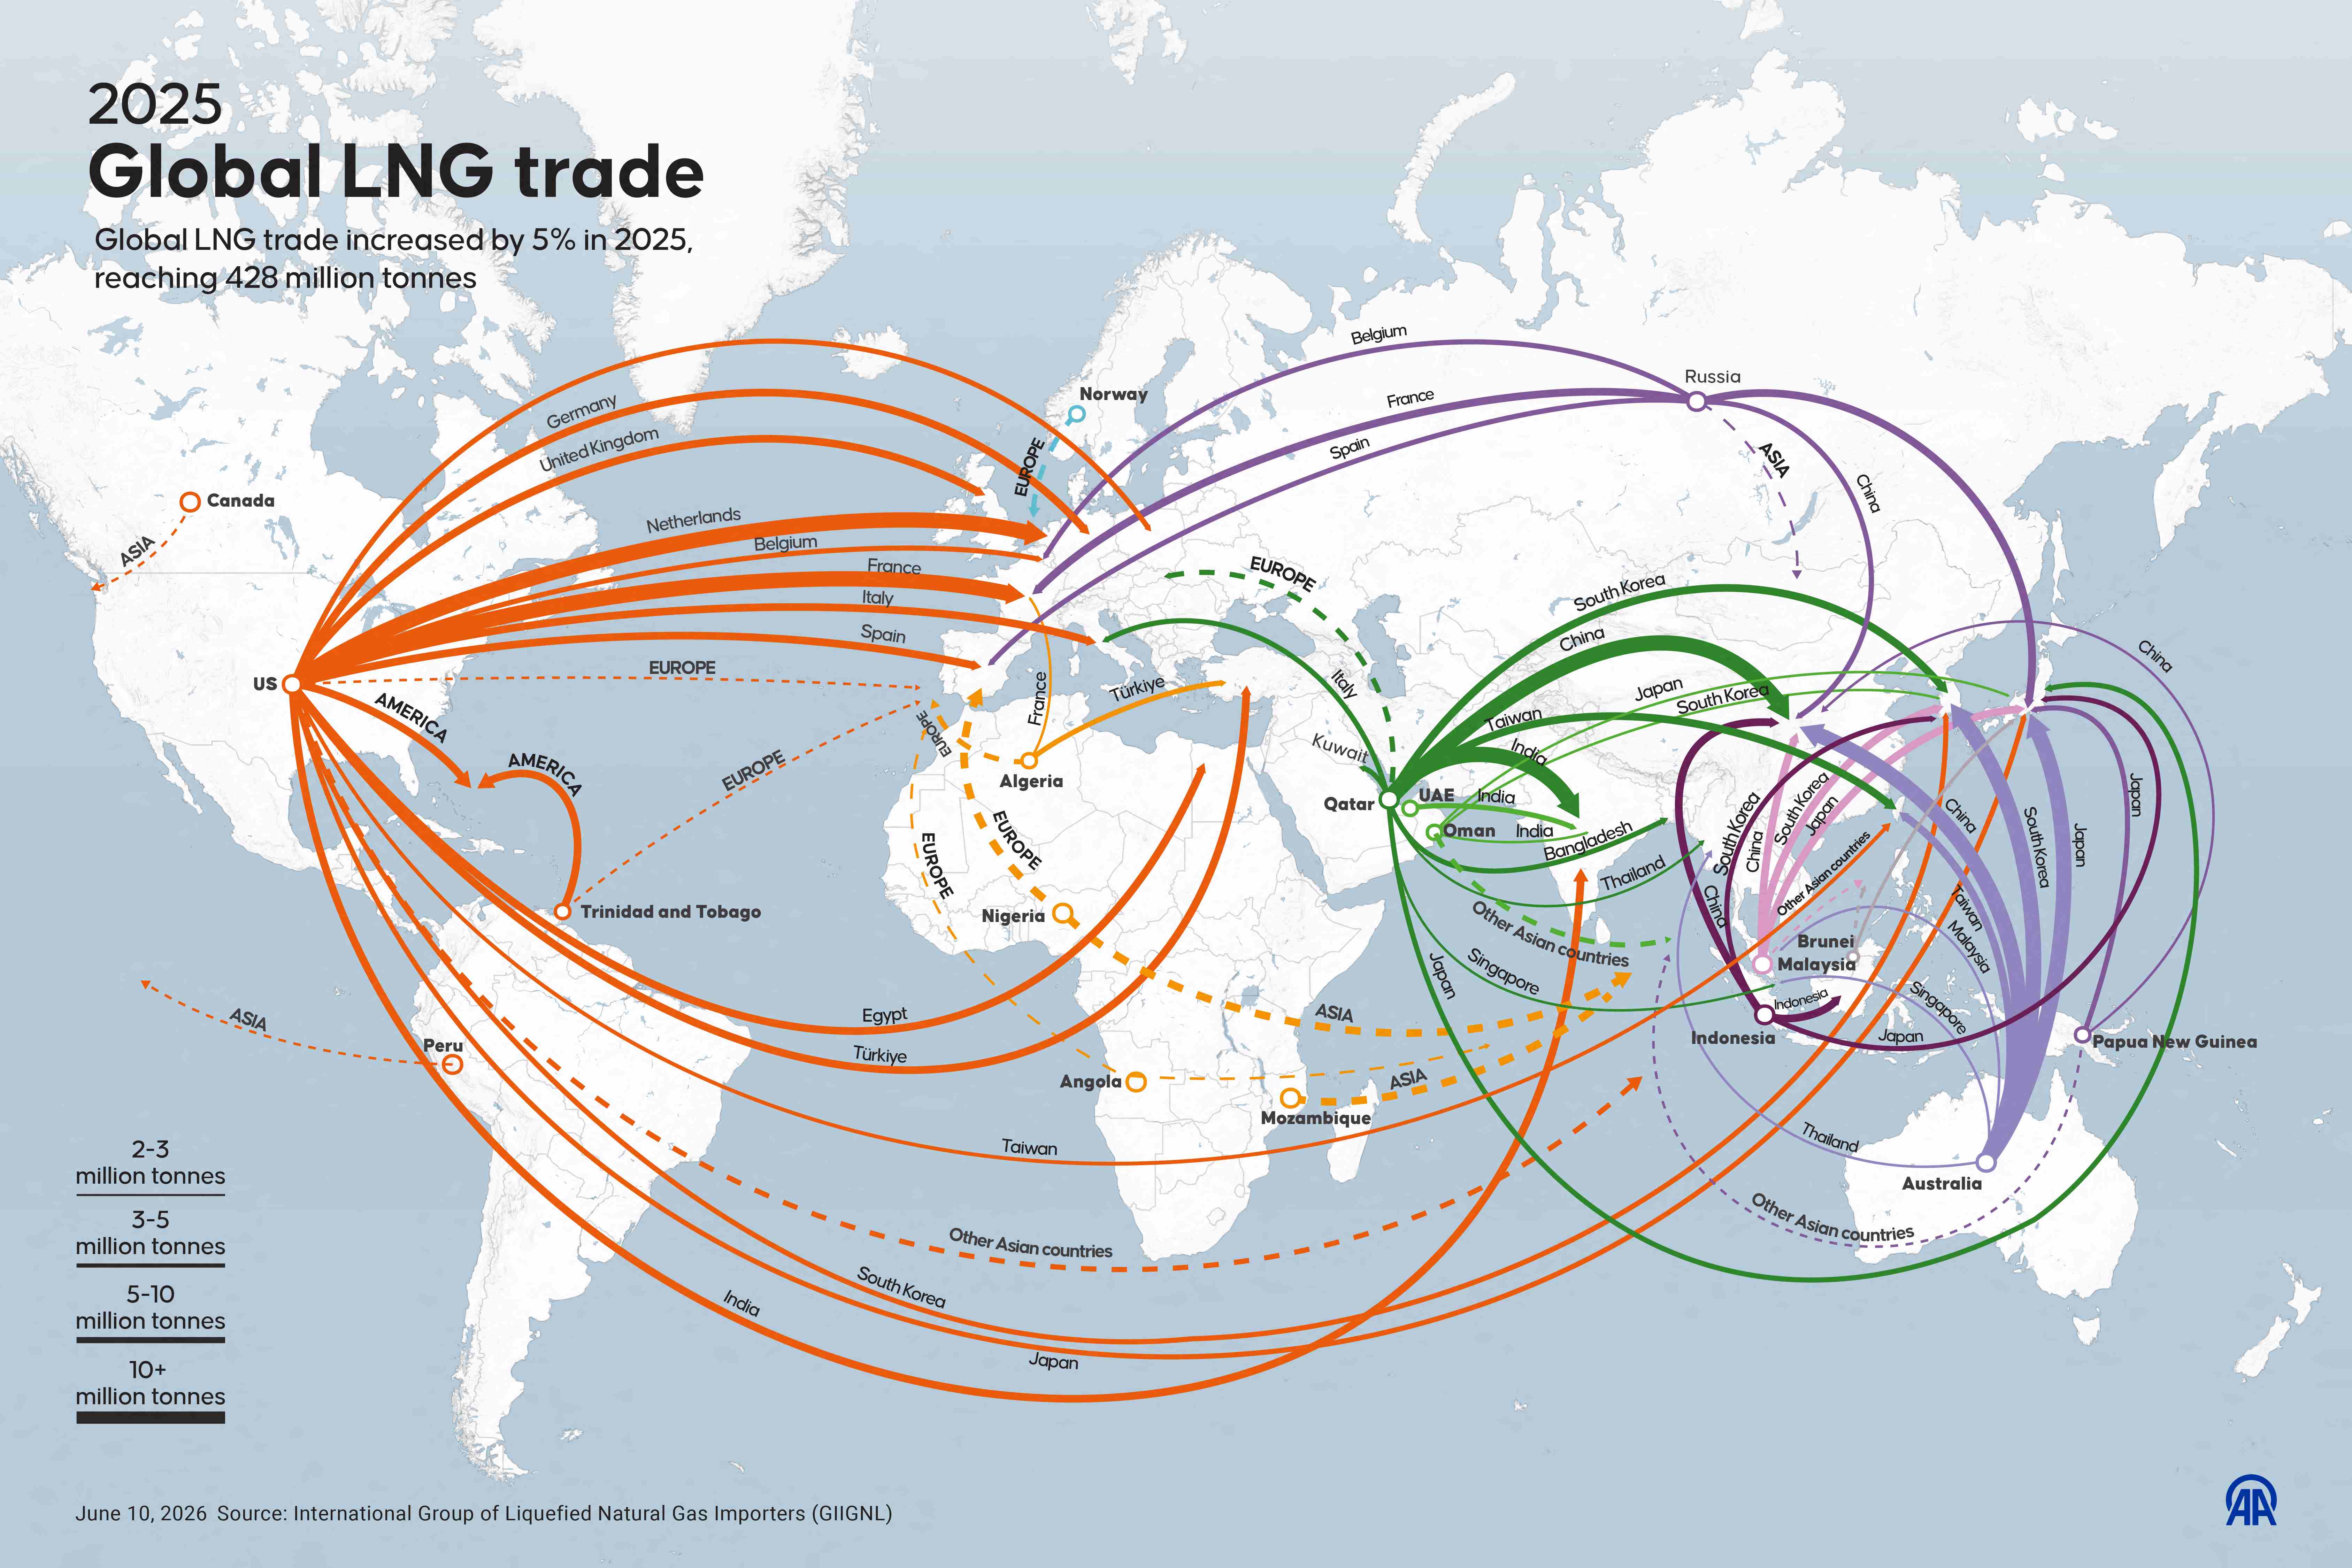
Sus exportaciones de petróleo crudo alcanzaron un récord mensual de 5,6 millones de barriles diarios el pasado mes de mayo, a medida que Asia y Europa recurrían cada vez más al crudo estadounidense. Sus exportaciones de GNL alcanzarán los 17.000 millones de pies cúbicos diarios en 2026, frente a los 15.000 millones de 2025, mientras que las exportaciones por gasoducto, principalmente hacia México, llegarán a unos 9.800 millones de pies cúbicos diarios, reforzando así su papel como proveedor de gas en los mercados mundiales. Argelia también ha desempeñado un papel clave y prevé seguir haciéndolo. Aprovechando su posición geográfica estratégica, fuera de las zonas de conflicto directo, se ha consolidado como un pilar de la seguridad del suministro de gas para Italia, España y Alemania.
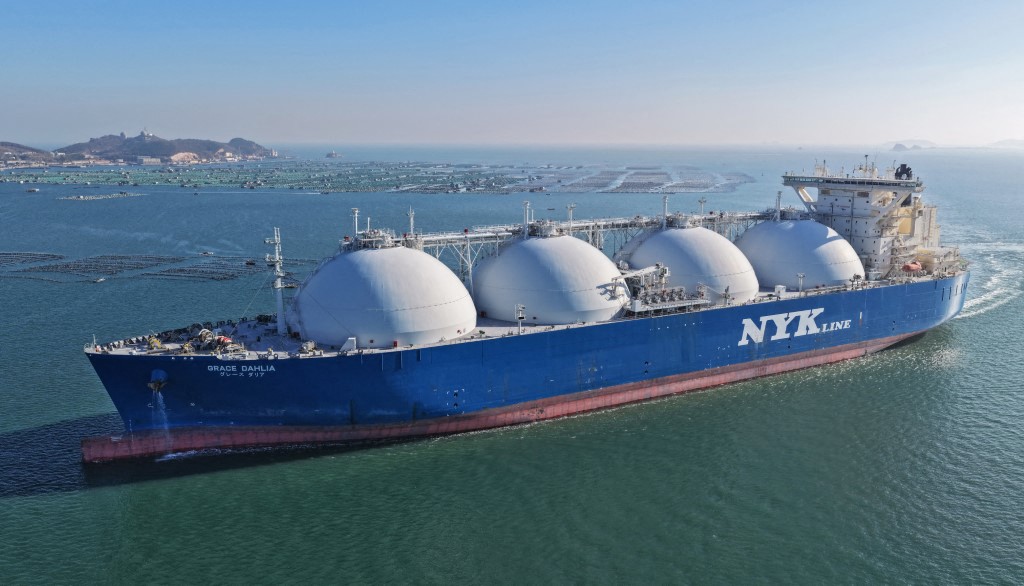
Un metanero, buque de transporte de gas natural licuado. (AFP)
La compañía nacional argelina de hidrocarburos, Sonatrach, prevé invertir 60.000 millones de dólares durante los próximos cinco años para impulsar la producción de gas, que ya creció un 4,2 % en el primer semestre de 2026. Argelia es una alternativa fiable para satisfacer la demanda europea, aunque su capacidad se ve limitada por un consumo interno creciente. Libia, en cambio, tiene dificultades para mantener sus volúmenes de exportación a Europa por múltiples razones, entre ellas la inestabilidad política y la inseguridad. Las exportaciones libias de gas a Italia se han desplomado, pasando de 2.500 millones de m³ en 2023 a unos 1.000 millones en 2025, una tendencia que se ha confirmado en 2026 y que refleja un retroceso significativo.
Reforzar la resiliencia energética mediante la cooperación
Los ataques contra complejos gasísticos, refinerías y oleoductos en Oriente Medio, Rusia y Ucrania, sumados a los riesgos que amenazan las principales rutas marítimas, acentúan la volatilidad de los mercados. Estos factores convierten la seguridad energética en un desafío a largo plazo y exigen una profunda reorganización de las cadenas de suministro. Estas deben situar ahora la resiliencia en el centro de sus prioridades, sobre todo porque las previsiones apuntan a que los mercados seguirán sometidos a tensiones en 2027. Reforzar la seguridad energética requiere, por tanto, actuar simultáneamente sobre las infraestructuras, la preparación ante las crisis y la cooperación internacional.
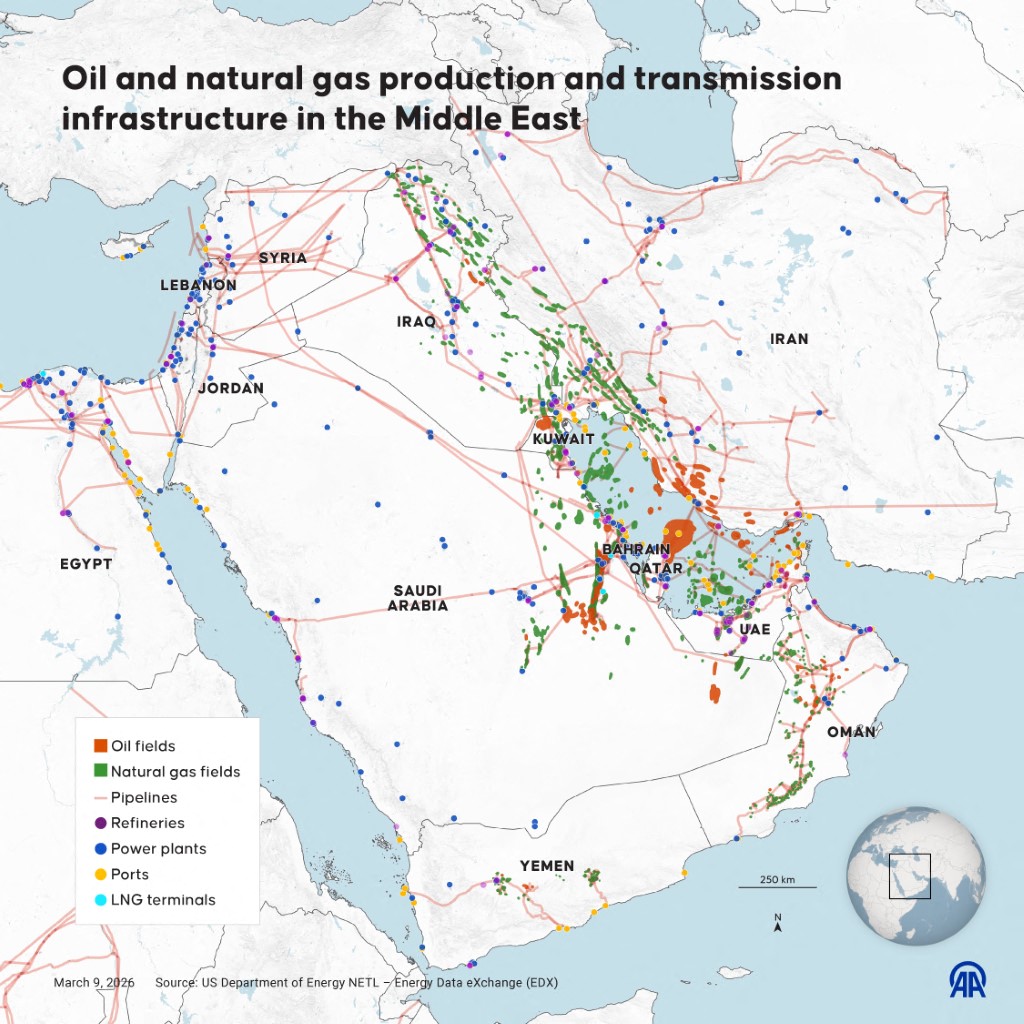
La resiliencia de los países consumidores pasa por diversificar los recursos fósiles, renovables y nucleares, ampliar el abanico de países proveedores, modernizar las instalaciones, desarrollar la capacidad de almacenamiento estratégico y operativo, y aumentar la producción descentralizada de energía renovable.
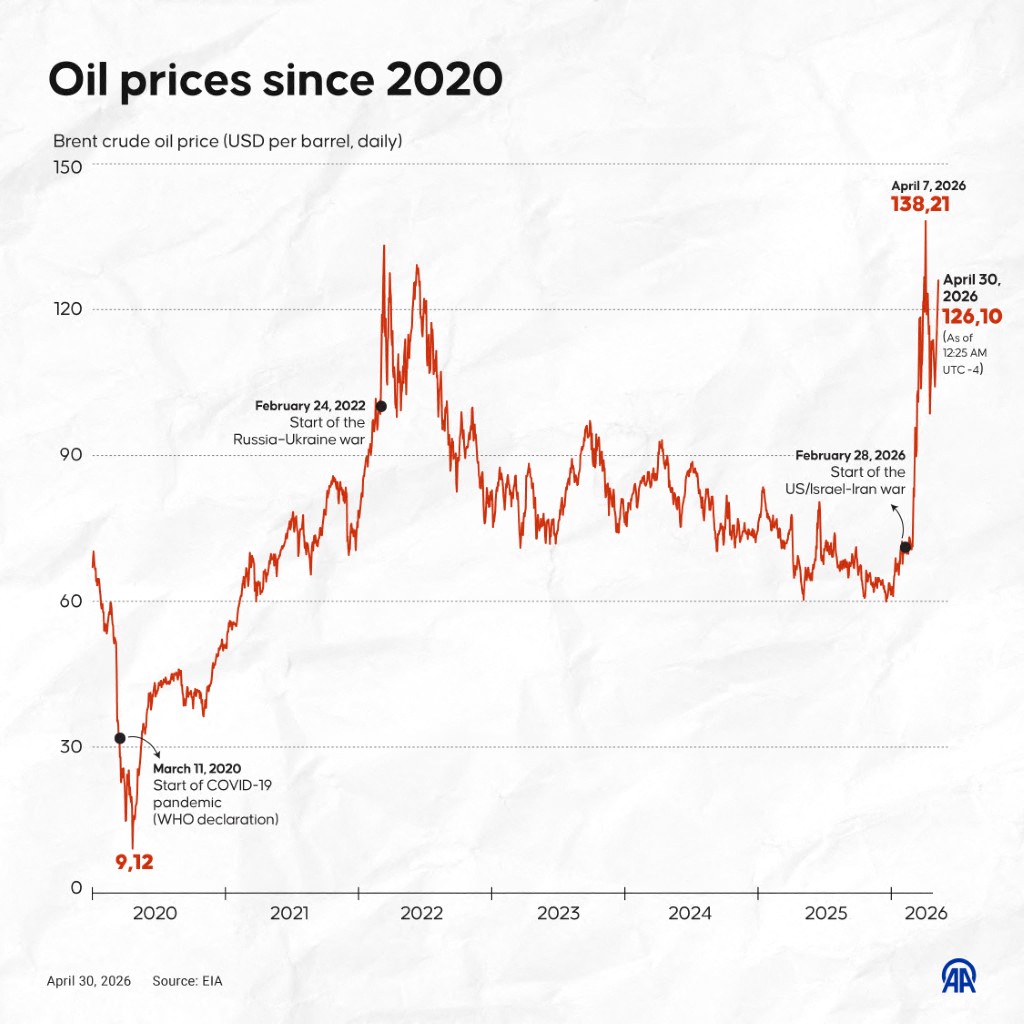
Las tensiones en Oriente Medio han afectado gravemente a los países productores del Golfo y han repercutido en los mercados internacionales. En este contexto, una mayor coordinación entre la Unión Europea y Estados Unidos podría contribuir a estabilizar los mercados y a limitar la escasez, pese a sus desacuerdos, especialmente en torno a la guerra en Ucrania. Las limitaciones de la cooperación entre los países del Consejo de Cooperación del Golfo (CCG) también ponen de relieve la necesidad de reforzar el compromiso multilateral. Una planificación regional coherente debería vincular las políticas de producción, almacenamiento y distribución con la defensa, la seguridad y la diplomacia. Este enfoque es esencial para la credibilidad de los países del Golfo y para mantener su influencia internacional.
[1] El canal de Panamá cuenta con esclusas que elevan los buques desde el Atlántico hasta el lago Gatún, situado a mayor altitud, y después los hacen descender hacia el Pacífico, y viceversa. Estas esclusas funcionan llenando y vaciando cámaras con agua dulce procedente de las lluvias que alimentan los lagos de la región. En caso de sequía, el nivel del lago desciende y disminuye el agua disponible para las esclusas, que pierden una parte con cada tránsito. Para mantener el canal operativo, las autoridades reducen el número de buques autorizados a transitar o limitan su calado, lo que a veces obliga a los buques a transportar menos carga y provoca retrasos.
[2] El calado es la profundidad de la parte sumergida de un buque, medida desde la superficie del agua hasta el punto más bajo de su casco. Cuanto más cargado está el buque, más se hunde y mayor es su calado. Si el canal limita el calado permitido, el buque debe reducir su carga para poder pasar sin tocar el fondo.
Mar Rojo y Cuerno de África: cuatro escenarios posibles (6/6)
Mar Rojo y Cuerno de África: convergencia de intereses y rivalidades regionales (5/6)
Mar Rojo y Cuerno de África: el papel de Turquía (4/6)
Mar Rojo y Cuerno de África: rivalidades del Golfo, fragilidades africanas (3/6)
Mar Rojo y Cuerno de África: los casos de Sudán y Etiopía (2/6)
المزيد من Khalil Helou
عرض الكل


المزيد في Strategia
عرض الكل


الأحدث من Levant Time
عرض الكل


