
Géopolitique de l’énergie 2026: Pétrole et Gaz

La géopolitique du pétrole et du gaz est marquée par une répartition géographique inégale des ressources, qui confère aux pays producteurs une influence disproportionnée. L’année 2026 s’est imposée comme un tournant critique pour la sécurité énergétique mondiale. Entre conflits régionaux persistants, fortes tensions géopolitiques et aléas climatiques affectant des axes maritimes vitaux, les certitudes quant à l’approvisionnement en hydrocarbures ont été profondément ébranlées. Une analyse s’impose donc pour comprendre les mécanismes d’un choc inédit, qui fragilise l’approvisionnement en pétrole et en gaz, piliers de la puissance industrielle, alors même que le charbon demeure utilisé et que les énergies solaire et nucléaire poursuivent leur expansion. Face à cette situation, le monde est contraint, au-delà des mesures d’urgence, de redéfinir ses stratégies de résilience.
Vulnérabilité des infrastructures face aux chocs géopolitiques: Moyen-Orient et Eurasie
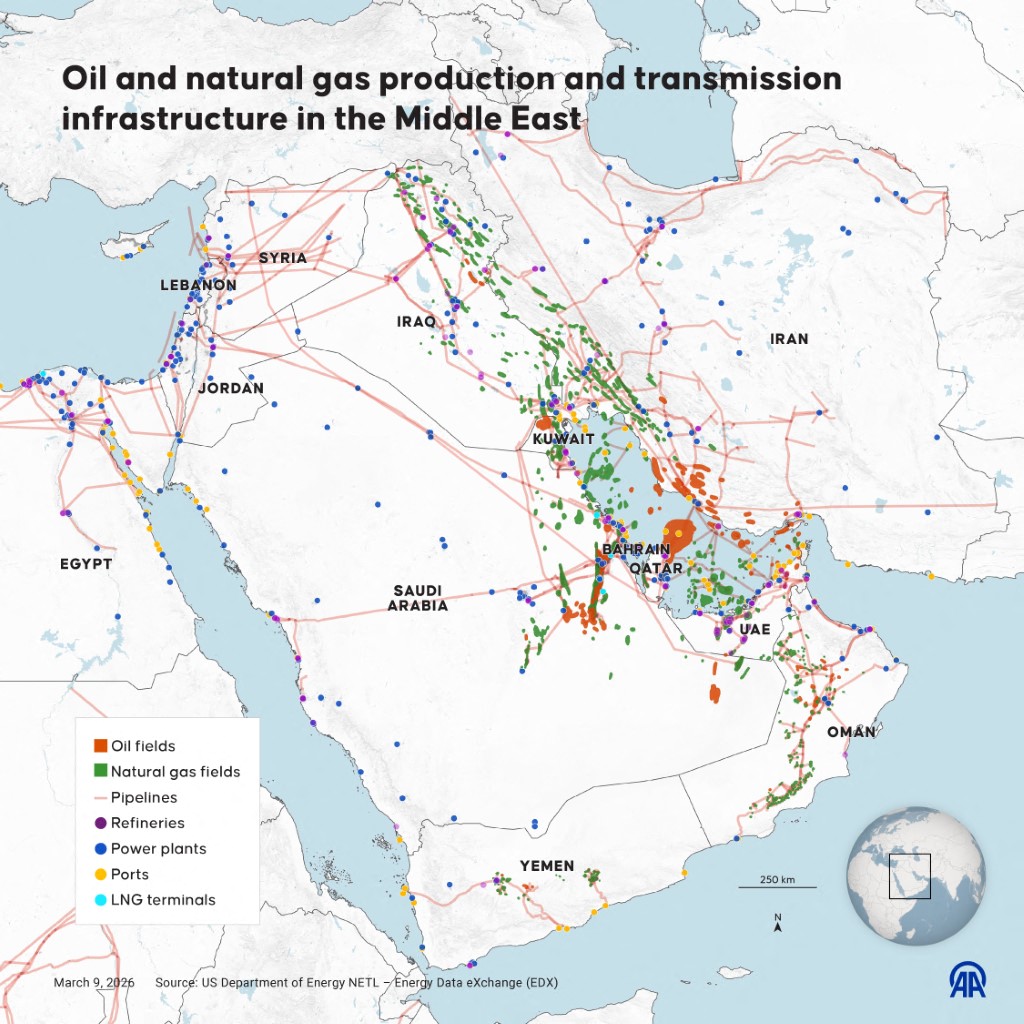
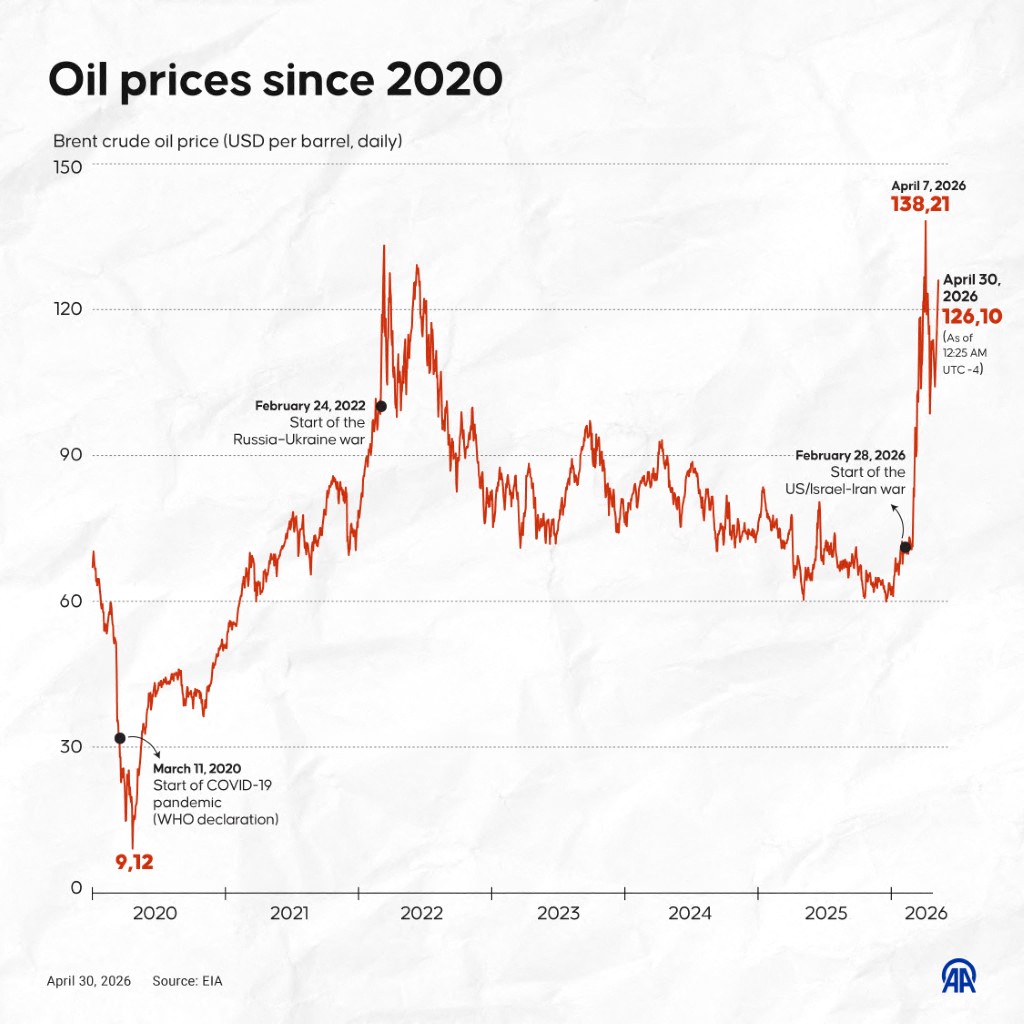
Le conflit régional au Moyen-Orient, commencé fin février 2026, a provoqué un choc d'approvisionnement en hydrocarbures, principalement en raison de la fermeture du détroit d'Ormuz.
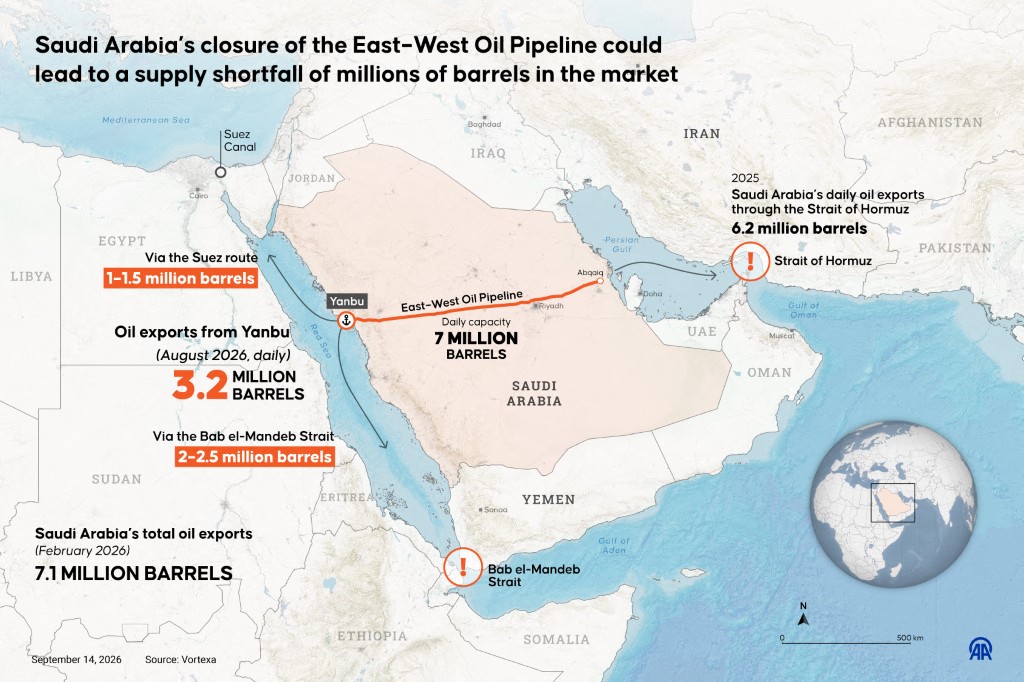
De plus, la prise pour cible, par les belligérants, des infrastructures pétrolières des pays du Golfe a fait chuter de 6 % l’alimentation des raffineries à l’échelle mondiale au deuxième trimestre 2026. En Arabie saoudite, la raffinerie de Ras Tanura, ayant une capacité initiale de 550 000 barils/jour, a été visée par une attaque de drones iraniens le 2 mars 2026, suivie d’une autre attaque par les Houthis du Yémen en septembre 2026.
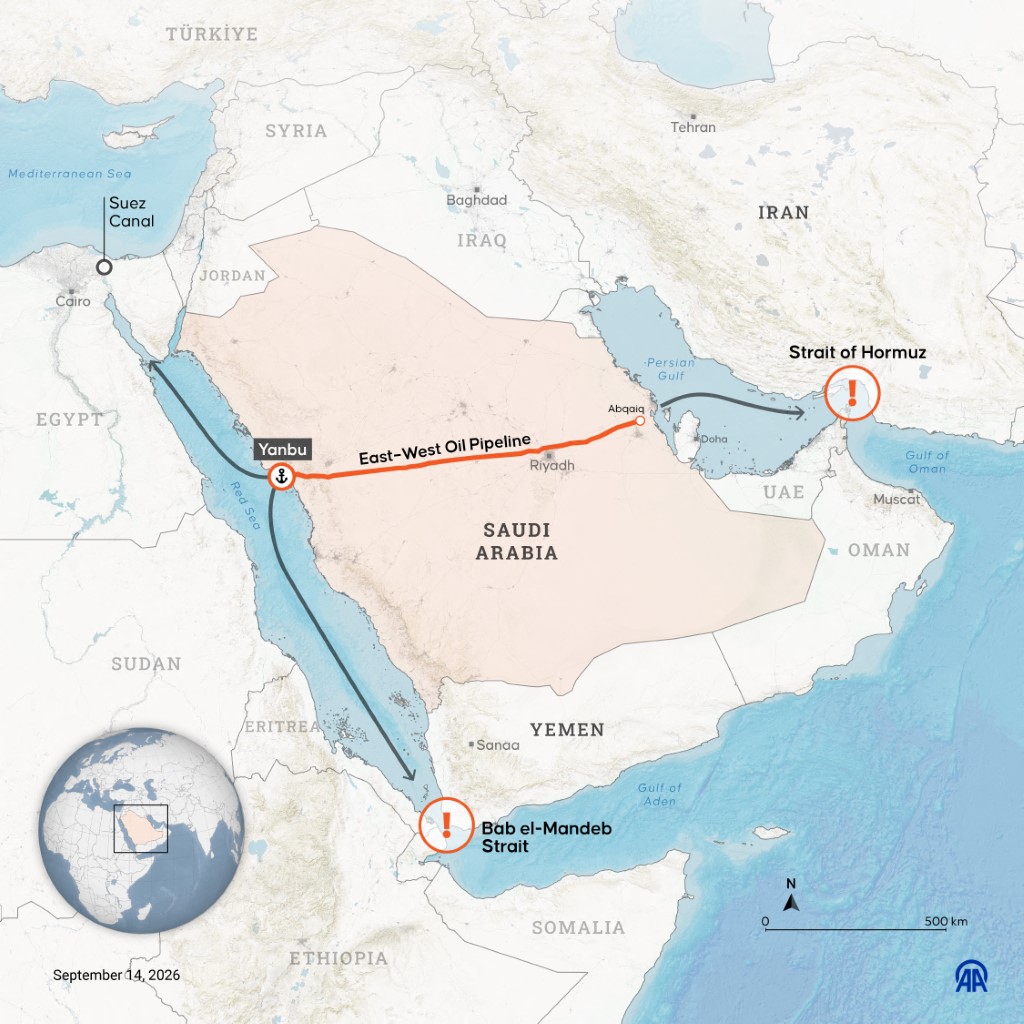
Ceux-ci ont également visé l'oléoduc saoudien stratégique Est-Ouest, reliant les raffineries d’Abqaiq, à l’est, au terminal d'exportation de Yanbu, sur la côte de la mer Rouge. Parallèlement, les drones iraniens ont endommagé le complexe qatari de Ras Laffan, qui a dû suspendre sa production de gaz naturel liquéfié (GNL) dès mars 2026.
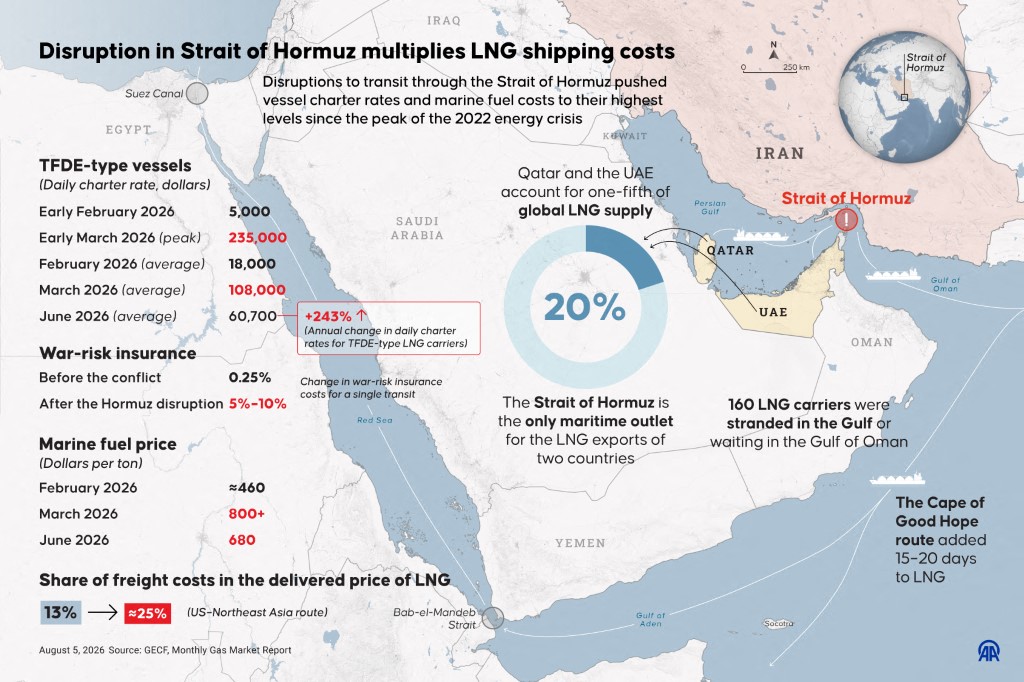
Les installations critiques au Koweït et aux Émirats arabes unis ont également été sérieusement endommagées. Enfin, l’Iran, incapable de riposter efficacement contre les cibles militaires américaines, mène une guerre économique contre l’Occident en attaquant les navires dans le détroit d’Ormuz, exacerbant les contraintes sur l'offre régionale. L’alimentation des raffineries a ainsi chuté de 0,7 million de barils/jour au Koweït et aux Émirats, et de 0,3 million de barils/jour en Arabie saoudite au cours du deuxième trimestre 2026.
Parallèlement, la guerre russo-ukrainienne pèse lourdement sur les capacités de raffinage et d'extraction russes, dont les sites sont devenus des cibles stratégiques privilégiées de l’Ukraine, réduisant ainsi l'offre sur les marchés internationaux. Les attaques contre les raffineries russes avaient touché, au fil de l’année, des installations représentant jusqu’à 80 % de leur capacité, sans que tout ce volume ne soit simultanément indisponible. Les conséquences, à partir de mai 2026, furent une baisse de la production d’environ 20 % pour l’essence et de près de 30 % pour le diesel, par rapport à 2025. Durant l’été, le débit de brut traité aurait encore diminué pour totaliser une baisse d’environ 33 %.
Lignes d’approvisionnement : blocus, risques sécuritaires et sécheresse
Avant février 2026, le détroit d’Ormuz acheminait environ 20 millions de barils de pétrole par jour, soit près d’un cinquième de la consommation mondiale, et voyait passer quelque 85 navires quotidiennement. Après le déclenchement de la guerre le 28 février 2026, et face aux risques de traversée du détroit, le trafic maritime s’est effondré, passant à sept navires par jour.
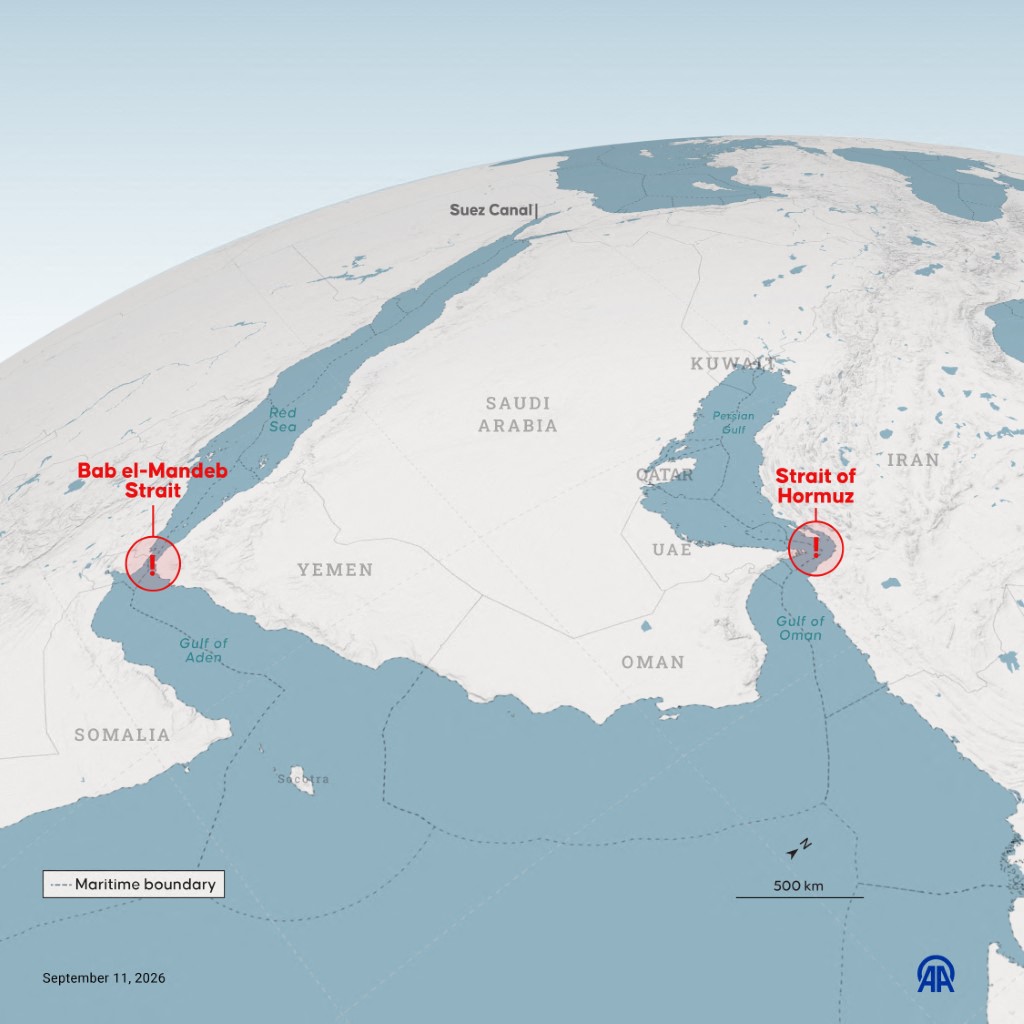
Les primes d’assurance contre les risques de guerre, auparavant d’environ 100 000 dollars US pour un pétrolier valant 100 millions de dollars US, sont passées à 6 à 10 millions de dollars US. Cette hausse a accru les coûts et dissuadé les armateurs, exacerbant ainsi la baisse des flux d’hydrocarbures.
De plus, l'instabilité chronique en mer Rouge, à la suite des conflits au Yémen, au Soudan et dans la Corne de l’Afrique, contraint les pétroliers à des détours coûteux.
Cette instabilité est amplifiée par un autre goulot d'étranglement maritime qui entrave la fluidité des échanges: le canal de Panama.
Celui-ci est sujet à des perturbations causées par la sécheresse[1]. En raison de la baisse des niveaux d'eau dans le lac Gatún, l'Autorité du canal de Panama a été contrainte de limiter le nombre de transits quotidiens et de restreindre le tirant d'eau[2] autorisé pour les navires, ce qui a provoqué des files d'attente prolongées et des hausses de coûts pour les expéditeurs.
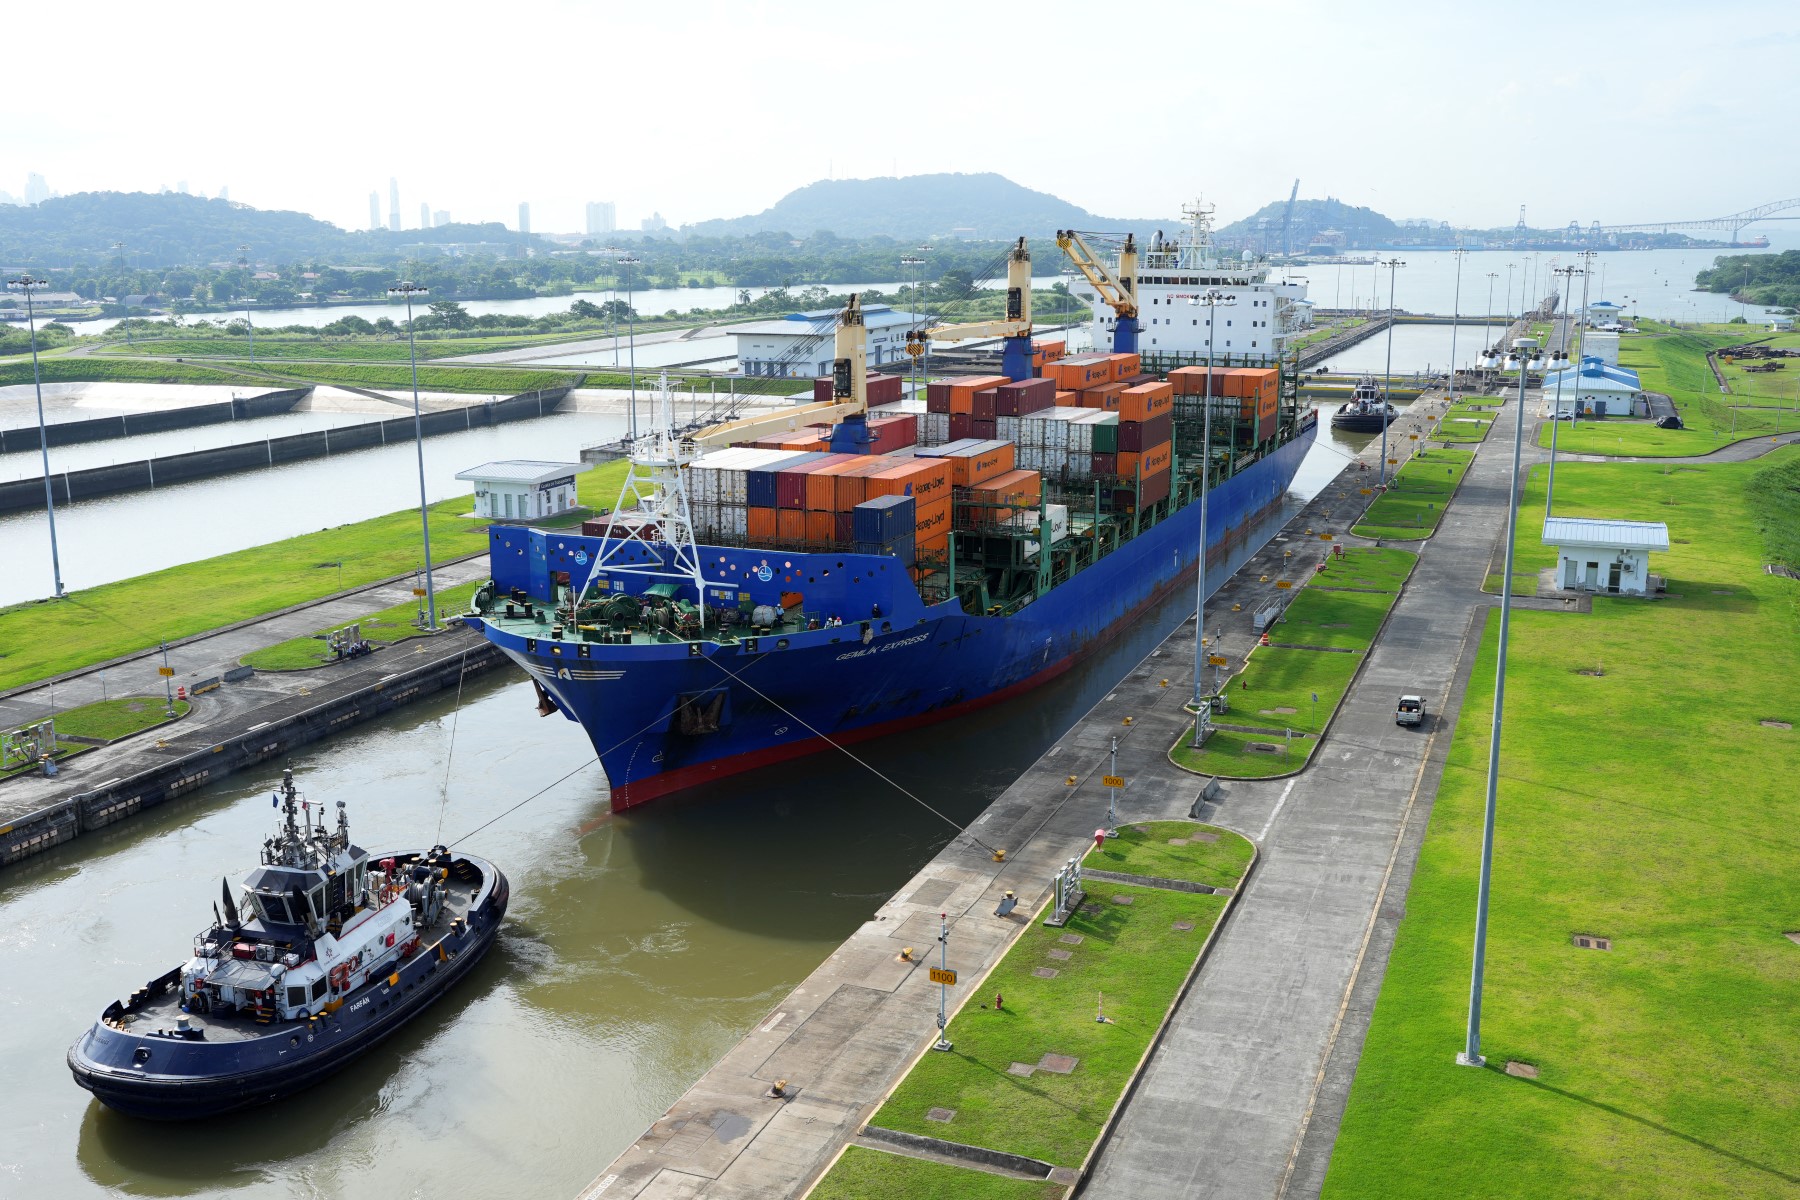
Une portion du canal de Panama à hauteur de l’écluse de Cocoli. (AFP)
Le canal est un axe crucial pour les cargaisons de pétrole et de GNL reliant la côte américaine du golfe du Mexique aux marchés asiatiques. Face à ces restrictions et à l'incertitude, de nombreux transporteurs ont dû soit alléger leurs cargaisons pour respecter les nouvelles normes de tirant d'eau, soit opter pour des itinéraires alternatifs beaucoup plus longs, comme par le détroit de Magellan, augmentant ainsi considérablement les temps de trajet et les frais d'expédition.
Recomposition des flux : les nouveaux piliers de l'approvisionnement
Pour surmonter les goulots d'étranglement causés par les conflits affectant les infrastructures énergétiques critiques, plusieurs stratégies de résilience et d'adaptation sont mises en place, notamment la diversification des sources d’approvisionnement, par exemple à partir des États-Unis. En 2026, ceux-ci ont accru leurs exportations de brut et de GNL pour contribuer à compenser les perturbations de l’approvisionnement au Moyen-Orient et en Russie.
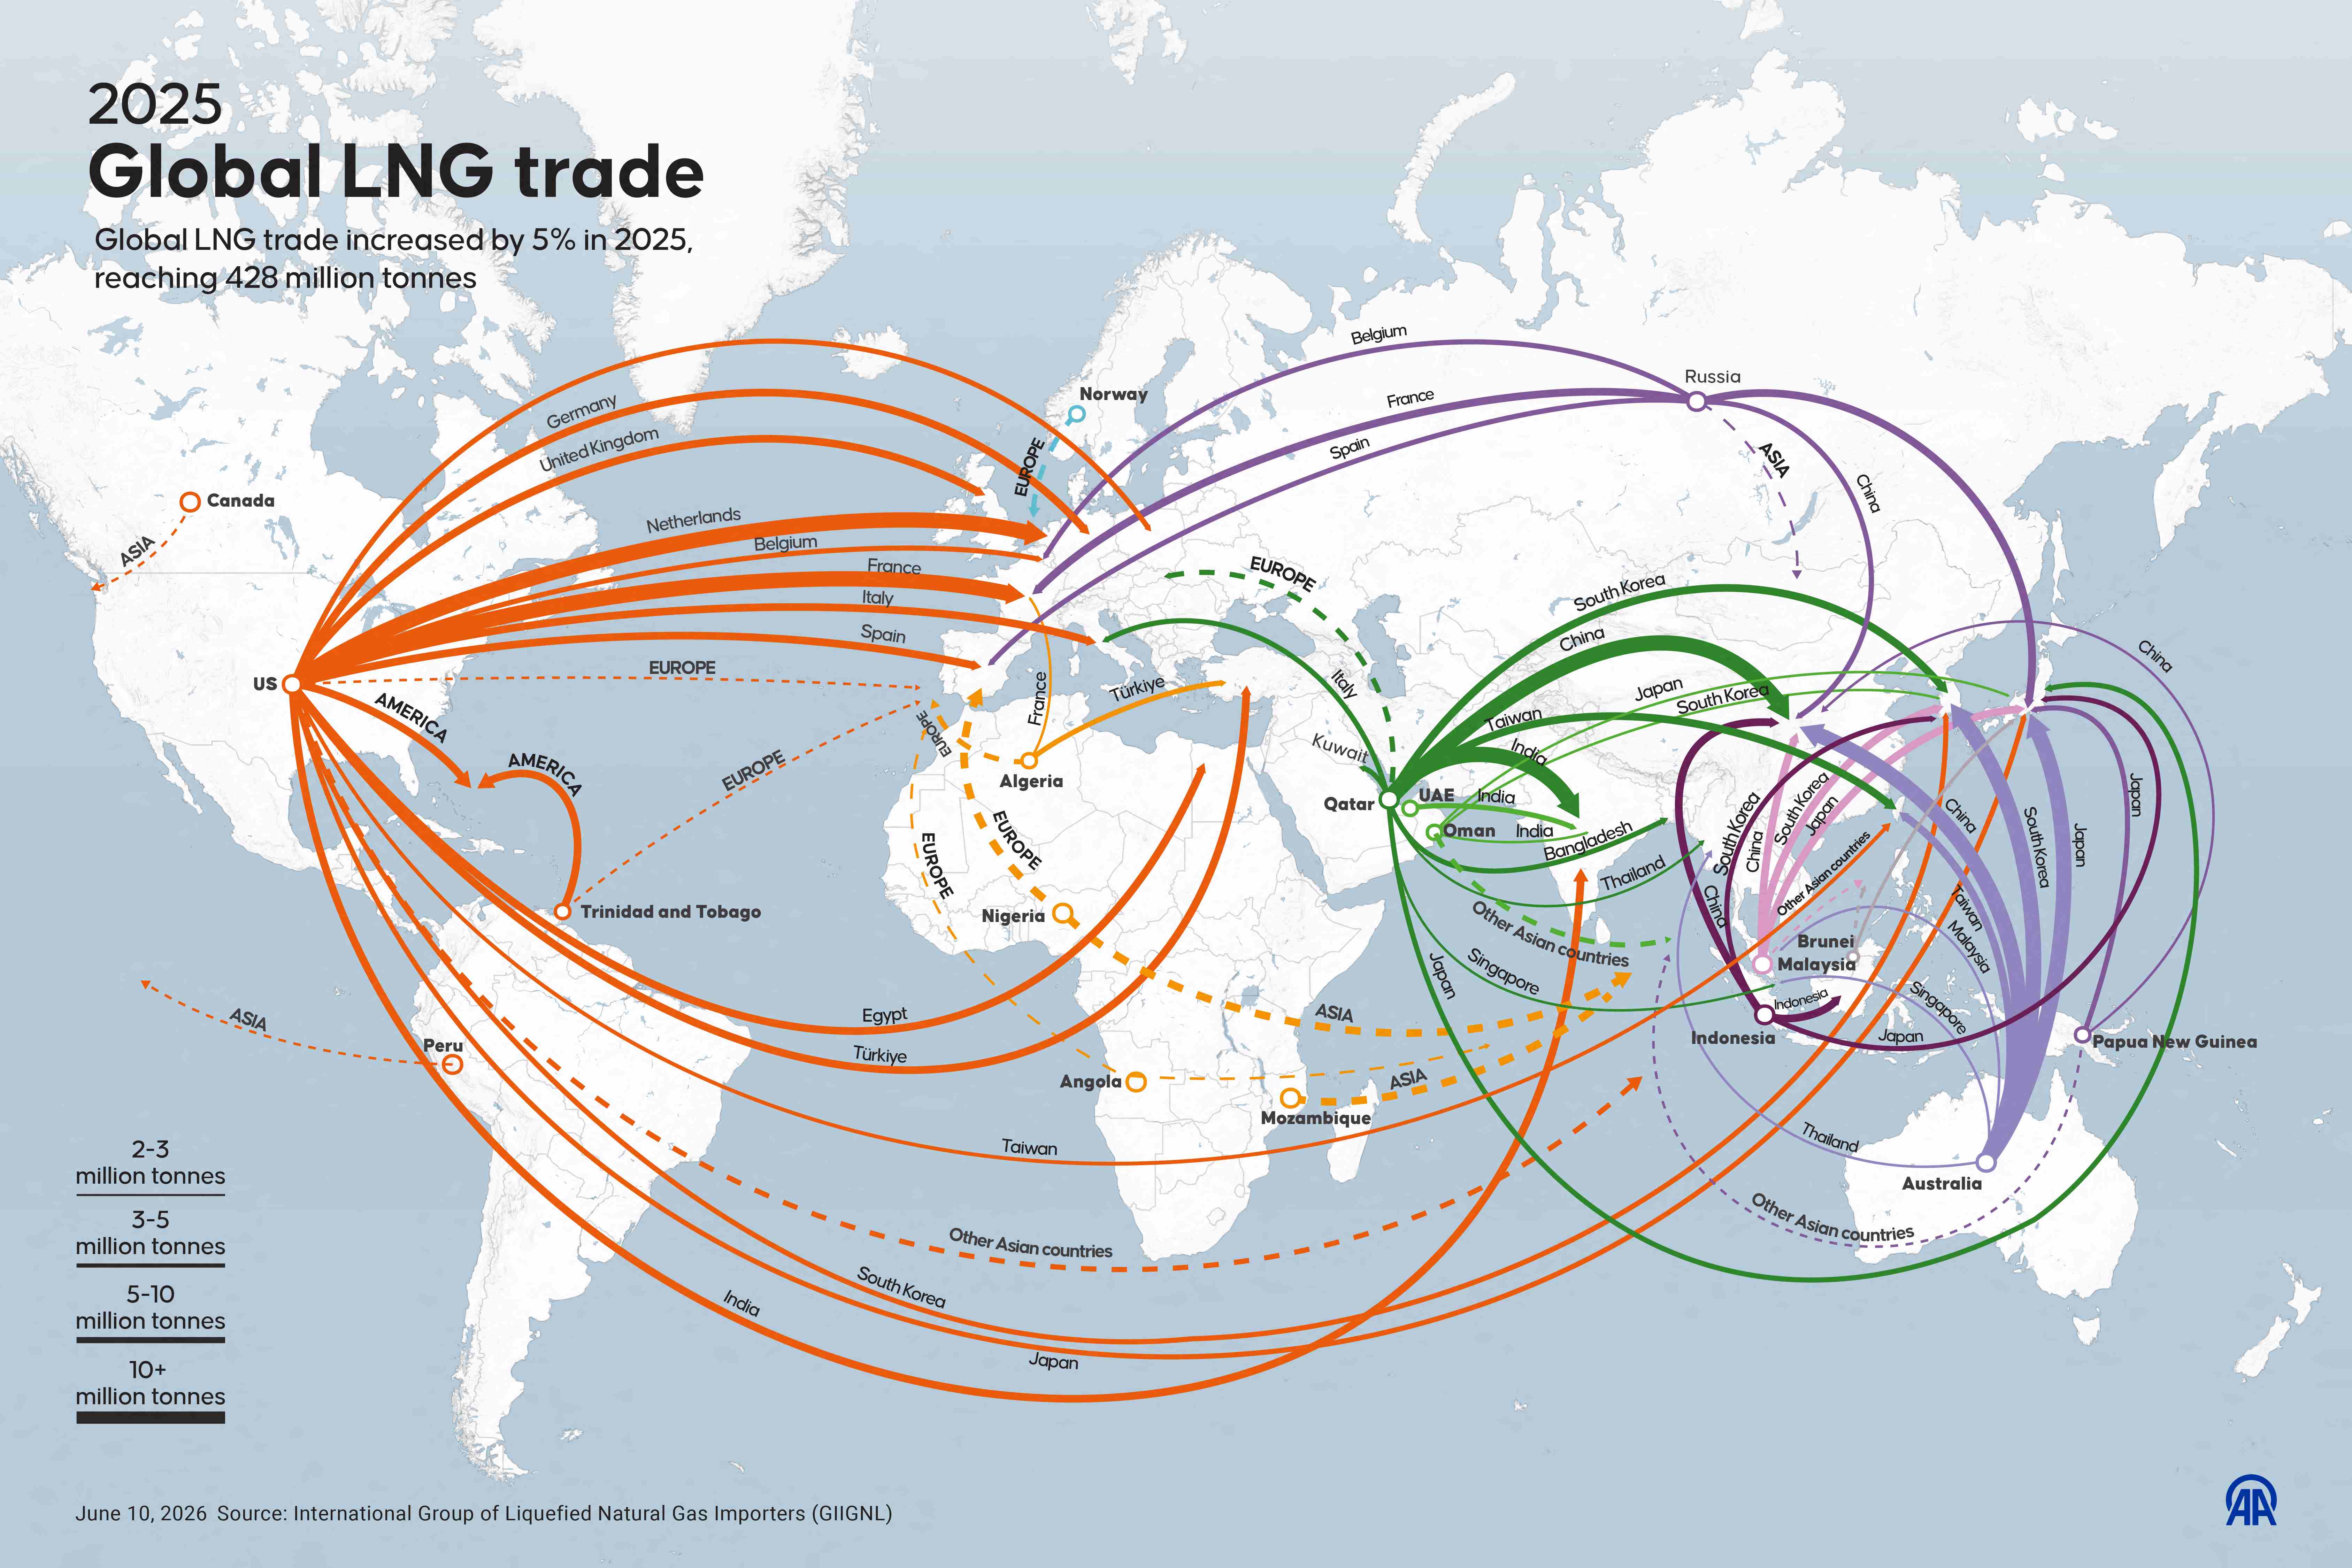
Leurs exportations de pétrole brut ont atteint un record mensuel de 5,6 millions de barils par jour en mai dernier, vu que l’Asie et l’Europe se tournaient davantage vers le brut américain. Leurs exportations de GNL atteindront 17 milliards de pieds cubes/jour en 2026, contre 15 milliards en 2025, tandis que les exportations par gazoduc, principalement vers le Mexique, atteindront environ 9,8 milliards de pieds cubes/jour, renforçant ainsi leur rôle comme fournisseur de gaz sur les marchés mondiaux. L’Algérie a également joué et prévoit de jouer un rôle clef. Profitant de sa position géographique stratégique hors des zones de conflit direct, elle s'est imposée comme un pilier de la sécurité gazière pour l'Italie, l'Espagne et l'Allemagne.
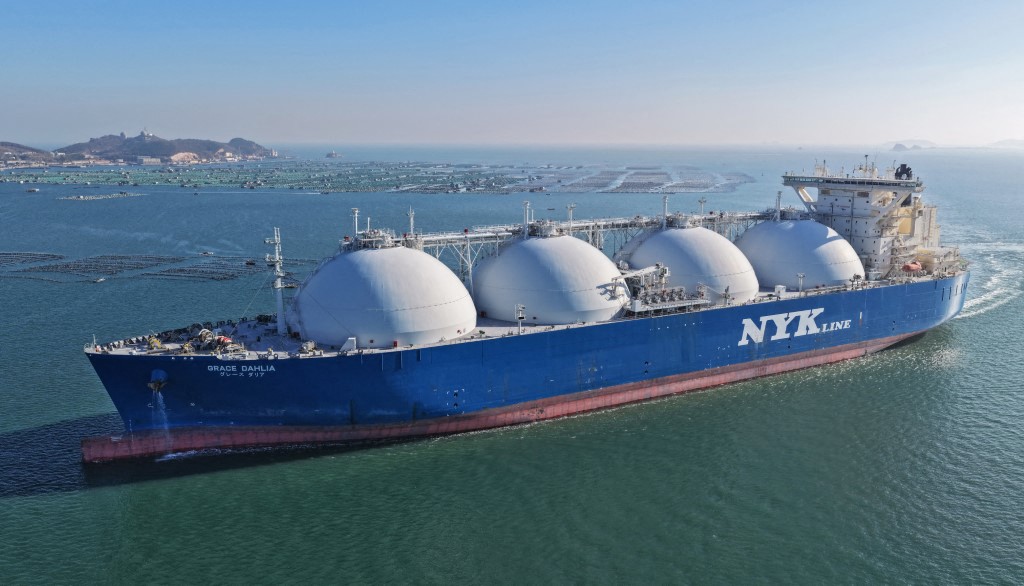
Un méthanier, navire transporteur de Gaz Naturel Liquéfié. (AFP)
La compagnie nationale algérienne d’hydrocarbures Sonatrach prévoit un investissement de 60 milliards de dollars pour les cinq années à venir afin de booster la production gazière, qui a déjà progressé de 4,2 % au premier semestre de 2026. Pour répondre à la demande européenne, l'Algérie est une alternative fiable, bien que limitée par une consommation intérieure croissante. La Libye, par contre, peine à maintenir ses volumes d'exportation vers l'Europe pour de multiples raisons, dont l’instabilité politique et sécuritaire. Les exportations libyennes de gaz vers l'Italie ont fortement chuté, passant de 2,5 milliards de m³ en 2023 à environ 1 milliard en 2025, tendance qui s'est confirmée en 2026, marquant une perte de vitesse significative.
Renforcer la résilience énergétique par la coopération
Les frappes visant des complexes gaziers, des raffineries et des oléoducs au Moyen-Orient, en Russie et en Ukraine, conjuguées aux risques pesant sur les grandes routes maritimes, accentuent la volatilité des marchés. Ces facteurs font de la sécurité énergétique un enjeu durable et appellent à une profonde réorganisation des chaînes d’approvisionnement. Celles-ci doivent désormais accorder une place centrale à la résilience, d’autant que les prévisions laissent entrevoir des marchés toujours sous tension en 2027. Renforcer la sécurité énergétique suppose donc d’agir simultanément sur les infrastructures, la préparation aux crises et la coopération internationale.
La résilience des pays consommateurs passe par la diversification des ressources fossiles, renouvelables et nucléaires, la diversification des pays fournisseurs, la modernisation des installations, le développement des capacités de stockage stratégique et opérationnel, ainsi que par l’augmentation de la production décentralisée d’énergie renouvelable.
Les tensions au Moyen-Orient ont fortement touché les pays producteurs du Golfe et se sont répercutées sur les marchés internationaux. Dans ce contexte, une coordination accrue entre l’Union européenne et les États-Unis pourrait contribuer à stabiliser les marchés et à limiter les pénuries, malgré leurs désaccords, notamment au sujet de la guerre en Ukraine. Les limites de la coopération entre les pays du Conseil de coopération du Golfe (CCG) soulignent également la nécessité d’un engagement multilatéral renforcé. Une planification régionale cohérente devrait associer les politiques de production, de stockage et de distribution à la défense, à la sécurité et à la diplomatie. Une telle démarche est essentielle à la crédibilité des pays du Golfe et au maintien de leur influence internationale.
[1] Le canal de Panama est composé d’écluses qui font monter les navires depuis l’Atlantique jusqu’au lac Gatún, situé en altitude, puis les font redescendre vers le Pacifique, et vice-versa. Ces écluses fonctionnent en remplissant et en vidant des bassins avec de l’eau douce provenant des pluies qui alimentent les lacs de la région. En cas de sécheresse, le niveau du lac baisse et moins d’eau devient disponible pour les écluses, qui en perdent une partie à chaque passage. Pour maintenir le canal en activité, les autorités réduisent le nombre de navires autorisés à transiter ou diminuent leur tirant d’eau, ce qui oblige parfois les navires à transporter moins de cargaison et entraîne des retards.
[2] Le tirant d’eau est la profondeur de la partie immergée d’un navire, mesurée entre la surface de l’eau et le point le plus bas de sa coque. Plus le navire est chargé, plus il s’enfonce et plus son tirant d’eau augmente. Si le canal limite le tirant d’eau autorisé, le navire doit réduire sa cargaison pour pouvoir passer sans toucher le fond.
Mer Rouge et Corne de l’Afrique: quatre scénarios possibles (6/6)
Mer Rouge et Corne de l’Afrique: convergences d’intérêts et rivalités régionales (5/6)
Mer Rouge et Corne de l’Afrique: la place de la Turquie (4/6)
Mer Rouge et Corne de l’Afrique: rivalités du Golfe, fragilités africaines (3/6)
Mer Rouge et Corne de l’Afrique: les cas du Soudan et de l’Éthiopie (2/6)
Plus de Khalil Helou
Voir tout


À lire aussi dans Strategia
Voir tout


Les derniers articles de Levant Time
Voir tout


