
الجغرافيا السياسية للطاقة 2026: النفط والغاز

تتسم الجغرافيا السياسية للنفط والغاز بتفاوت التوزيع الجغرافي للموارد، ما يمنح الدول المنتجة نفوذاً يفوق وزنها النسبي. وقد شكّل عام 2026 منعطفاً حاسماً للأمن العالمي في مجال الطاقة. فبين النزاعات الإقليمية المستمرة، والتوترات الجيوسياسية الحادة، والتقلبات المناخية التي تؤثر في ممرات بحرية حيوية، اهتزت بشدة الثقة في استقرار إمدادات النفط والغاز. لذا، لا بد من تحليل لفهم آليات صدمة غير مسبوقة تهدد إمدادات النفط والغاز، وهما من ركائز القوة الصناعية، في وقت لا يزال فيه الفحم مستخدماً وتواصل فيه الطاقتان الشمسية والنووية توسعهما. وأمام هذا الوضع، يجد العالم نفسه مضطراً إلى تجاوز تدابير الطوارئ وإعادة صياغة استراتيجياته لتعزيز القدرة على الصمود.
هشاشة البنية التحتية أمام الصدمات الجيوسياسية: الشرق الأوسط وأوراسيا
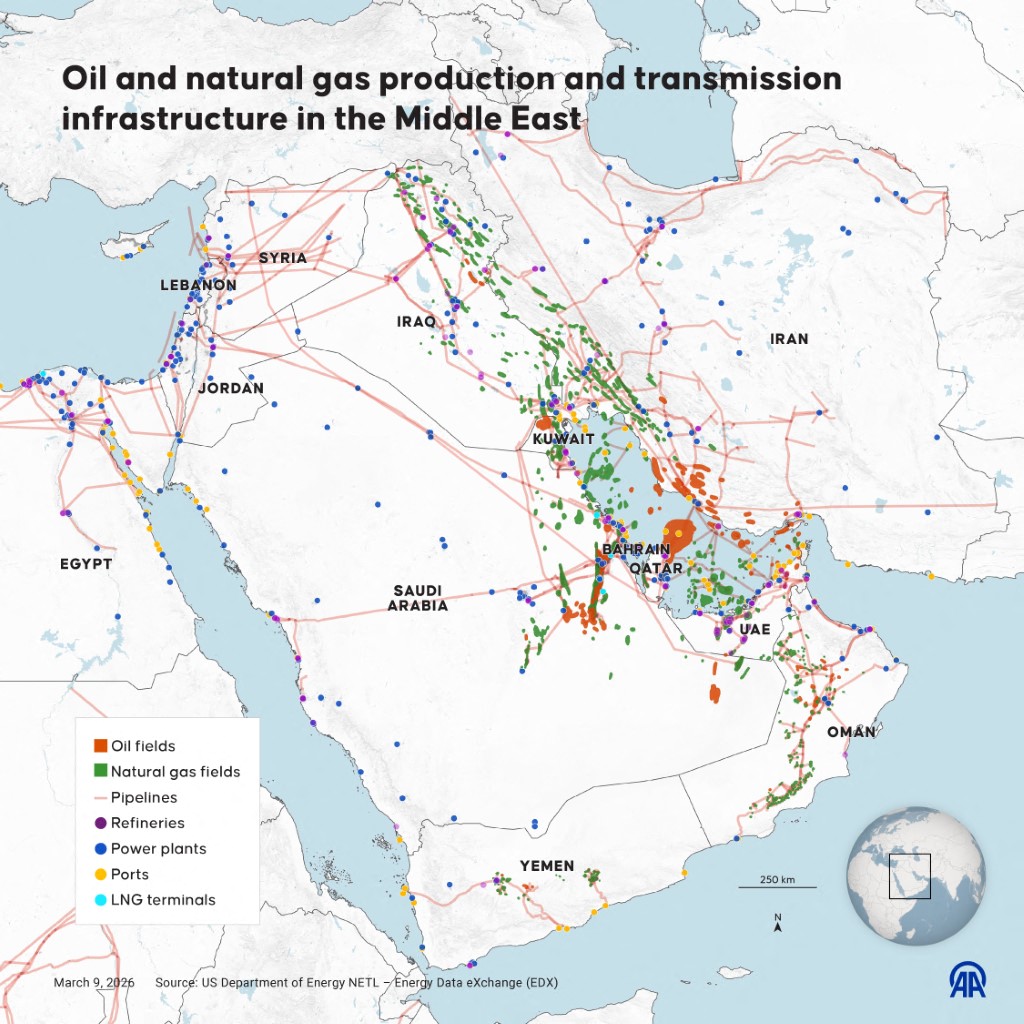
تسبب النزاع الإقليمي في الشرق الأوسط، الذي اندلع في أواخر فبراير 2026، في صدمة لإمدادات النفط والغاز، ويرجع ذلك أساساً إلى إغلاق مضيق هرمز.
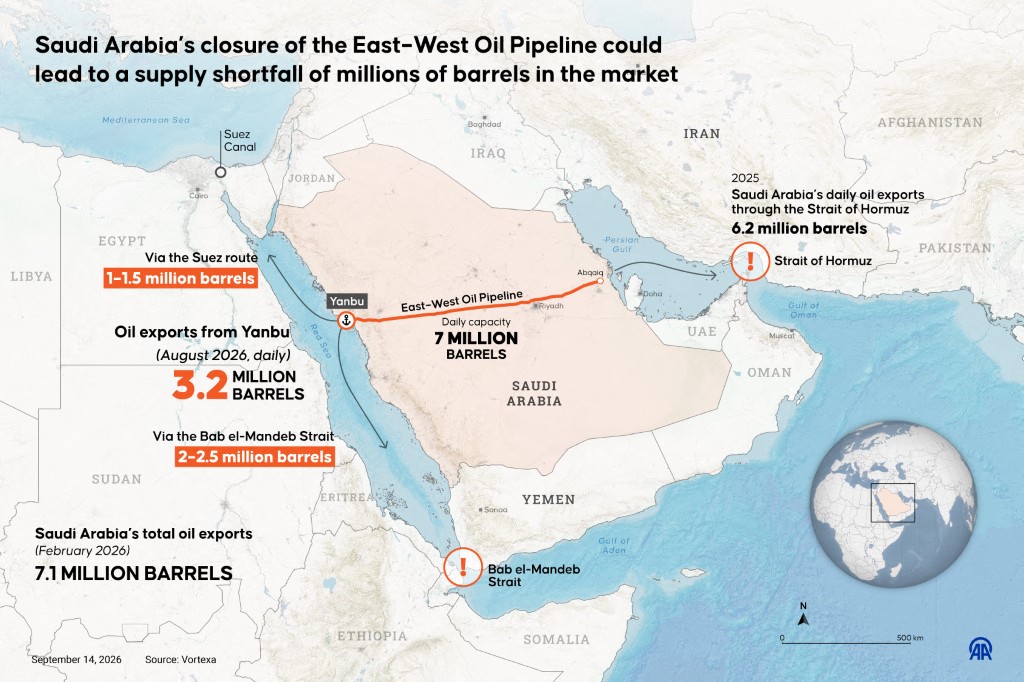
إضافة إلى ذلك، أدى استهداف الأطراف المتحاربة للمنشآت النفطية في دول الخليج إلى تراجع إمدادات المصافي على مستوى العالم بنسبة 6% في الربع الثاني من عام 2026. ففي السعودية، تعرضت مصفاة رأس تنورة، التي تبلغ طاقتها الأولية 550 ألف برميل يومياً، لهجوم بطائرات مسيّرة إيرانية في 2 مارس 2026، أعقبه هجوم آخر شنه الحوثيون من اليمن في سبتمبر 2026.
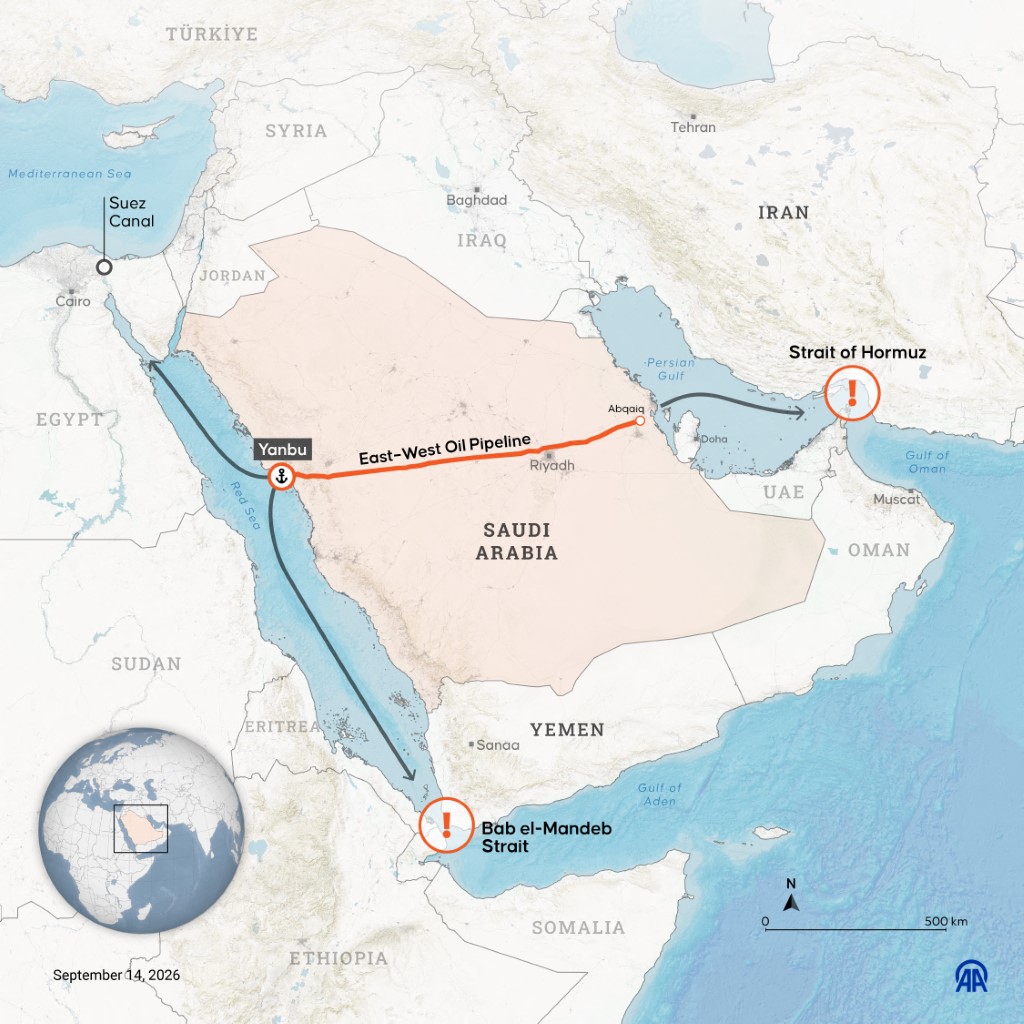
واستهدف الحوثيون أيضاً خط أنابيب النفط السعودي الاستراتيجي «شرق–غرب»، الذي يربط مصافي بقيق في الشرق بمحطة التصدير في ينبع على ساحل البحر الأحمر. وبالتوازي، ألحقت الطائرات المسيّرة الإيرانية أضراراً بمجمع رأس لفان القطري، الذي اضطر إلى تعليق إنتاجه من الغاز الطبيعي المسال منذ مارس 2026.
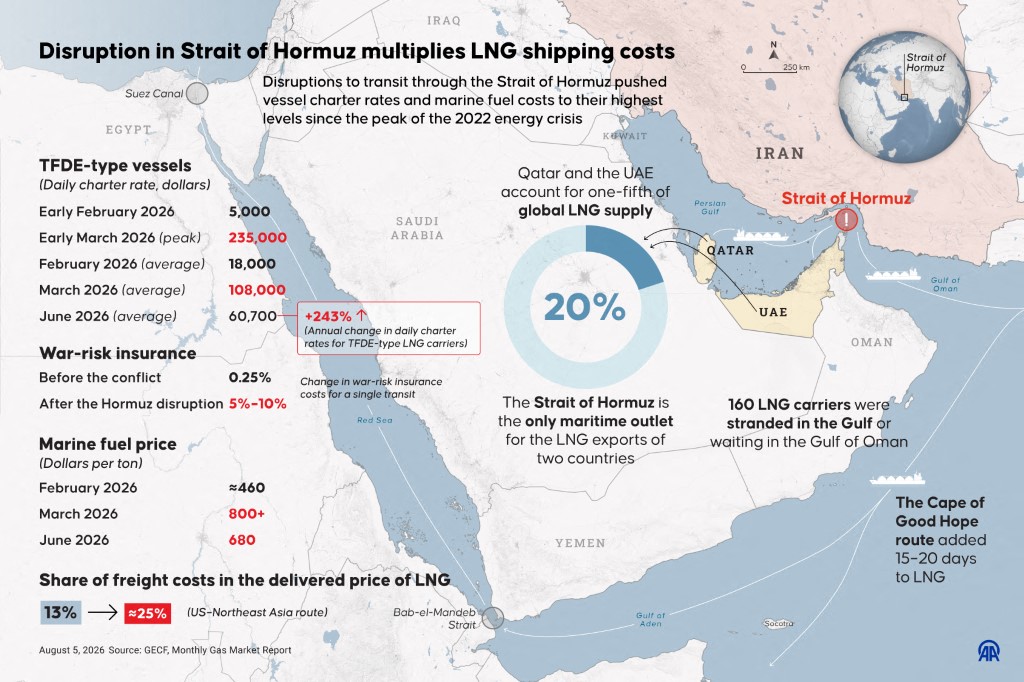
كما تعرضت منشآت حيوية في الكويت والإمارات العربية المتحدة لأضرار جسيمة. وأخيراً، تشن إيران، العاجزة عن الرد بفاعلية على الأهداف العسكرية الأمريكية، حرباً اقتصادية على الغرب عبر مهاجمة السفن في مضيق هرمز، ما يزيد الضغوط على الإمدادات الإقليمية. وهكذا تراجعت إمدادات المصافي بمقدار 0.7 مليون برميل يومياً في الكويت والإمارات، وبمقدار 0.3 مليون برميل يومياً في السعودية خلال الربع الثاني من عام 2026.
بالتوازي، تلقي الحرب الروسية الأوكرانية بثقلها على قدرات التكرير والاستخراج الروسية، بعدما أصبحت مواقعها أهدافاً استراتيجية رئيسية لأوكرانيا، ما يقلص المعروض في الأسواق الدولية. وقد طالت الهجمات على المصافي الروسية، على مدار العام، منشآت تمثل ما يصل إلى 80% من طاقتها الإجمالية، من دون أن يعني ذلك خروج كامل هذه الطاقة من الخدمة في آن واحد. واعتباراً من مايو 2026، تمثلت التداعيات في انخفاض إنتاج البنزين بنحو 20% والديزل بنحو 30% مقارنة بعام 2025. وخلال الصيف، تشير التقديرات إلى أن كميات الخام المعالجة تراجعت أكثر، ليبلغ إجمالي الانخفاض نحو 33%.
خطوط الإمداد: الحصار والمخاطر الأمنية والجفاف
قبل فبراير 2026، كان يمر عبر مضيق هرمز نحو 20 مليون برميل من النفط يومياً، أي ما يقارب خُمس الاستهلاك العالمي، وكانت تعبره قرابة 85 سفينة يومياً. وبعد اندلاع الحرب في 28 فبراير 2026، وفي ظل مخاطر عبور المضيق، انهارت حركة الملاحة البحرية لتقتصر على سبع سفن يومياً.
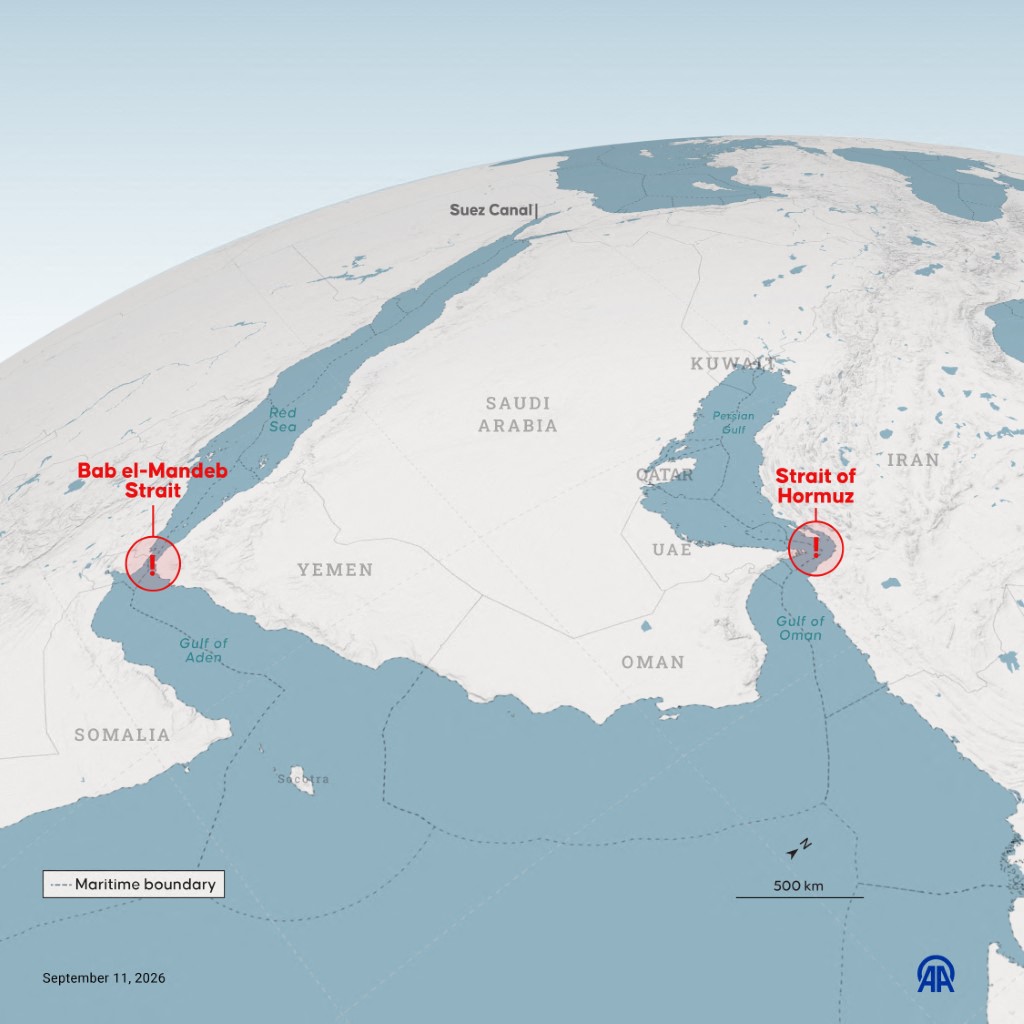
وارتفعت أقساط التأمين ضد مخاطر الحرب، التي كانت تبلغ نحو 100 ألف دولار أمريكي لناقلة نفط قيمتها 100 مليون دولار أمريكي، إلى ما بين 6 و10 ملايين دولار أمريكي. وقد زادت هذه القفزة التكاليف وأحجمت بسببها شركات الشحن عن العبور، ما فاقم تراجع تدفقات النفط والغاز.
علاوة على ذلك، يجبر عدم الاستقرار المزمن في البحر الأحمر، الناجم عن النزاعات في اليمن والسودان والقرن الأفريقي، ناقلات النفط على سلوك طرق التفافية مكلفة.
وتتفاقم هذه الاضطرابات بفعل نقطة اختناق بحرية أخرى تعرقل انسيابية التجارة، وهي قناة بنما.
وتتعرض القناة لاضطرابات ناجمة عن الجفاف[1]. فبسبب انخفاض منسوب المياه في بحيرة غاتون، اضطرت هيئة قناة بنما إلى تقليص عدد عمليات العبور اليومية وخفض الغاطس[2] المسموح به للسفن، ما أدى إلى فترات انتظار طويلة وارتفاع تكاليف الشحن.
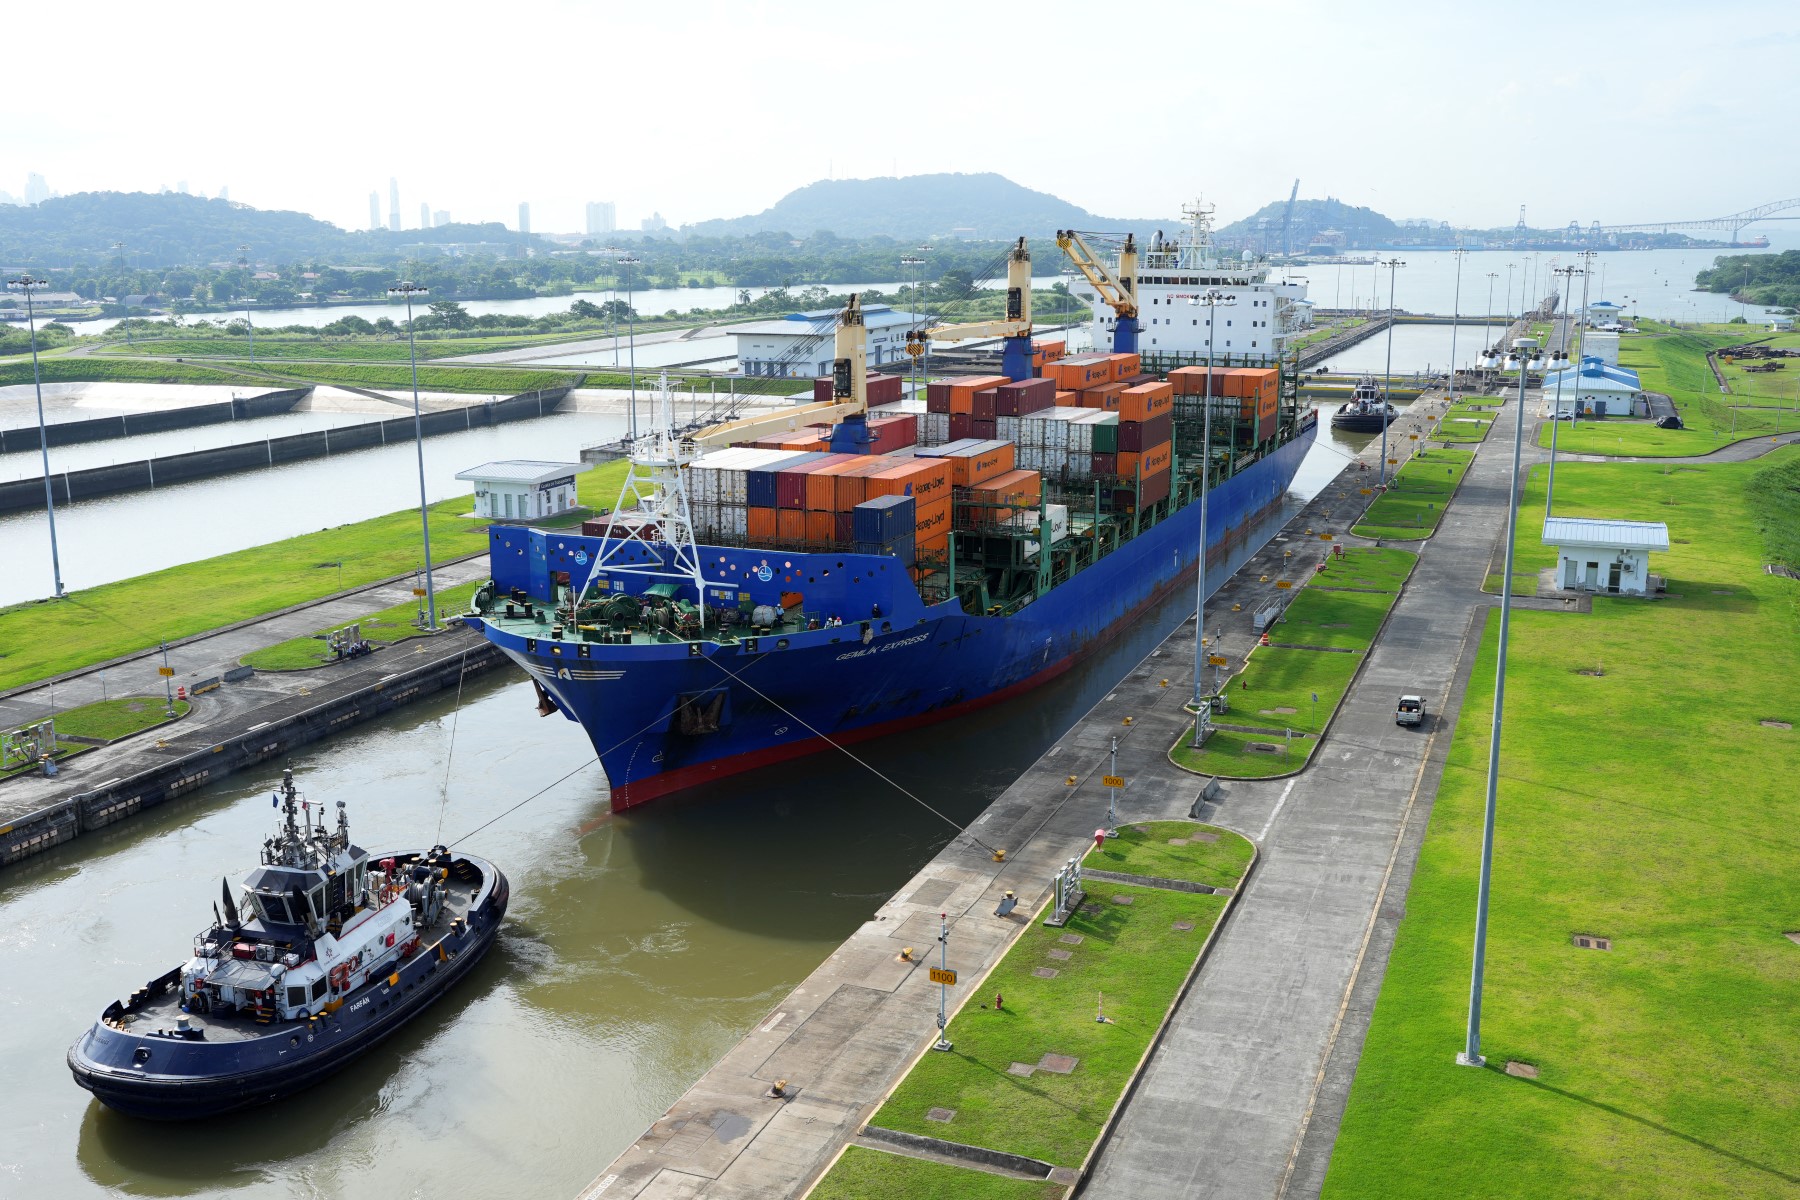
جزء من قناة بنما عند هويس كوكولي. (أ ف ب)
تمثل القناة ممراً حيوياً لشحنات النفط والغاز الطبيعي المسال بين الساحل الأميركي على خليج المكسيك والأسواق الآسيوية. وفي ظل هذه القيود وحالة عدم اليقين، اضطر كثير من شركات النقل إلى تخفيف حمولات سفنها للالتزام بمتطلبات الغاطس الجديدة، أو اختيار مسارات بديلة أطول بكثير، مثل المرور عبر مضيق ماجلان، ما زاد بشكل كبير من مدة الرحلات وتكاليف الشحن.
إعادة تشكيل تدفقات الطاقة: الركائز الجديدة للإمدادات
لتجاوز الاختناقات الناجمة عن النزاعات التي تؤثر في البنية التحتية الحيوية للطاقة، يجري اعتماد استراتيجيات عدة لتعزيز المرونة والتكيف، أبرزها تنويع مصادر الإمداد، باللجوء إلى الولايات المتحدة مثلاً. ففي عام 2026، زادت الولايات المتحدة صادراتها من النفط الخام والغاز الطبيعي المسال للمساهمة في تعويض اضطرابات الإمدادات من الشرق الأوسط وروسيا.
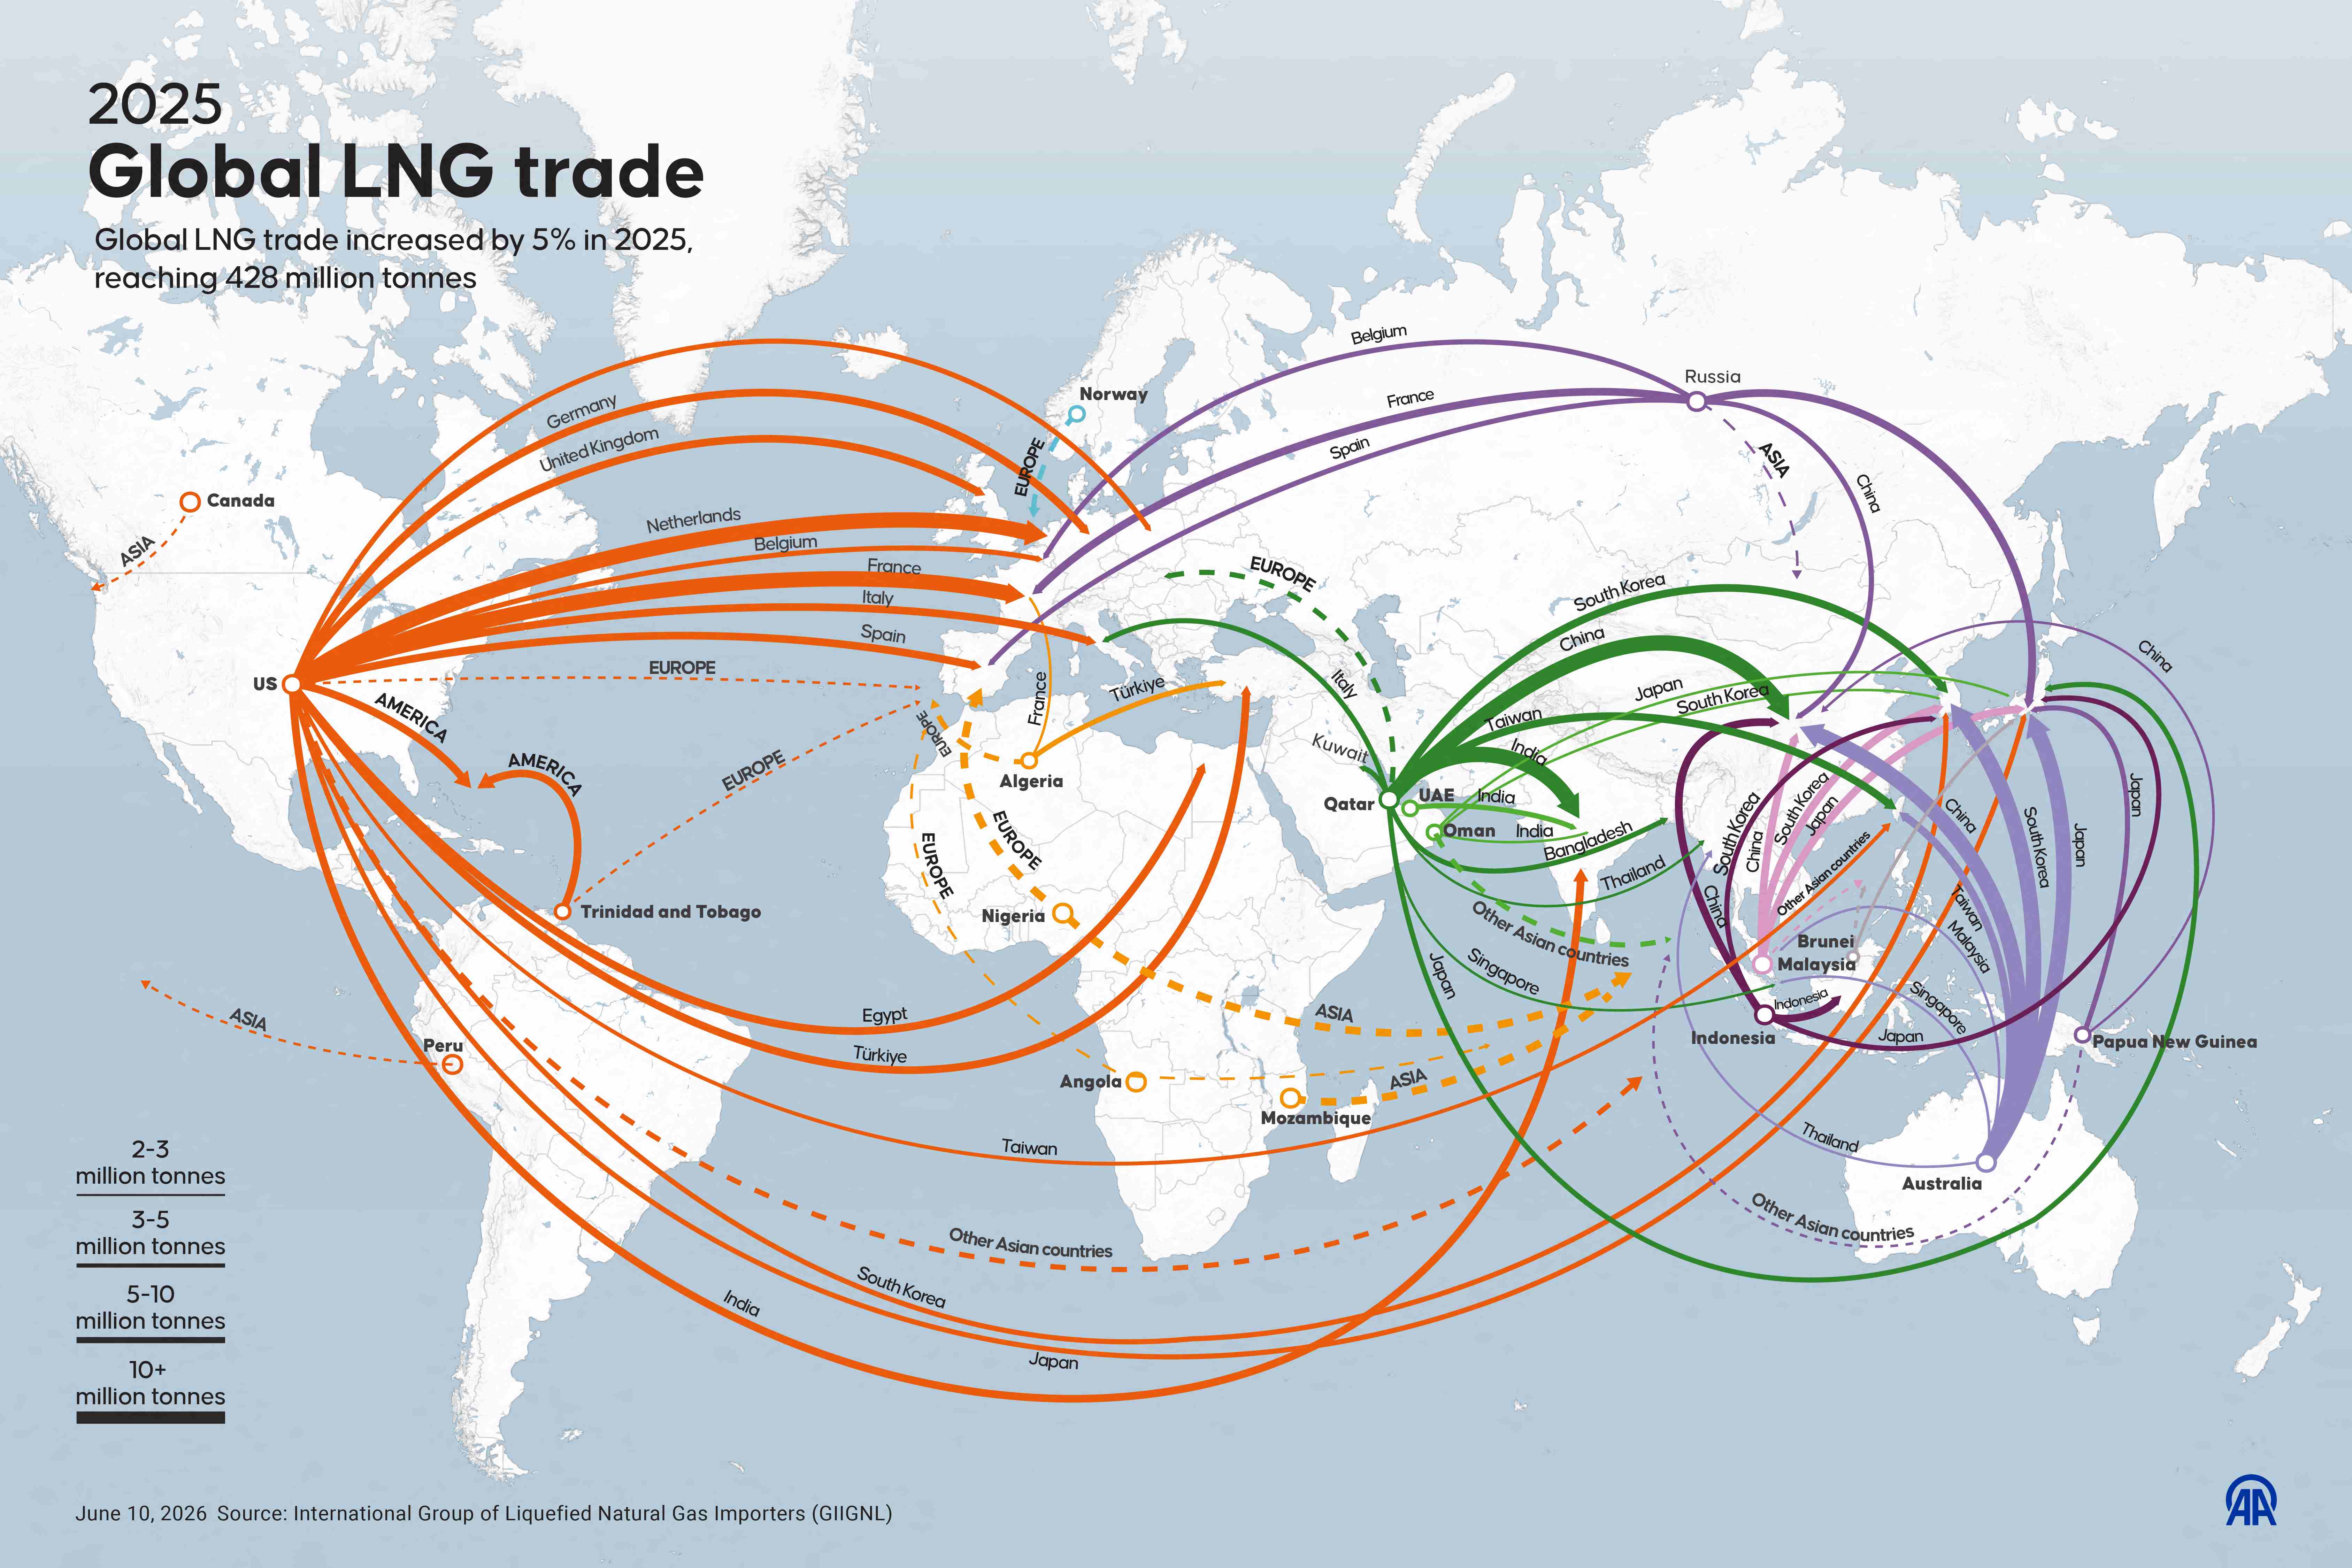
وبلغت صادراتها من النفط الخام مستوى شهرياً قياسياً قدره 5.6 ملايين برميل يومياً في مايو الماضي، مع تزايد توجه آسيا وأوروبا نحو الخام الأميركي. وستصل صادراتها من الغاز الطبيعي المسال إلى 17 مليار قدم مكعبة يومياً في عام 2026، مقابل 15 ملياراً في عام 2025، بينما ستبلغ صادرات الغاز عبر الأنابيب، المتجهة أساساً إلى المكسيك، نحو 9.8 مليارات قدم مكعبة يومياً، ما يعزز دورها مورداً للغاز في الأسواق العالمية. كما أدت الجزائر دوراً محورياً وتعتزم مواصلة هذا الدور. فبفضل موقعها الجغرافي الاستراتيجي خارج مناطق النزاع المباشر، رسخت مكانتها ركيزةً لأمن إمدادات الغاز في إيطاليا وإسبانيا وألمانيا.
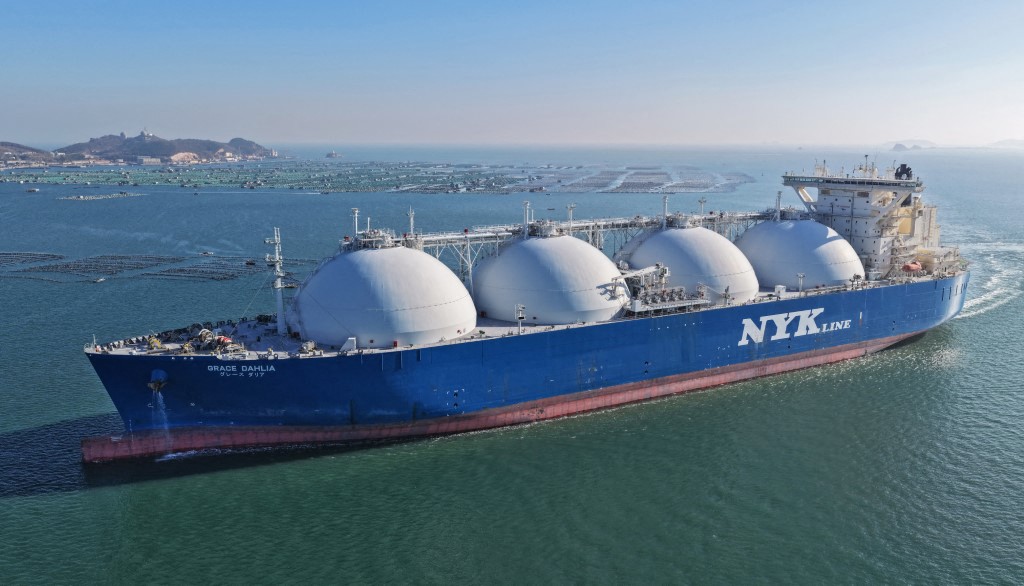
ناقلة للغاز الطبيعي المسال. (أ ف ب)
تعتزم شركة سوناطراك، الشركة الوطنية الجزائرية للمحروقات، استثمار 60 مليار دولار خلال السنوات الخمس المقبلة لتعزيز إنتاج الغاز، الذي ارتفع بالفعل بنسبة 4.2% في النصف الأول من عام 2026. وتُعد الجزائر بديلاً موثوقاً لتلبية الطلب الأوروبي، وإن كان تزايد الاستهلاك المحلي يحد من قدرتها على ذلك. أما ليبيا، فتواجه صعوبة في الحفاظ على حجم صادراتها إلى أوروبا لأسباب عدة، منها عدم الاستقرار السياسي والأمني. وقد تراجعت صادرات الغاز الليبي إلى إيطاليا بشكل حاد، من 2.5 مليار متر مكعب في عام 2023 إلى نحو مليار متر مكعب في عام 2025، وهو اتجاه استمر في عام 2026، بما يعكس تراجعاً ملحوظاً.
تعزيز قدرة قطاع الطاقة على الصمود من خلال التعاون
تزيد الضربات التي تستهدف مجمعات الغاز والمصافي وخطوط أنابيب النفط في الشرق الأوسط وروسيا وأوكرانيا، إلى جانب المخاطر التي تهدد طرق الملاحة البحرية الرئيسية، من تقلبات الأسواق. وتجعل هذه العوامل أمن الطاقة تحديًا طويل الأمد، وتستدعي إعادة تنظيم شاملة لسلاسل الإمداد، بحيث تصبح القدرة على الصمود والتكيف محورًا أساسيًا فيها، لا سيما أن التوقعات تشير إلى استمرار الضغوط على الأسواق في عام 2027. لذا، فإن تعزيز أمن الطاقة يتطلب العمل بالتوازي على تطوير البنية التحتية، والاستعداد للأزمات، وتوطيد التعاون الدولي.
يتطلب تعزيز قدرة الدول المستهلكة على الصمود تنويع مصادر الطاقة الأحفورية والمتجددة والنووية، وتنويع الدول المورّدة، وتحديث المنشآت، وتطوير قدرات التخزين الاستراتيجي والتشغيلي، إلى جانب زيادة إنتاج الطاقة المتجددة بصورة لامركزية.
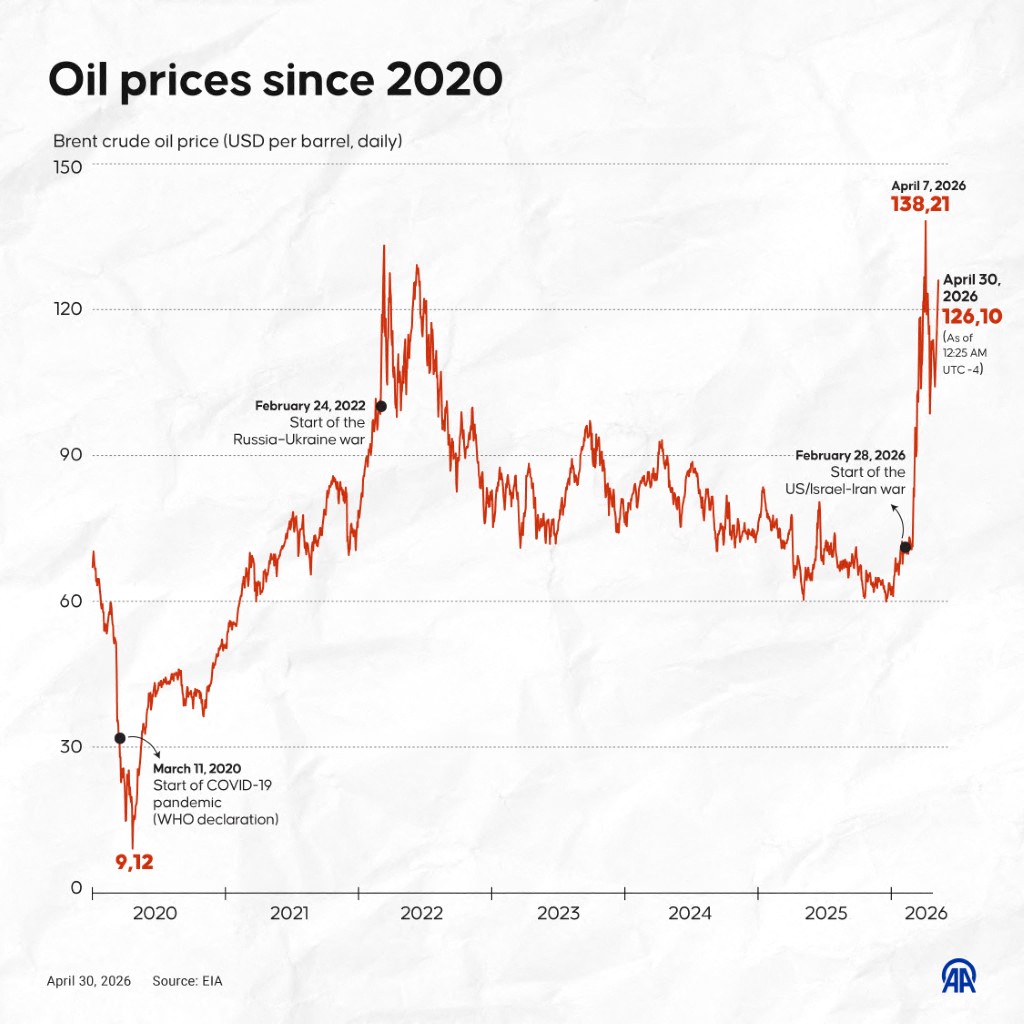
أثرت التوترات في الشرق الأوسط بشدة على الدول المنتجة في الخليج، وامتدت تداعياتها إلى الأسواق الدولية. وفي هذا السياق، قد يسهم تعزيز التنسيق بين الاتحاد الأوروبي والولايات المتحدة في استقرار الأسواق والحد من نقص الإمدادات، رغم خلافاتهما، ولا سيما بشأن الحرب في أوكرانيا. كما أن محدودية التعاون بين دول مجلس التعاون الخليجي تؤكد الحاجة إلى تعزيز العمل متعدد الأطراف. وينبغي أن يربط التخطيط الإقليمي المتكامل بين سياسات الإنتاج والتخزين والتوزيع من جهة، والدفاع والأمن والدبلوماسية من جهة أخرى. ويُعد هذا النهج ضروريًا لتعزيز مصداقية دول الخليج والحفاظ على نفوذها الدولي.
[1] تتكون قناة بنما من أهوسة ترفع السفن من المحيط الأطلسي إلى بحيرة غاتون المرتفعة، ثم تخفضها باتجاه المحيط الهادئ، والعكس صحيح. وتعمل هذه الأهوسة عبر ملء أحواض بالمياه العذبة وتصريفها، وتأتي هذه المياه من الأمطار التي تغذي بحيرات المنطقة. وفي حالات الجفاف، ينخفض منسوب البحيرة وتقل المياه المتاحة لتشغيل الأهوسة، التي تفقد جزءًا من المياه مع كل عملية عبور. وللحفاظ على تشغيل القناة، تقلص السلطات عدد السفن المسموح لها بالعبور أو تخفض الحد المسموح به لغاطسها، مما يضطر السفن أحيانًا إلى تقليل حمولتها ويتسبب في تأخيرات.
[2] غاطس السفينة هو عمق الجزء المغمور منها في الماء، ويُقاس من سطح الماء إلى أدنى نقطة في بدنها. وكلما زادت حمولة السفينة، ازداد انغماسها في الماء وارتفع غاطسها. وإذا فرضت القناة حدًا أقصى للغاطس المسموح به، وجب على السفينة تقليل حمولتها حتى تتمكن من العبور دون أن تلامس القاع.
البحر الأحمر والقرن الأفريقي: أربعة سيناريوهات محتملة (6/6)
البحر الأحمر والقرن الأفريقي: تلاقي المصالح والتنافس الإقليمي (5/6)
البحر الأحمر والقرن الأفريقي: موقع تركيا (4/6)
البحر الأحمر والقرن الأفريقي: تنافسات الخليج وهشاشة الأوضاع الأفريقية (3/6)
البحر الأحمر والقرن الأفريقي: حالتا السودان وإثيوبيا (2/6)
Más de خليل حلو
Ver todo


Más en استراتيجيا
Ver todo


Lo último de Levant Time
Ver todo


