
Países ricos, naciones endeudadas
El aumento de la deuda francesa confirma una tendencia general en las economías desarrolladas
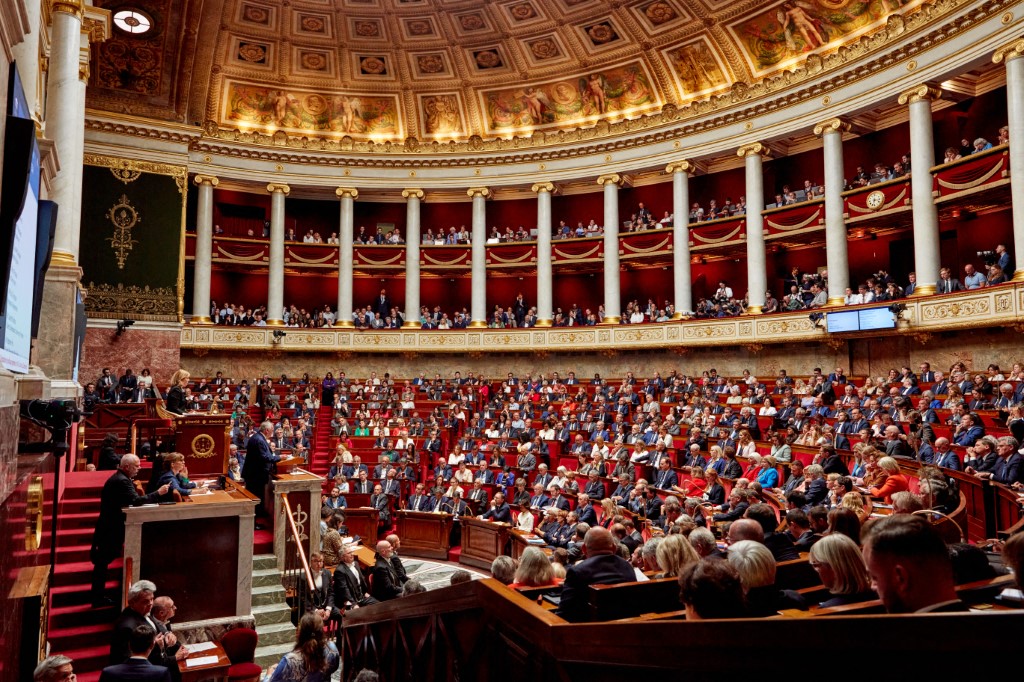
El nuevo incremento de la deuda francesa refleja una presión común a varias grandes economías: los préstamos se acumulan, mientras que su financiamiento se vuelve cada vez más costoso. Del déficit a las tasas de interés, doce preguntas para entender un fenómeno que pesa sobre los presupuestos públicos y sobre los ciudadanos.
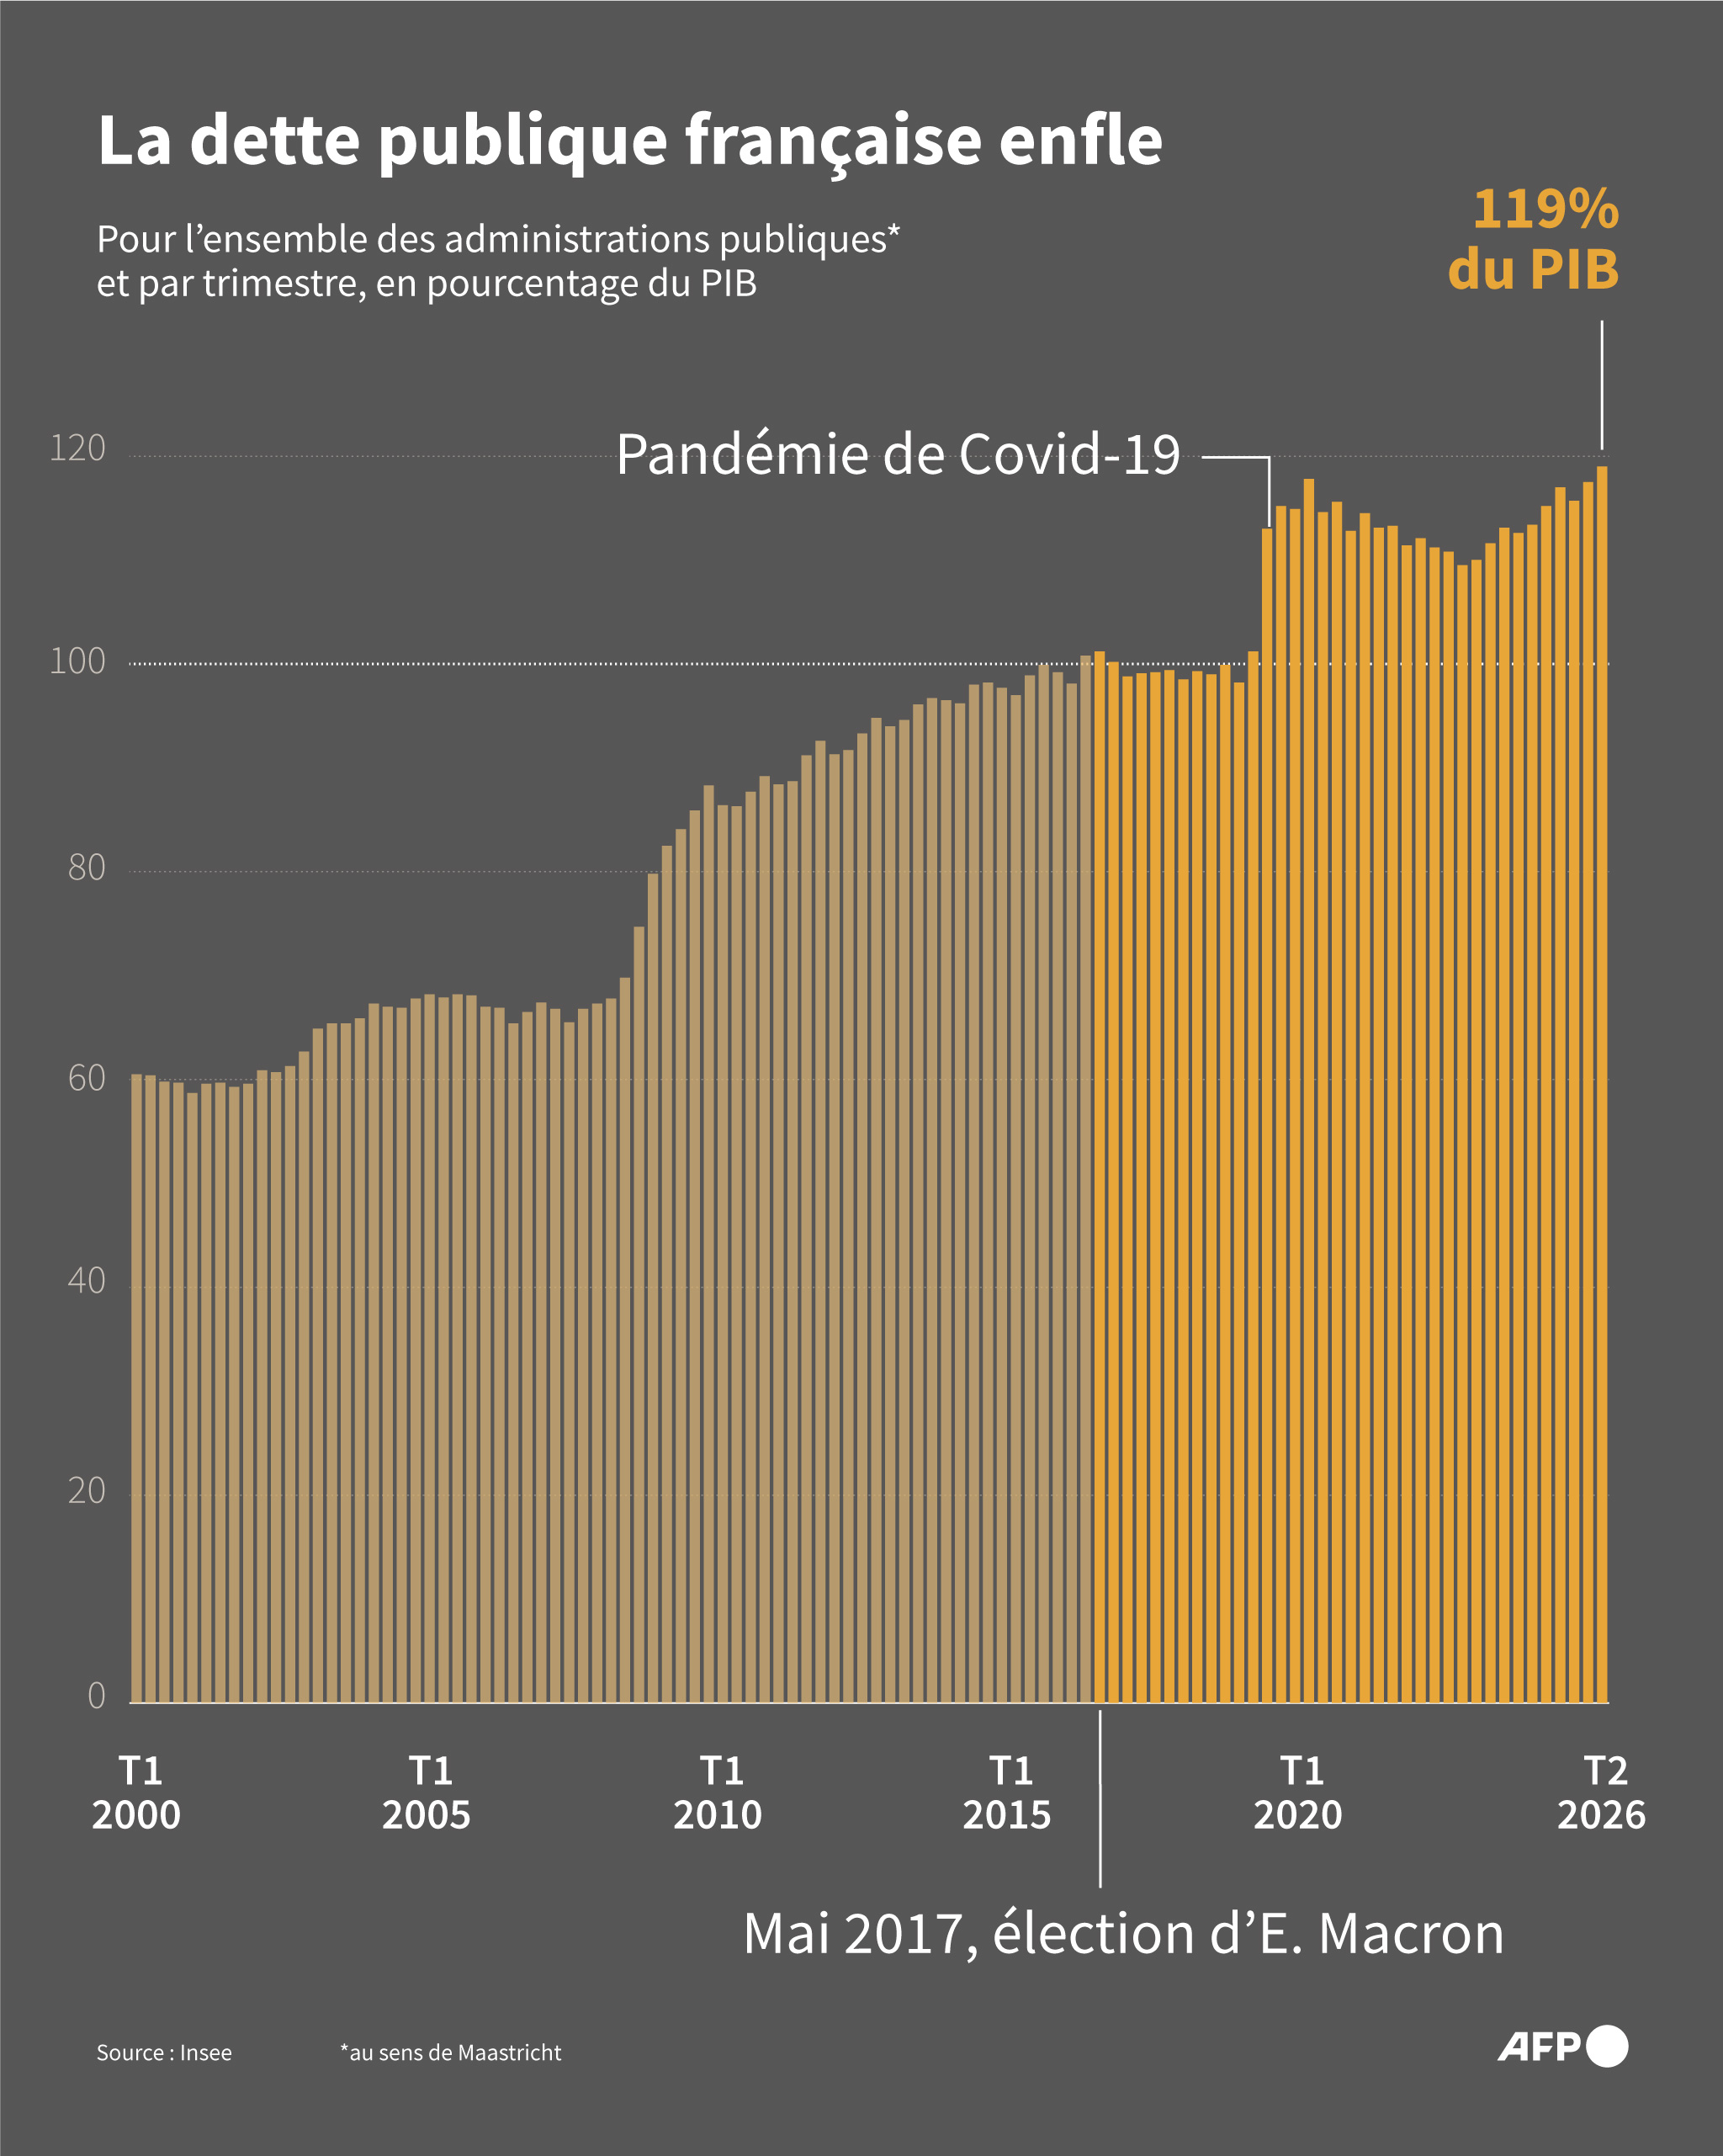
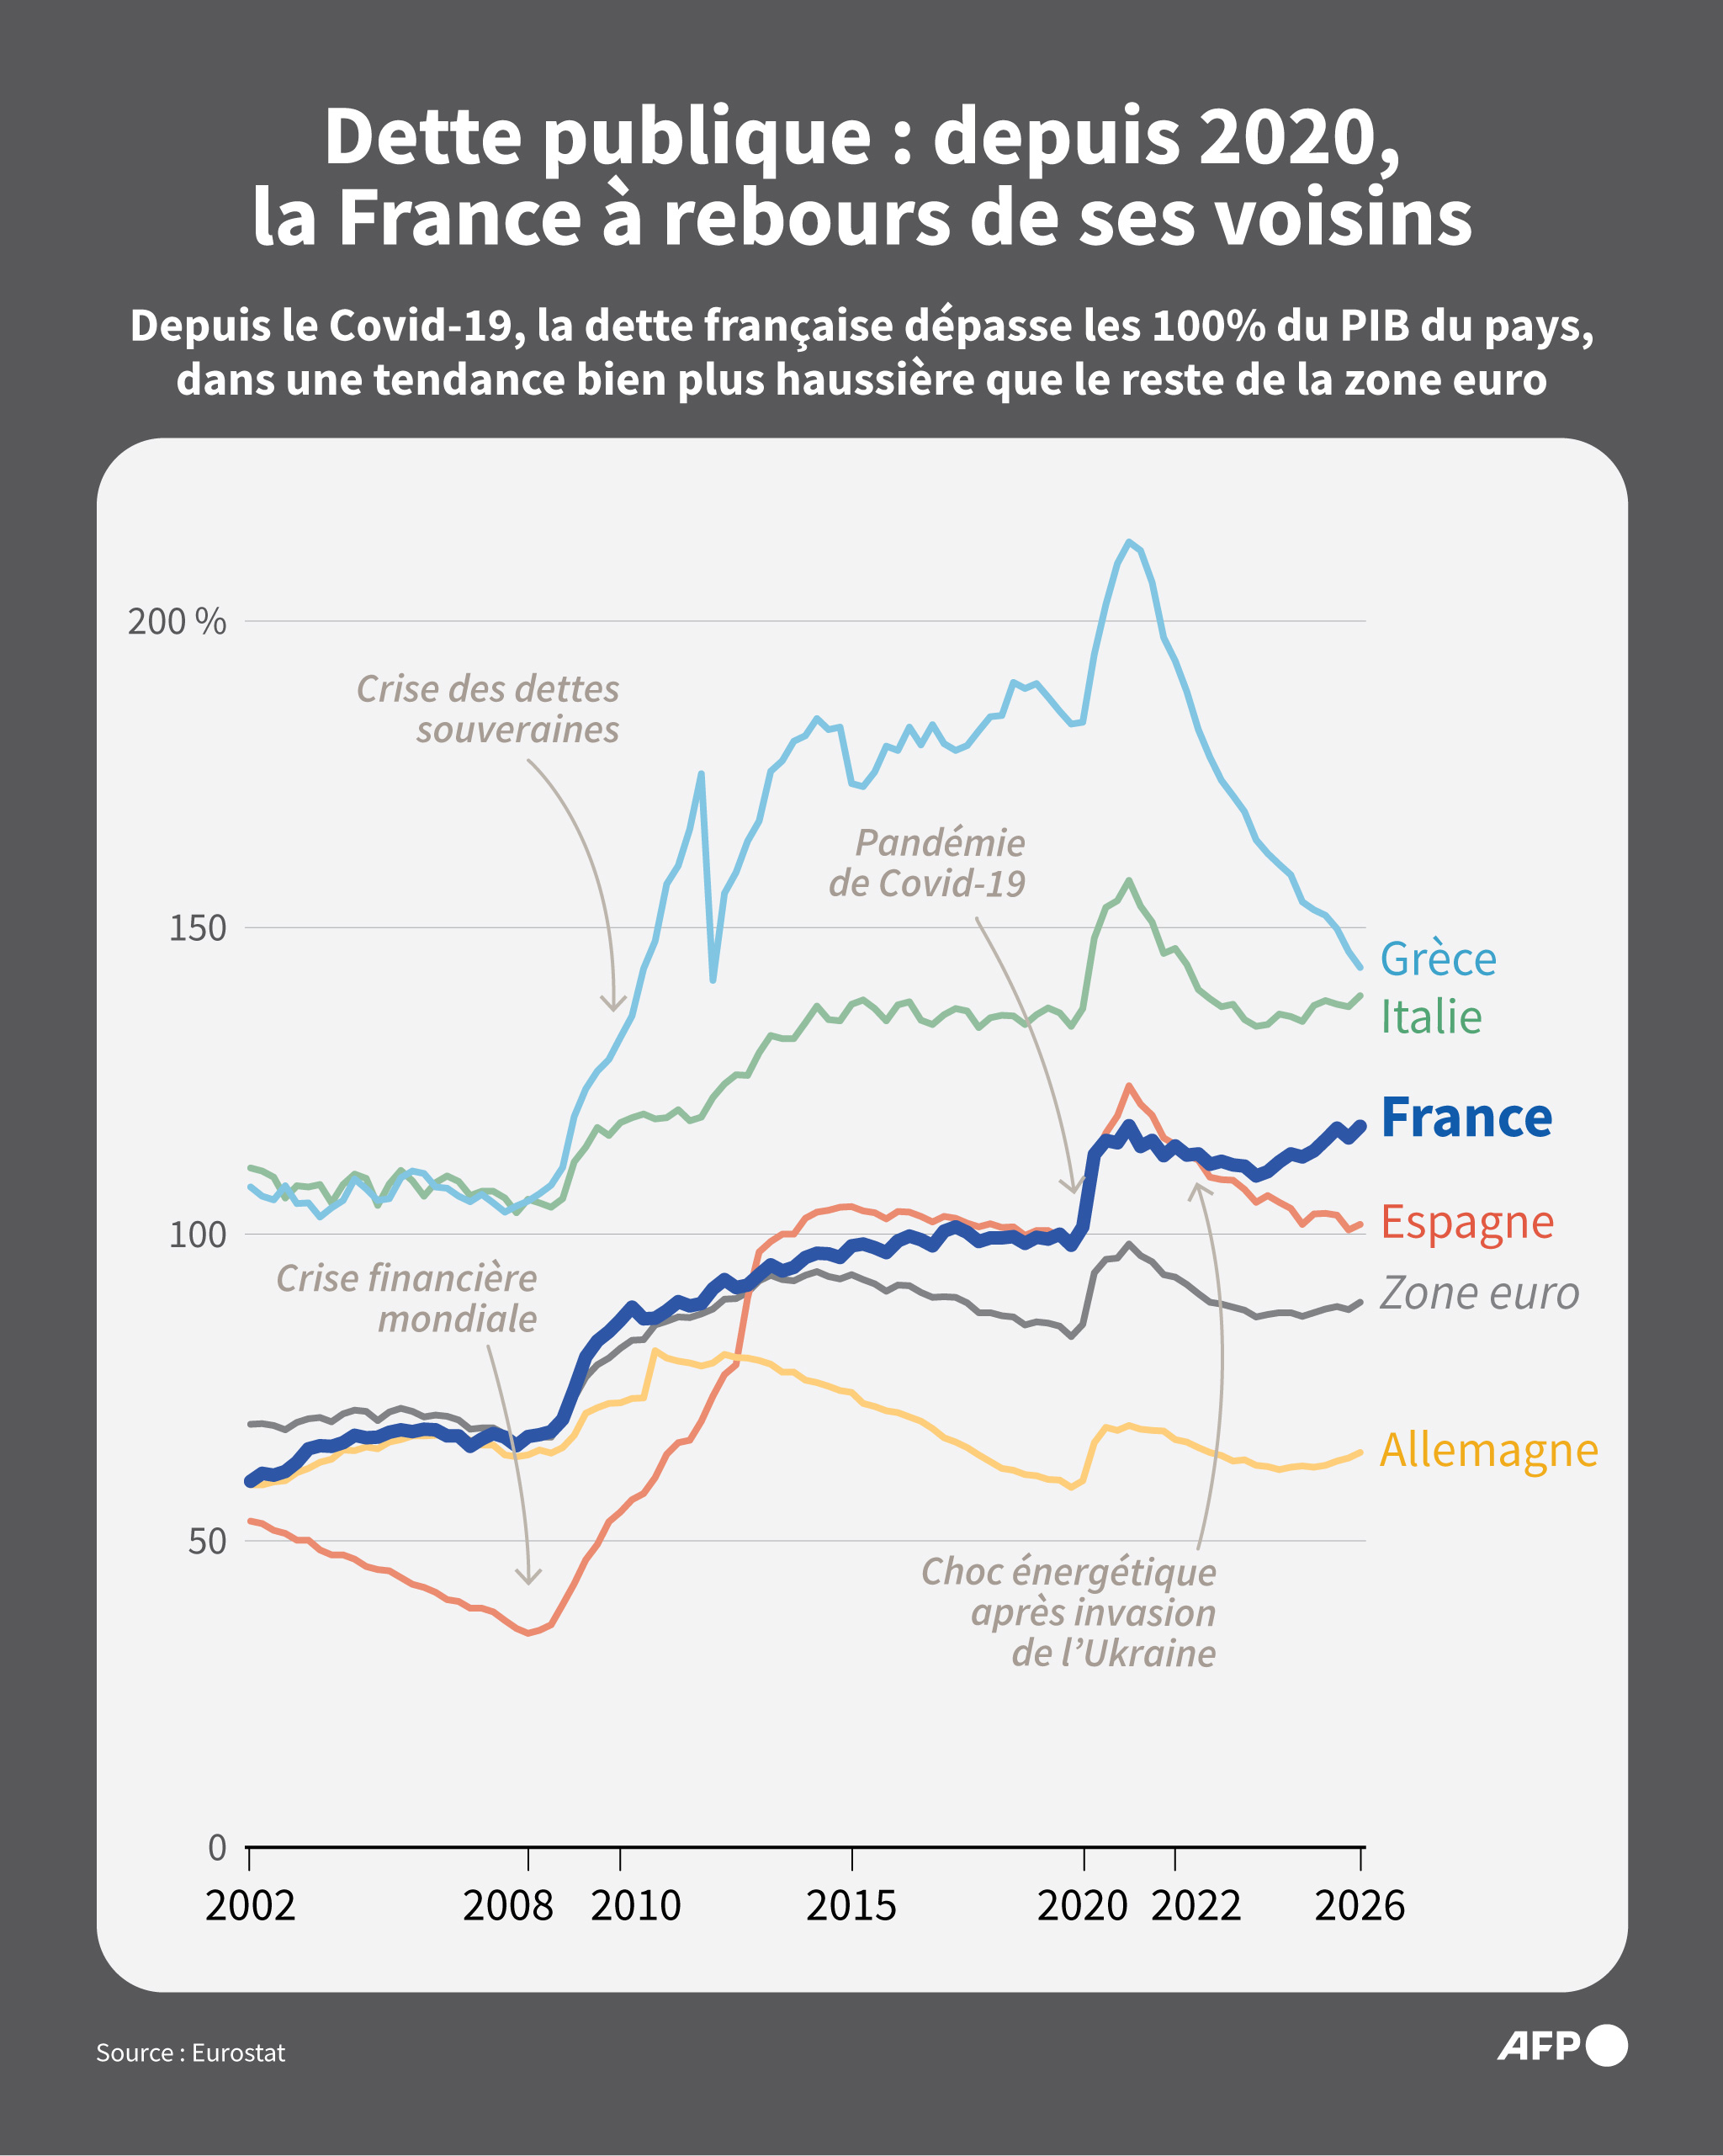
Francia superó un nuevo umbral. Según las cifras publicadas el 29 de septiembre por el Instituto Nacional de Estadística y Estudios Económicos (Insee), su deuda pública alcanzó los 3 billones 595 mil 500 millones de euros al cierre del segundo trimestre de 2026, equivalentes al 119% del producto interno bruto (PIB). Aumentó 59 mil 600 millones de euros en tres meses. El gobierno prevé que represente el 121.7% del PIB en 2027.
A esta acumulación se suma un financiamiento cada vez más caro. El 29 de septiembre, el rendimiento de los bonos franceses a diez años superó el 4.80%, un nivel que no se veía desde 2008. Pero Francia no es el único país afectado: desde Estados Unidos hasta Japón, varios países ricos enfrentan elevados niveles de deuda y un aumento del costo de los intereses.
¿Cuál es la diferencia entre deuda y déficit?
El déficit público es la diferencia anual entre los gastos de las administraciones públicas y sus ingresos cuando los primeros superan a los segundos. Los intereses de la deuda forman parte de esos gastos.
La deuda, en cambio, es un monto acumulado: el conjunto de préstamos pendientes de pago. Proviene principalmente de la acumulación de déficits anteriores, aunque algunas operaciones de tesorería y la compra o venta de activos también pueden hacerla variar.
En Francia incluye, en particular, las deudas del Estado, de la Seguridad Social y de las autoridades locales. Expresarla como porcentaje del PIB permite comparar su monto con la producción económica de un año. Su reembolso, en cambio, se distribuye entre distintos plazos de vencimiento.
Reducir el déficit no basta necesariamente para reducir la deuda: mientras las cuentas públicas sigan en números rojos, continuarán apareciendo nuevas necesidades de financiamiento.
¿Por qué países tan ricos se han endeudado tanto?
La riqueza de un país le proporciona una mayor capacidad para recaudar impuestos y genera confianza entre los prestamistas. Esto facilita el acceso al crédito, pero no garantiza el equilibrio de las finanzas públicas.
Desde la crisis financiera de 2008 se han sucedido varios choques: recesión, pandemia y crisis energética. Los gobiernos apoyaron a las empresas, protegieron los ingresos y amortiguaron el impacto del aumento de los precios, mientras que la desaceleración económica reducía la recaudación fiscal.
A estos gastos excepcionales se suman desequilibrios duraderos: envejecimiento de la población, mayores necesidades en salud y pensiones, nuevos gastos sin ingresos equivalentes o reducciones de impuestos que no fueron compensadas.
Durante años, las tasas de interés extremadamente bajas permitieron financiar deudas cada vez mayores a bajo costo. Su aumento hace ahora más difíciles las decisiones presupuestarias, justo cuando también crecen las necesidades en materia de defensa y transición energética.
¿Francia es un caso aislado?
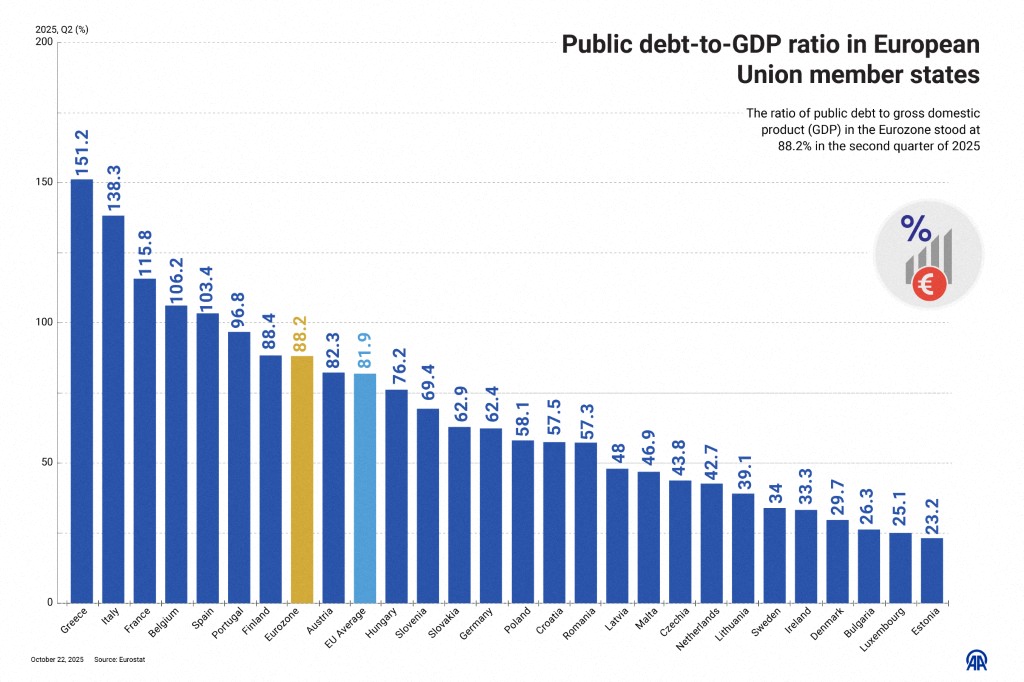
No, pero las situaciones nacionales son diferentes. Estados Unidos, Japón y Reino Unido también enfrentan un encarecimiento de sus préstamos. Incluso Alemania, donde el nivel de endeudamiento es menor, debe financiar gastos adicionales.
Francia combina esta presión internacional con dificultades propias: un déficit público que todavía se prevé en 5.4% del PIB en 2026, según anuncios gubernamentales citados por la AFP, y una situación de incertidumbre política sobre el saneamiento de las finanzas públicas.
Por lo tanto, no todos los países ricos siguen la misma trayectoria. Sus perspectivas de crecimiento, su sistema fiscal, la moneda en la que se endeudan y la confianza de los inversionistas determinan su capacidad para soportar la deuda.
¿Cómo se endeuda y cómo paga un Estado?
El Estado vende títulos de deuda a los inversionistas. En Francia, la Agencia France Trésor (AFT) organiza estas emisiones por cuenta del Estado, principalmente mediante las llamadas Obligations Assimilables du Trésor (OAT), bonos del Tesoro francés.
El comprador presta una cantidad por un plazo determinado. En un bono tradicional a tasa fija recibe intereses, llamados “cupones”, y recupera el capital al vencimiento.
El Estado paga regularmente a sus acreedores, pero financia una parte de esos reembolsos mediante nuevos préstamos: es decir, “refinancia” su deuda. Se trata de una práctica habitual. Su viabilidad depende de la capacidad del Estado para seguir obteniendo crédito a un costo sostenible.
Los 340 mil millones de euros en emisiones de mediano y largo plazo, netas de recompras, previstas por Francia para 2027 no representan, por lo tanto, 340 mil millones de euros en gasto público adicional. Servirán para cubrir el déficit y sustituir préstamos que lleguen a su vencimiento.
¿Quién presta ese dinero a los Estados?
Los acreedores son numerosos: bancos, aseguradoras, fondos de pensiones, administradoras de activos, bancos centrales y, de forma indirecta, particulares. Parte de los ahorros invertidos en seguros de vida puede, por ejemplo, financiar la deuda pública.
Según datos de la AFT, los no residentes poseían el 56% de la deuda negociable del Estado francés al cierre de 2025. Se trata de su residencia fiscal y no necesariamente de su nacionalidad.
No todos estos inversionistas se comportan de la misma manera. Algunos conservan sus bonos durante años. Otros, especialmente los fondos de cobertura o hedge funds, realizan numerosas operaciones de corto plazo y pueden amplificar los movimientos del mercado, aunque no sean responsables del origen de los déficits.
¿Por qué están subiendo las tasas de interés?
Se combinan varias fuerzas. La inflación reduce el poder adquisitivo de las cantidades que los prestamistas recuperarán en el futuro, por lo que exigen una remuneración mayor para protegerse. Las tensiones energéticas vinculadas a la guerra en Medio Oriente alimentan también estas preocupaciones.
A esto se suma la oferta de deuda: cuando los Estados piden prestado más al mismo tiempo que las empresas buscan capital, los inversionistas pueden exigir condiciones más favorables para ellos.
Un país cuyas finanzas públicas o cuya estabilidad política generen inquietud puede tener que ofrecer además un rendimiento adicional, conocido como “prima de riesgo”.
Los bancos centrales también pueden elevar sus tasas de referencia para frenar el alza de los precios. Las tasas de los bonos gubernamentales de largo plazo dependen, entre otras cosas, de las expectativas sobre esa política, la inflación y el crecimiento económico.
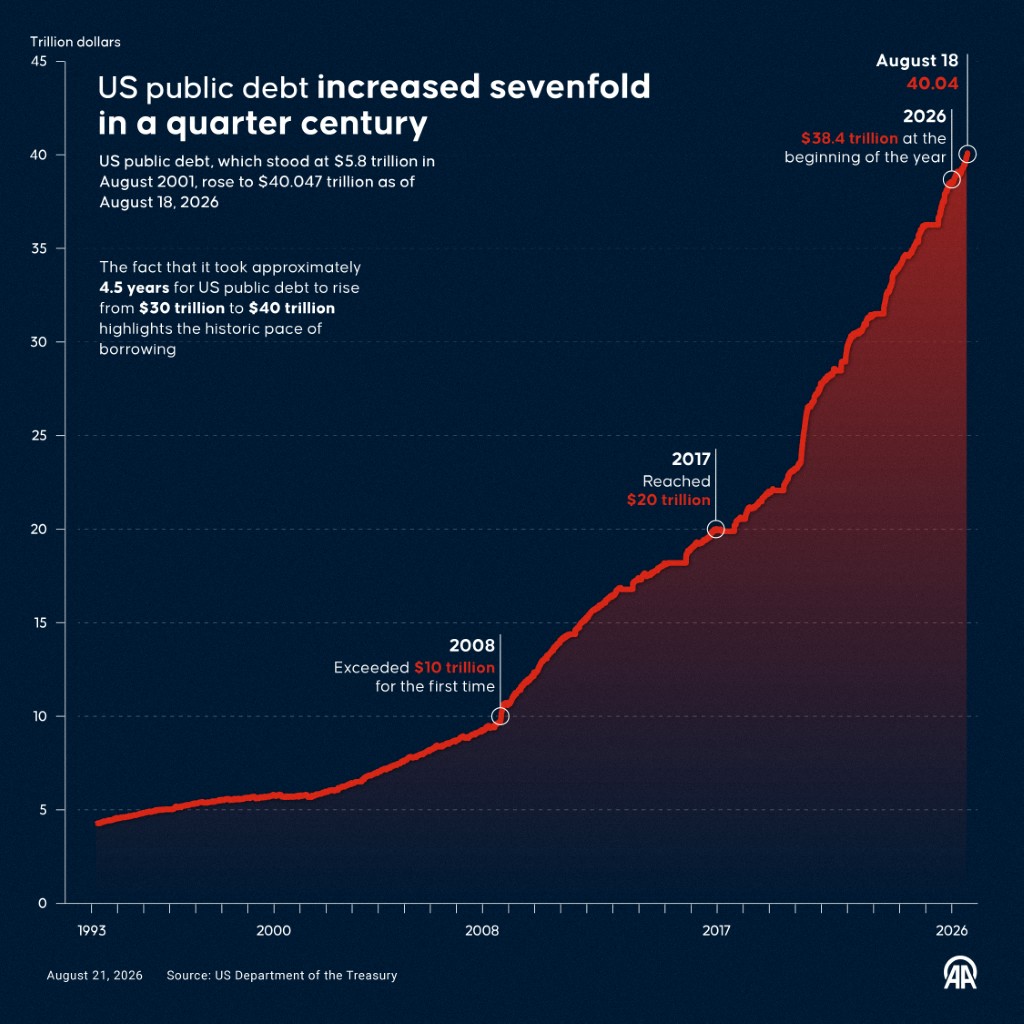
En Estados Unidos, el rendimiento de los bonos del Tesoro a diez años había superado el 5% a finales de septiembre por primera vez desde 2007, lo que llevó a la Reserva Federal a elevar sus tasas por primera vez desde 2023, después del Banco Central Europeo.
El viernes, el Banco de Japón también elevó su tasa de referencia en 0.25 puntos porcentuales, hasta 1.25%, su nivel más alto en 31 años.
La decisión japonesa fue adoptada tras presiones previas del secretario del Tesoro estadounidense, Scott Bessent, quien busca un fortalecimiento del yen frente al dólar.
Japón es, en efecto, el principal tenedor extranjero de títulos de deuda estadounidense, y Washington teme que Tokio venda bonos del Tesoro para apoyar su moneda, lo que aumentaría todavía más el costo del endeudamiento en Estados Unidos…
¿Qué significa la diferencia de tasas entre Francia y Alemania?
Esta diferencia, conocida como “*spread*”, compara el rendimiento de bonos con el mismo plazo de vencimiento. La deuda alemana sirve de referencia en la zona euro. El 29 de septiembre, la diferencia con Francia se acercaba a 1.20 puntos porcentuales: los inversionistas exigían una remuneración considerablemente mayor para mantener títulos franceses.
Estos rendimientos fluctúan en el mercado secundario, donde se compran y venden bonos que ya fueron emitidos. En el caso de un bono a tasa fija, cuando su precio baja, aumenta el rendimiento para un nuevo comprador.
Estas operaciones no modifican los intereses prometidos sobre el bono original. Sin embargo, sí influyen en las condiciones en las que el Estado podrá colocar sus próximos préstamos.
¿El aumento de las tasas encarece inmediatamente toda la deuda?
No. Los préstamos a tasa fija que ya fueron emitidos conservan sus condiciones hasta la fecha de vencimiento. El costo adicional se transmite progresivamente a medida que se contratan nuevos préstamos y se reemplazan los antiguos. Por eso, una deuda con vencimientos cortos queda expuesta más rápidamente al aumento de las tasas.
En un ejemplo simplificado, pedir prestados 100 mil millones de euros al 4% en lugar de al 2% duplica los intereses anuales, que pasan de 2 mil millones a 4 mil millones de euros.
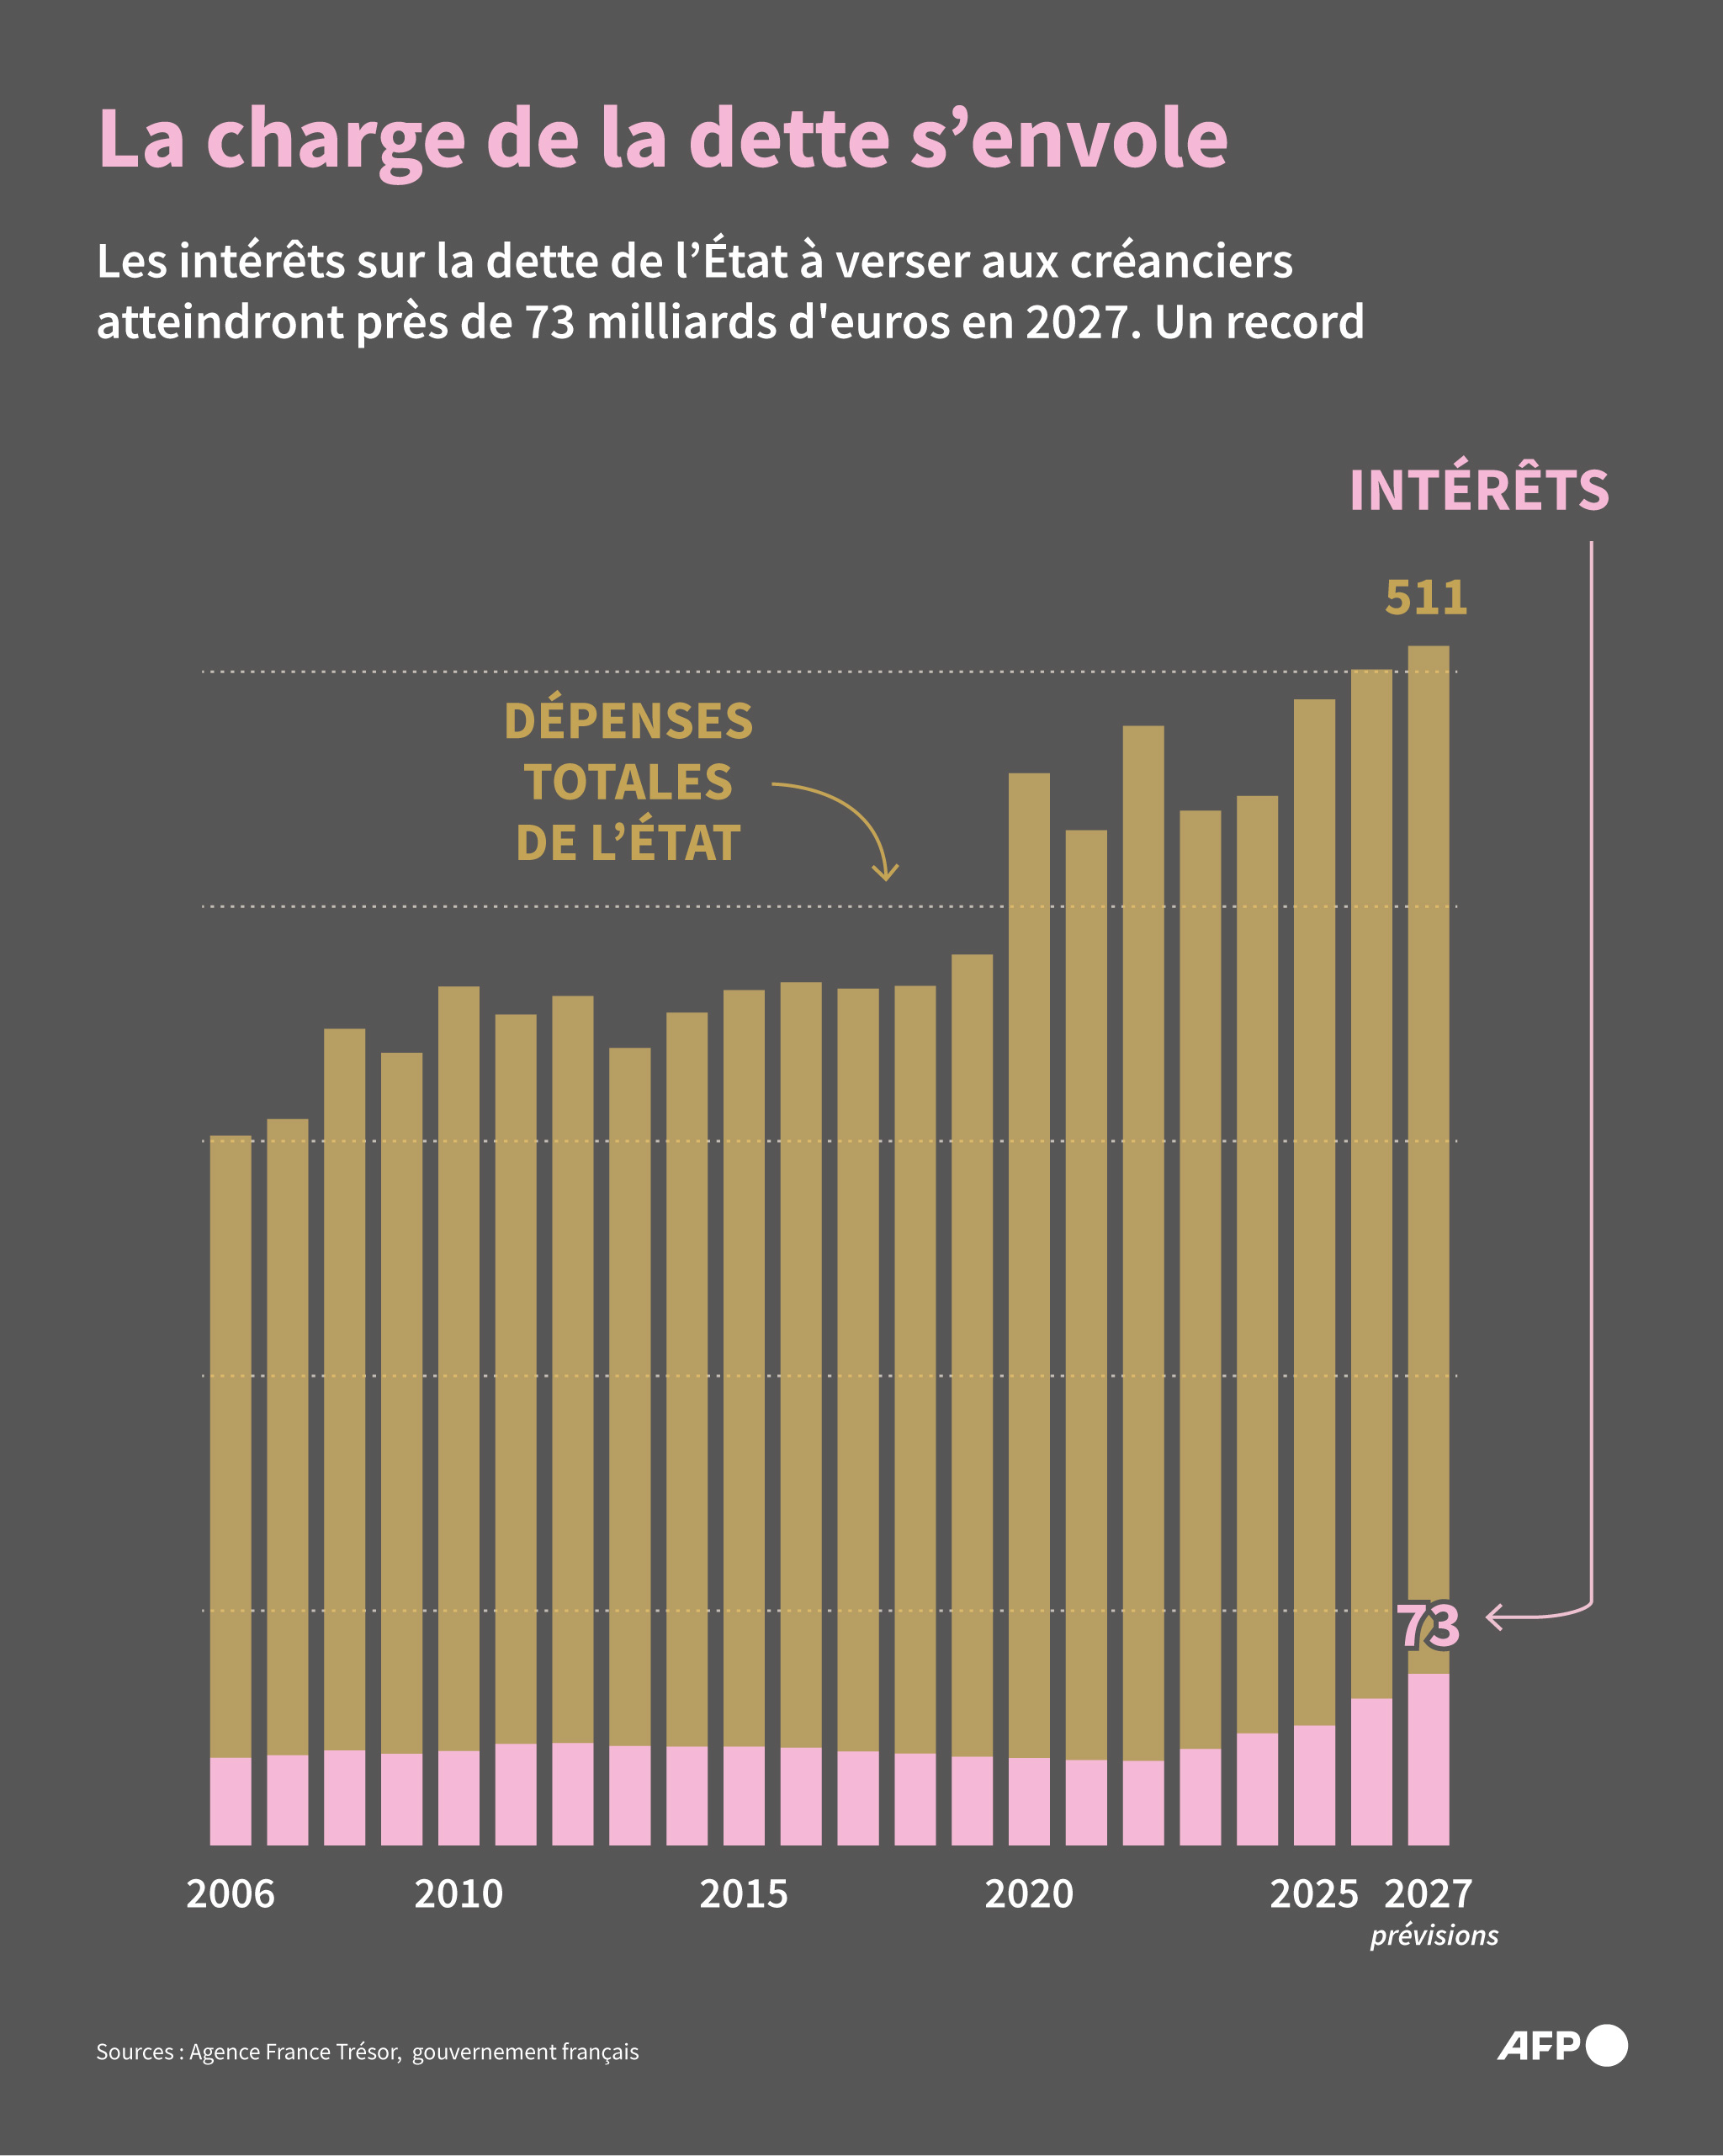
Tan solo para el Estado francés, la AFT prevé un costo presupuestario de la deuda de 72 mil 900 millones de euros en 2027, frente a 62 mil 600 millones en 2026. Esta partida corresponde principalmente al pago de intereses y a los efectos de la indexación de determinados títulos; es distinta del reembolso del capital.
¿A partir de qué momento se vuelve peligrosa la deuda?
No existe un umbral universal que provoque automáticamente una crisis. La capacidad de pago depende también del crecimiento, los ingresos públicos, las tasas de interés, los vencimientos y la confianza de los prestamistas.
Una relación resulta decisiva: la que existe entre la tasa de interés promedio pagada por la deuda y el crecimiento nominal del PIB, incluida la inflación. Si la primera supera al segundo, los intereses tienden a elevar la relación entre deuda y PIB. Para compensar este efecto, el Estado debe generar un superávit antes del pago de intereses, conocido como “superávit primario”.
Por el contrario, un crecimiento suficientemente fuerte puede reducir el peso relativo de la deuda, aunque su monto continúe aumentando.
El alza de las tasas no significa, por lo tanto, una suspensión de pagos inminente. La AFT indicó que, a finales de septiembre, las emisiones francesas seguían registrando una demanda superior a la oferta. El verdadero riesgo sería que el Estado dejara de poder refinanciar sus vencimientos en condiciones sostenibles.
Además, la situación de tasas elevadas y volátiles de la deuda francesa parece comenzar a atraer cada vez más a los fondos especulativos, cuyas inversiones de muy corto plazo podrían añadir inestabilidad al mercado.
La creciente influencia de los hedge funds sobre las tasas a las que Francia se financia genera preocupación. Aunque estos fondos poseen solamente una fracción de la deuda francesa, su peso en las operaciones diarias continúa aumentando.
¿Qué consecuencias tiene esto para los ciudadanos?
Una factura de intereses más elevada reduce el margen disponible para financiar servicios públicos, invertir o responder a una nueva crisis. Puede conducir a aumentos de impuestos, recortes presupuestarios o a un mayor recurso al endeudamiento.
El incremento de las tasas también puede trasladarse a los créditos hipotecarios y al financiamiento de las empresas, frenando el consumo, la inversión y el empleo. Sin embargo, los créditos ya contratados a tasa fija mantienen las condiciones originales.
El efecto varía según los hogares: algunos ahorradores pueden beneficiarse de rendimientos más altos, mientras que quienes necesitan crédito deben asumir un costo mayor.
¿Cómo puede reducirse el peso de la deuda?
Los gobiernos pueden actuar sobre los ingresos, los gastos y el crecimiento. Aumentar los primeros o moderar los segundos reduce las necesidades de endeudamiento. Una economía más dinámica amplía la base fiscal y eleva el PIB con el que se compara la deuda.
La forma de hacerlo es fundamental. Un ajuste demasiado brusco puede debilitar la actividad económica y la recaudación, mientras que posponer constantemente el esfuerzo permite que los intereses sigan acumulándose. También importa la calidad del gasto: una inversión útil puede reforzar la capacidad futura de producir riqueza y pagar la deuda.
La inflación puede erosionar el valor real de una deuda antigua a tasa fija. Sin embargo, también eleva determinados gastos, el costo de los bonos indexados y el de los préstamos futuros. Por ello, no constituye una solución sostenible ni indolora.
¿Qué políticas deben aplicarse a largo plazo?
Ahí se encuentra el núcleo del debate político y social en las democracias occidentales. Y no es algo nuevo: desde el auge de las políticas públicas calificadas de ultraliberales, los partidarios de este enfoque han defendido la reducción, e incluso la desaparición, de determinados beneficios sociales en varios países desarrollados. Un ejemplo significativo es el de Estados Unidos, donde durante la presidencia de Bill Clinton —aunque era demócrata— se decidió reformar tanto el sistema de pensiones como el de Seguridad Social.
Otras reformas siguieron en Europa, aunque con mayor moderación. Es el caso de Alemania o España. En Francia, el debate sobre la reducción del gasto social resulta tan divisivo como el caso Dreyfus…
Lo cierto es que, mientras Alemania logró elevar la edad de jubilación a 67 años, Francia tiene dificultades para superar los 64. Para un país cuya población envejece rápidamente, las consecuencias pueden ser muy graves.
Así, el déficit de la Seguridad Social francesa se estima en 21 mil 800 millones de euros para 2026, mientras que los regímenes básicos de pensiones registrarían un déficit previsto de 8 mil millones de euros ese mismo año.
En Francia, aproximadamente el 57% del gasto público total se destina a protección social y salud, según cifras del Insee correspondientes a 2024. La protección social, sin contar salud —pensiones, prestaciones familiares, desempleo y ayudas sociales—, representa 693 mil millones de euros, alrededor del 41% del gasto público. A ello hay que añadir el gasto en salud, de 261 mil millones de euros, equivalente aproximadamente al 16%.
A modo de comparación, la proporción del gasto en protección social respecto del gasto público total en Estados Unidos alcanza el 47%... pero casi 50 millones de estadounidenses carecen de cobertura médica porque resulta demasiado costosa.
¿Por qué no cancelar simplemente una parte de la deuda?
Una reestructuración puede prever plazos de pago más largos o una reducción de las cantidades adeudadas. Sin embargo, impone pérdidas a los acreedores y puede deteriorar el acceso del país al financiamiento, con consecuencias para los bancos y los ahorradores.
La cancelación de títulos que están en manos de un banco central plantea una cuestión distinta. En la zona euro, el Banco Central Europeo considera que una medida de este tipo sería incompatible con la prohibición de financiamiento monetario de los Estados establecida en los tratados. Algunos economistas cuestionan este marco o defienden su modificación.
Incluso una cancelación de deuda no corregiría por sí sola un desequilibrio persistente entre ingresos y gastos. Si ese desequilibrio continúa, la deuda volverá a acumularse.