
Países ricos, nações endividadas
O aumento da dívida francesa confirma uma tendência geral nas economias desenvolvidas
A nova alta da dívida francesa ilustra uma pressão comum a várias grandes economias: os empréstimos se acumulam, enquanto seu financiamento se torna cada vez mais caro. Do déficit às taxas de juros, doze perguntas para entender um fenômeno que pesa sobre os orçamentos públicos e sobre os cidadãos.
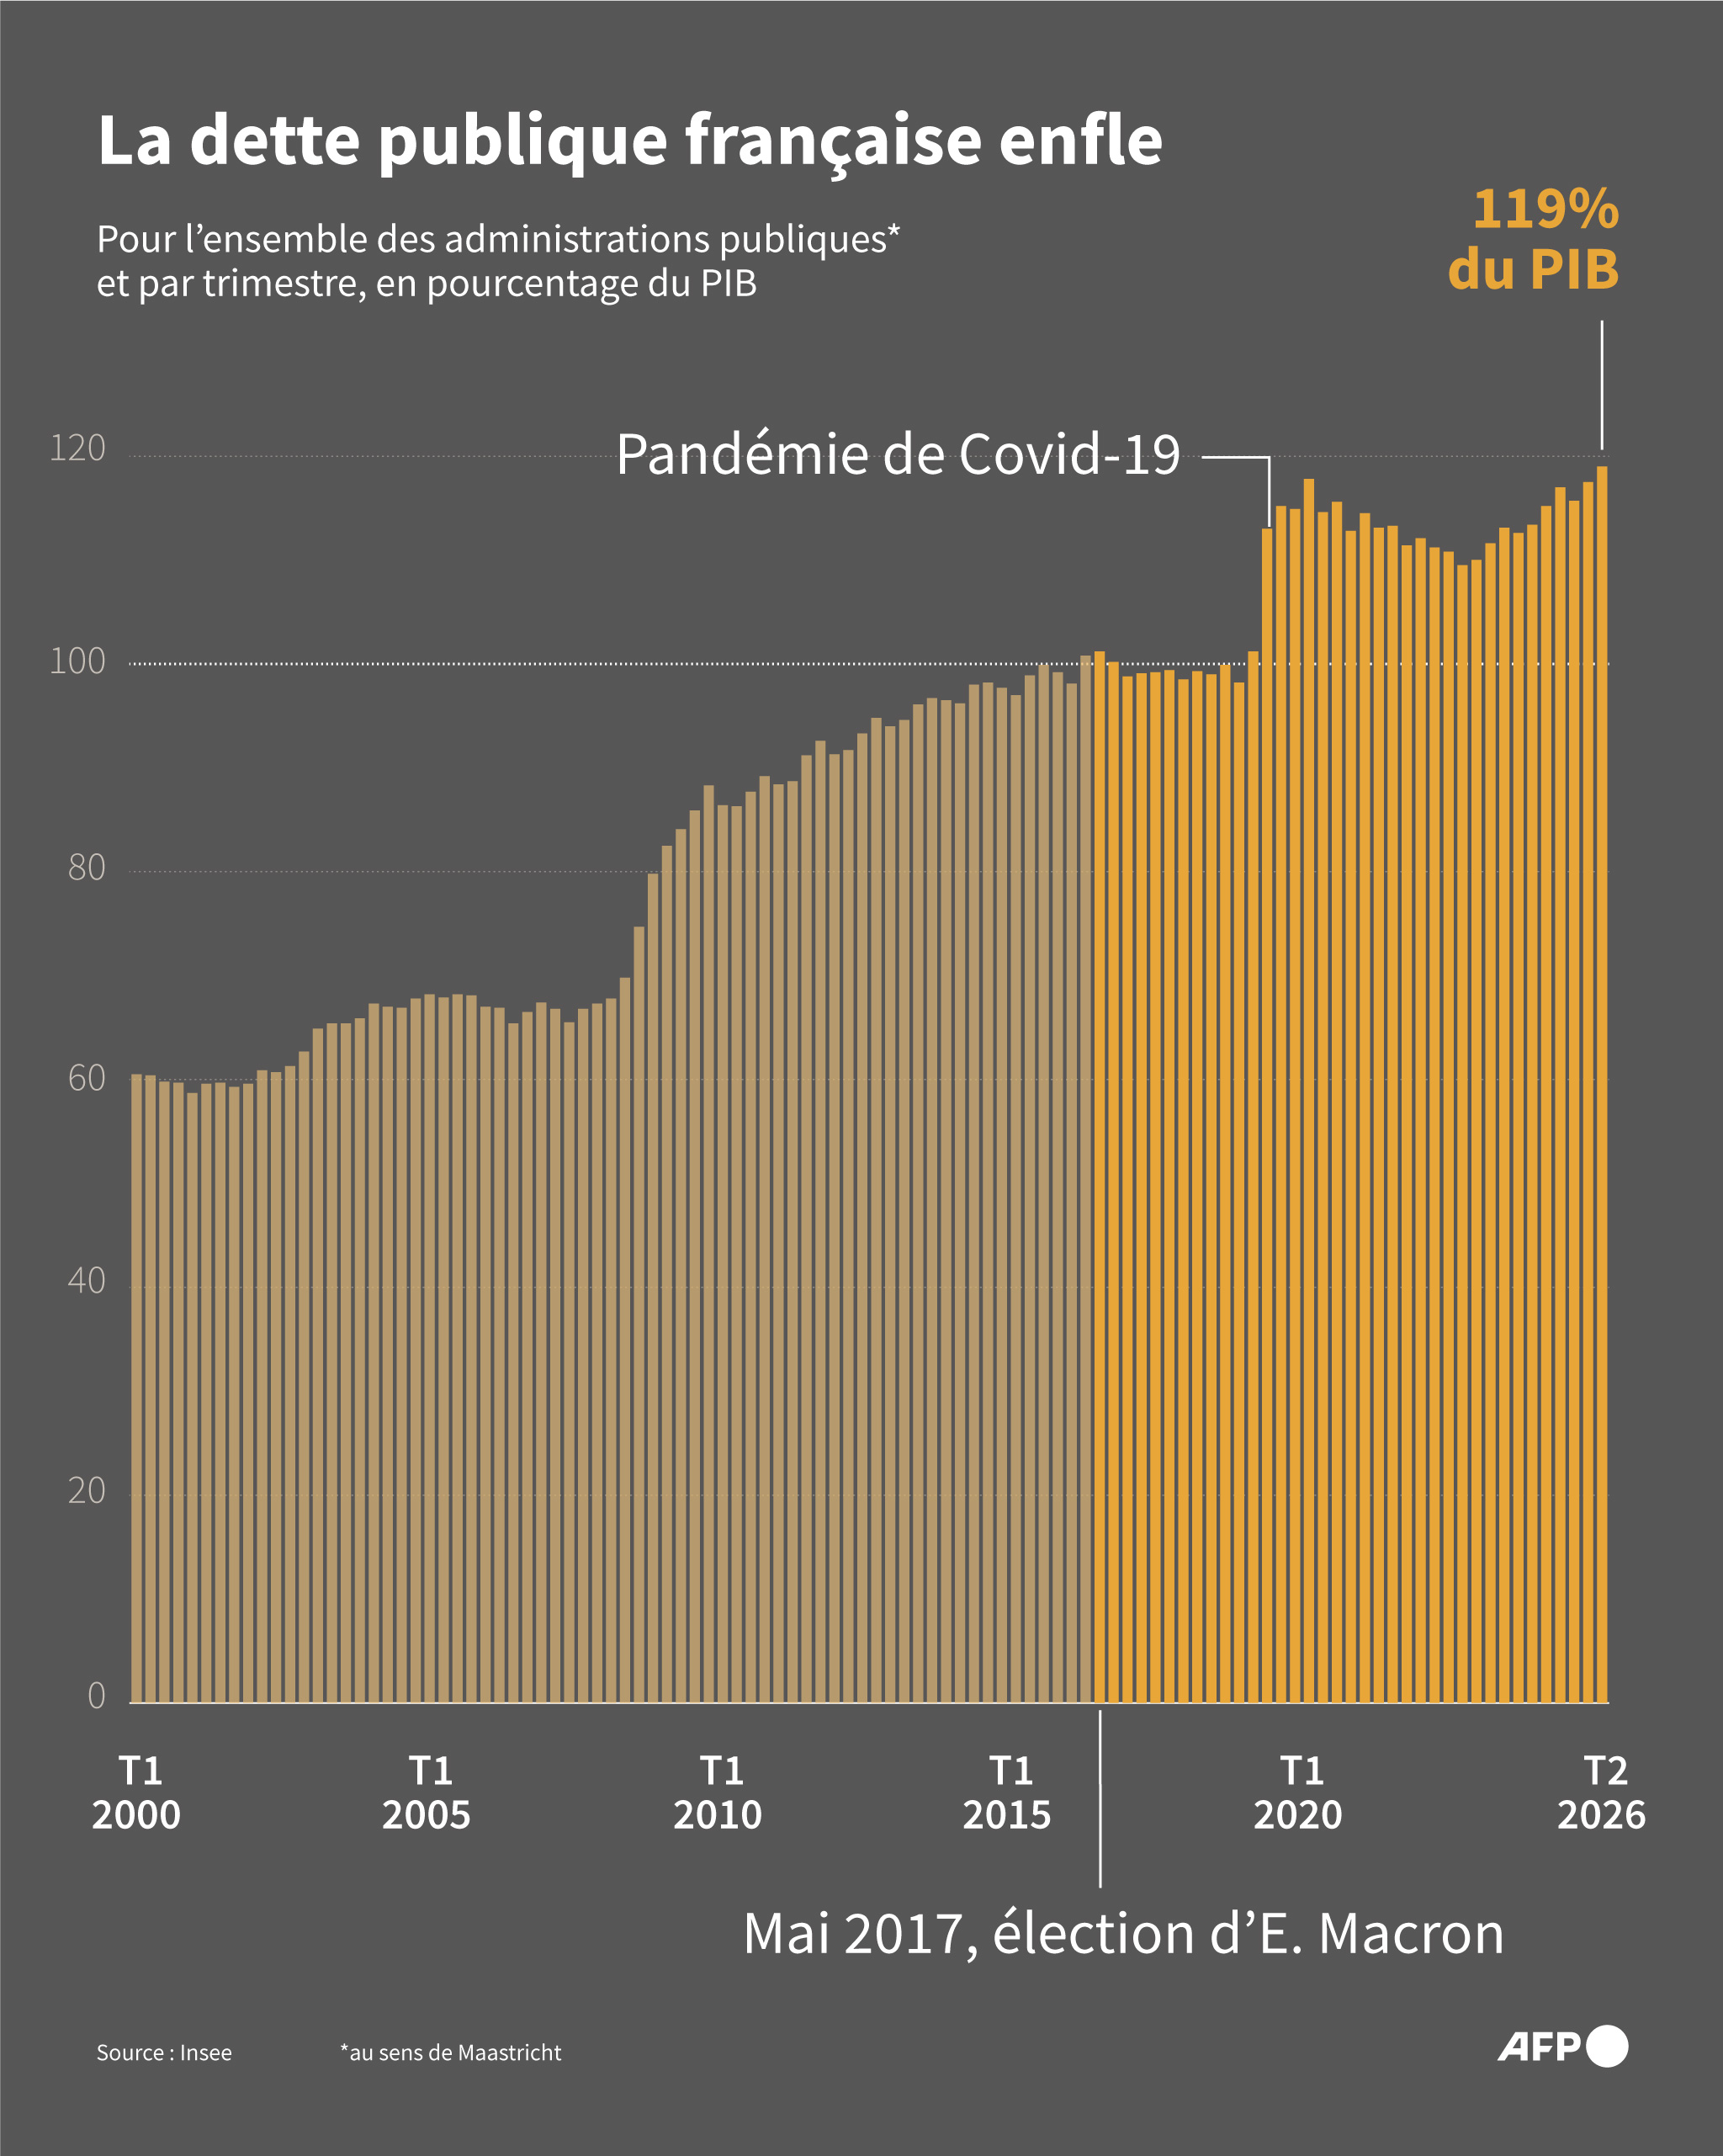
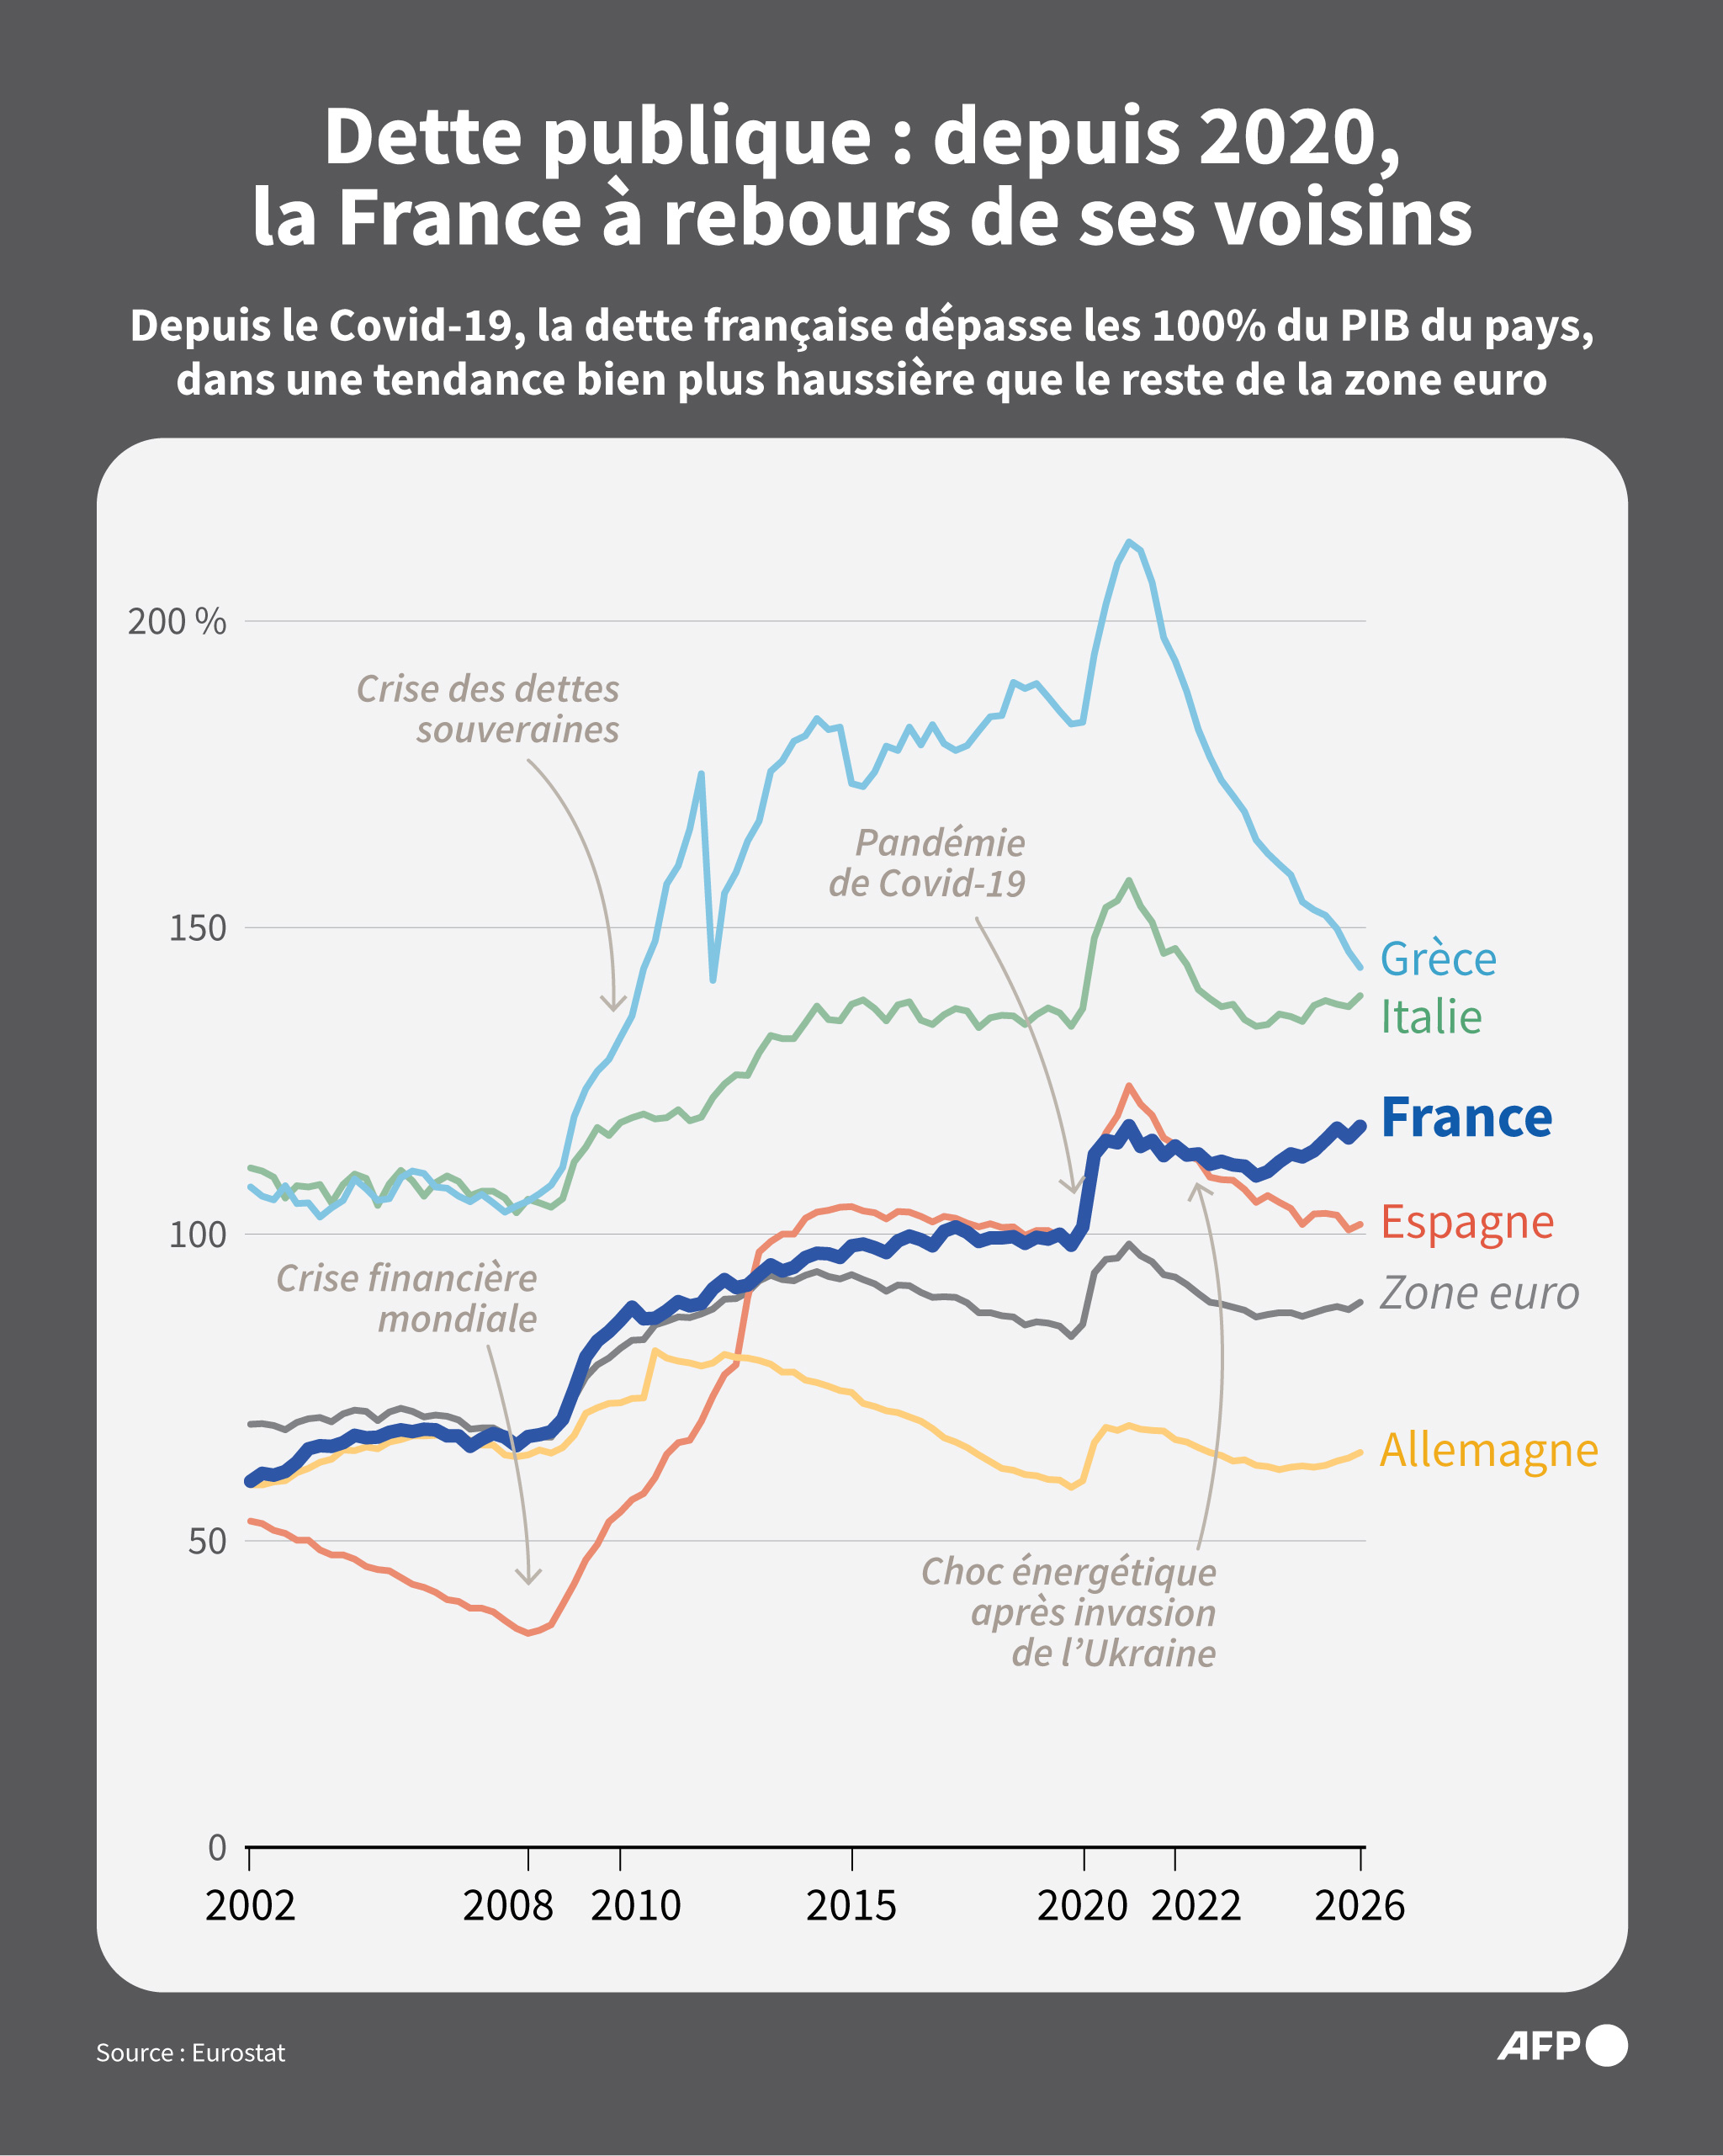
A França ultrapassou um novo patamar. Segundo os dados publicados em 29 de setembro pelo Instituto Nacional de Estatística e Estudos Econômicos (Insee), sua dívida pública alcançava 3,5955 trilhões de euros no final do segundo trimestre de 2026, o equivalente a 119% do Produto Interno Bruto (PIB). O montante aumentou 59,6 bilhões de euros em três meses. O governo prevê que a dívida represente 121,7% do PIB em 2027.
A esse acúmulo soma-se um financiamento mais caro. Em 29 de setembro, o rendimento dos títulos franceses de dez anos ultrapassou 4,80%, nível que não era registrado desde 2008. Mas a França não está sozinha: dos Estados Unidos ao Japão, vários países ricos precisam lidar com níveis elevados de dívida e juros em alta.
Qual é a diferença entre dívida e déficit?
O déficit público é a diferença anual entre as despesas das administrações públicas e suas receitas, quando as primeiras superam as segundas. Os juros da dívida fazem parte dessas despesas.
A dívida, por sua vez, é um estoque: o conjunto dos empréstimos ainda pendentes de pagamento. Ela resulta principalmente do acúmulo de déficits passados, embora operações de tesouraria e compras ou vendas de ativos também possam fazer seu valor variar.
Na França, ela inclui principalmente as dívidas do Estado, da Seguridade Social e das administrações locais. Compará-la ao PIB permite relacionar seu montante à produção econômica de um ano. Seu pagamento, por sua vez, distribui-se por diferentes prazos de vencimento.
Reduzir o déficit, portanto, não basta necessariamente para diminuir a dívida: enquanto as contas públicas permanecerem deficitárias, continuarão surgindo novas necessidades de financiamento.
Por que países tão ricos se endividaram tanto?
A riqueza de um país lhe proporciona capacidade para arrecadar impostos e inspira confiança nos credores. Isso facilita o acesso ao crédito, mas não garante o equilíbrio das contas públicas.
Desde a crise financeira de 2008, os choques se sucederam: recessão, pandemia e crise energética. Os governos apoiaram empresas, protegeram a renda das famílias e amorteceram os aumentos de preços, enquanto a desaceleração econômica pressionava a arrecadação tributária.
A essas despesas excepcionais somam-se desequilíbrios duradouros: envelhecimento da população, aumento das necessidades de saúde e aposentadoria, novas despesas sem receitas correspondentes ou cortes de impostos não compensados.
Durante anos, taxas de juros muito baixas permitiram financiar dívidas crescentes a um custo reduzido. Sua alta torna agora as escolhas orçamentárias mais difíceis, justamente quando também aumentam as necessidades relacionadas à defesa e à transição energética.
A França é um caso isolado?
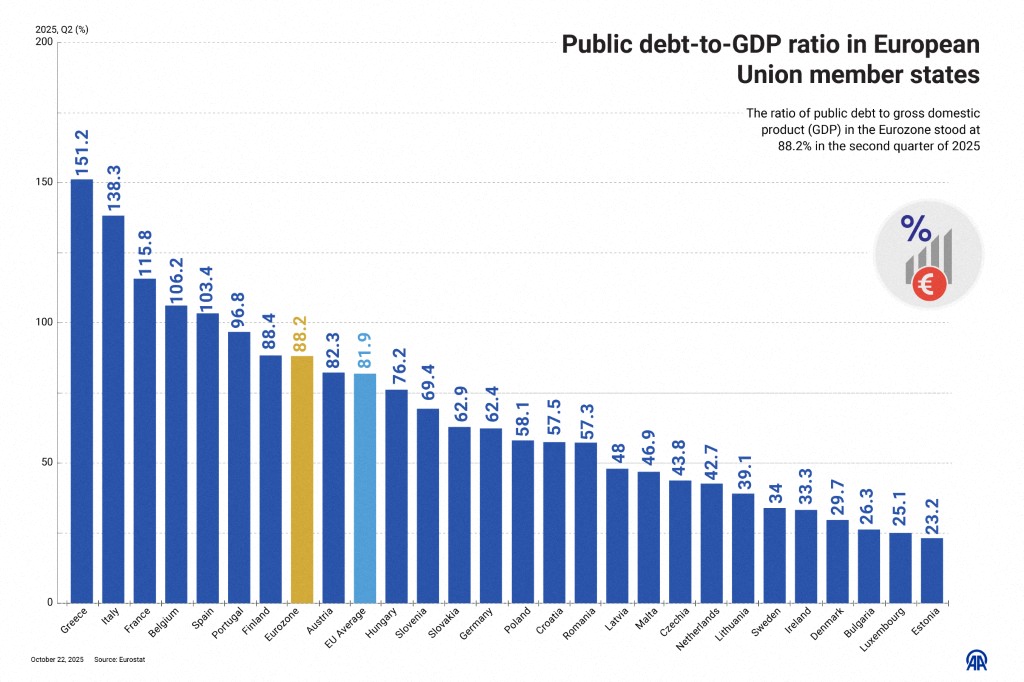
Não, mas as situações nacionais são diferentes. Estados Unidos, Japão e Reino Unido também enfrentam o encarecimento de seus empréstimos. Até mesmo a Alemanha, cujo nível de endividamento é menor, precisa financiar despesas adicionais.
A França combina essa pressão internacional com dificuldades próprias: um déficit público ainda estimado em 5,4% do PIB em 2026, segundo anúncios do governo citados pela AFP, além de incertezas políticas em torno do saneamento das contas públicas.
Portanto, nem todos os países ricos seguem a mesma trajetória. Suas perspectivas de crescimento, seu sistema tributário, a moeda em que contraem empréstimos e a confiança dos investidores determinam sua capacidade de sustentar a dívida.
Como um Estado toma empréstimos e paga suas dívidas?
Ele vende títulos de dívida aos investidores. Na França, a Agence France Trésor (AFT) organiza essas emissões em nome do Estado, principalmente por meio das chamadas Obligations Assimilables du Trésor (OAT), títulos do Tesouro francês.
O comprador empresta uma quantia por um prazo determinado. Em um título tradicional com taxa fixa, recebe juros, chamados de “cupons”, e recupera o capital no vencimento.
O Estado paga regularmente seus credores, mas financia parte desses pagamentos por meio de novos empréstimos: ele “refinancia” sua dívida. Essa é uma prática habitual. Sua sustentabilidade depende da capacidade de continuar tomando empréstimos a um custo suportável.
Os 340 bilhões de euros em emissões de médio e longo prazo, líquidas das recompras, previstos pela França para 2027 não representam, portanto, 340 bilhões de euros em despesas públicas adicionais. Servirão para cobrir o déficit e substituir empréstimos que chegam ao vencimento.
Quem empresta esse dinheiro aos Estados?
Os credores são numerosos: bancos, seguradoras, fundos de pensão, gestoras de ativos, bancos centrais e, indiretamente, pessoas físicas. Parte da poupança aplicada em seguros de vida pode, assim, financiar a dívida pública.
Segundo dados da AFT, os não residentes detinham 56% da dívida negociável do Estado francês no final de 2025. Trata-se de sua residência fiscal, e não necessariamente de sua nacionalidade.
Esses investidores não se comportam todos da mesma maneira. Alguns mantêm seus títulos durante anos. Outros, especialmente os fundos de hedge ou fundos especulativos, realizam numerosas operações de curto prazo e podem ampliar os movimentos do mercado, sem serem responsáveis pela origem dos déficits.
Por que as taxas de juros estão subindo?
Vários fatores se combinam. A inflação reduz o poder de compra dos valores que os credores receberão no futuro: por isso, eles exigem uma remuneração mais elevada para se proteger. As tensões energéticas ligadas à guerra no Oriente Médio alimentam essas preocupações.
Soma-se a isso a oferta de dívida: quando os Estados tomam mais empréstimos ao mesmo tempo que as empresas procuram capital, os investidores podem exigir condições mais vantajosas.
Um país cujas finanças públicas ou estabilidade política preocupem os mercados pode ter de pagar uma remuneração adicional, chamada de “prêmio de risco”.
Os bancos centrais também podem elevar suas taxas básicas de juros para conter a alta dos preços. As taxas dos títulos públicos de longo prazo dependem, entre outros fatores, das expectativas em relação a essa política, à inflação e ao crescimento econômico.
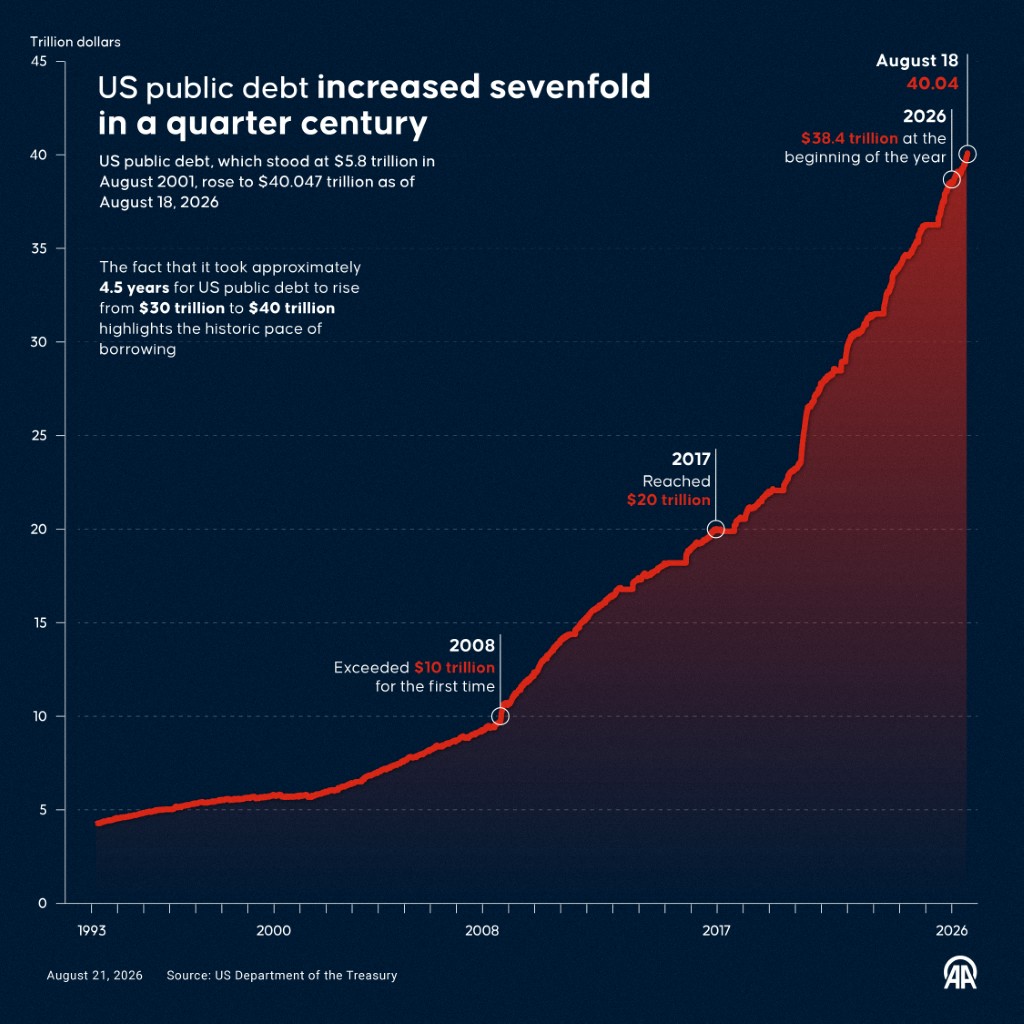
Nos Estados Unidos, o rendimento dos títulos do Tesouro de dez anos havia ultrapassado 5% no final de setembro pela primeira vez desde 2007, levando o Federal Reserve a elevar suas taxas pela primeira vez desde 2023, depois do Banco Central Europeu.
Na sexta-feira, o Banco do Japão também elevou sua taxa básica em 0,25 ponto percentual, para 1,25%, o nível mais alto em 31 anos.
A decisão japonesa foi tomada após pressões anteriores do secretário do Tesouro dos Estados Unidos, Scott Bessent, que deseja um fortalecimento do iene em relação ao dólar.
O Japão é, de fato, o maior detentor estrangeiro de títulos da dívida americana, e Washington teme que Tóquio venda títulos do Tesouro para sustentar sua moeda, o que aumentaria ainda mais o custo dos empréstimos nos Estados Unidos...
O que significa a diferença de juros entre a França e a Alemanha?
Essa diferença, chamada de “spread”, compara o rendimento de títulos com o mesmo prazo. A dívida alemã serve de referência na zona do euro. Em 29 de setembro, a diferença em relação à França se aproximava de 1,20 ponto percentual: os investidores exigiam uma remuneração claramente superior para manter títulos franceses.
Esses rendimentos variam no mercado secundário, onde os títulos já emitidos são comprados e vendidos. No caso de um título com taxa fixa, quando seu preço cai, seu rendimento para um novo comprador aumenta.
Essas operações não alteram os juros prometidos sobre o título original. No entanto, influenciam as condições nas quais o Estado poderá colocar seus próximos empréstimos.
A alta dos juros encarece imediatamente toda a dívida?
Não. Os empréstimos a taxa fixa já emitidos mantêm suas condições até o vencimento. O custo adicional é repassado gradualmente, à medida que novos empréstimos são contratados e os antigos são substituídos. Uma dívida com prazos mais curtos, portanto, fica mais rapidamente exposta à alta das taxas.
Em um exemplo simplificado, tomar 100 bilhões de euros emprestados a 4%, em vez de 2%, dobra os juros anuais, de 2 bilhões para 4 bilhões de euros.
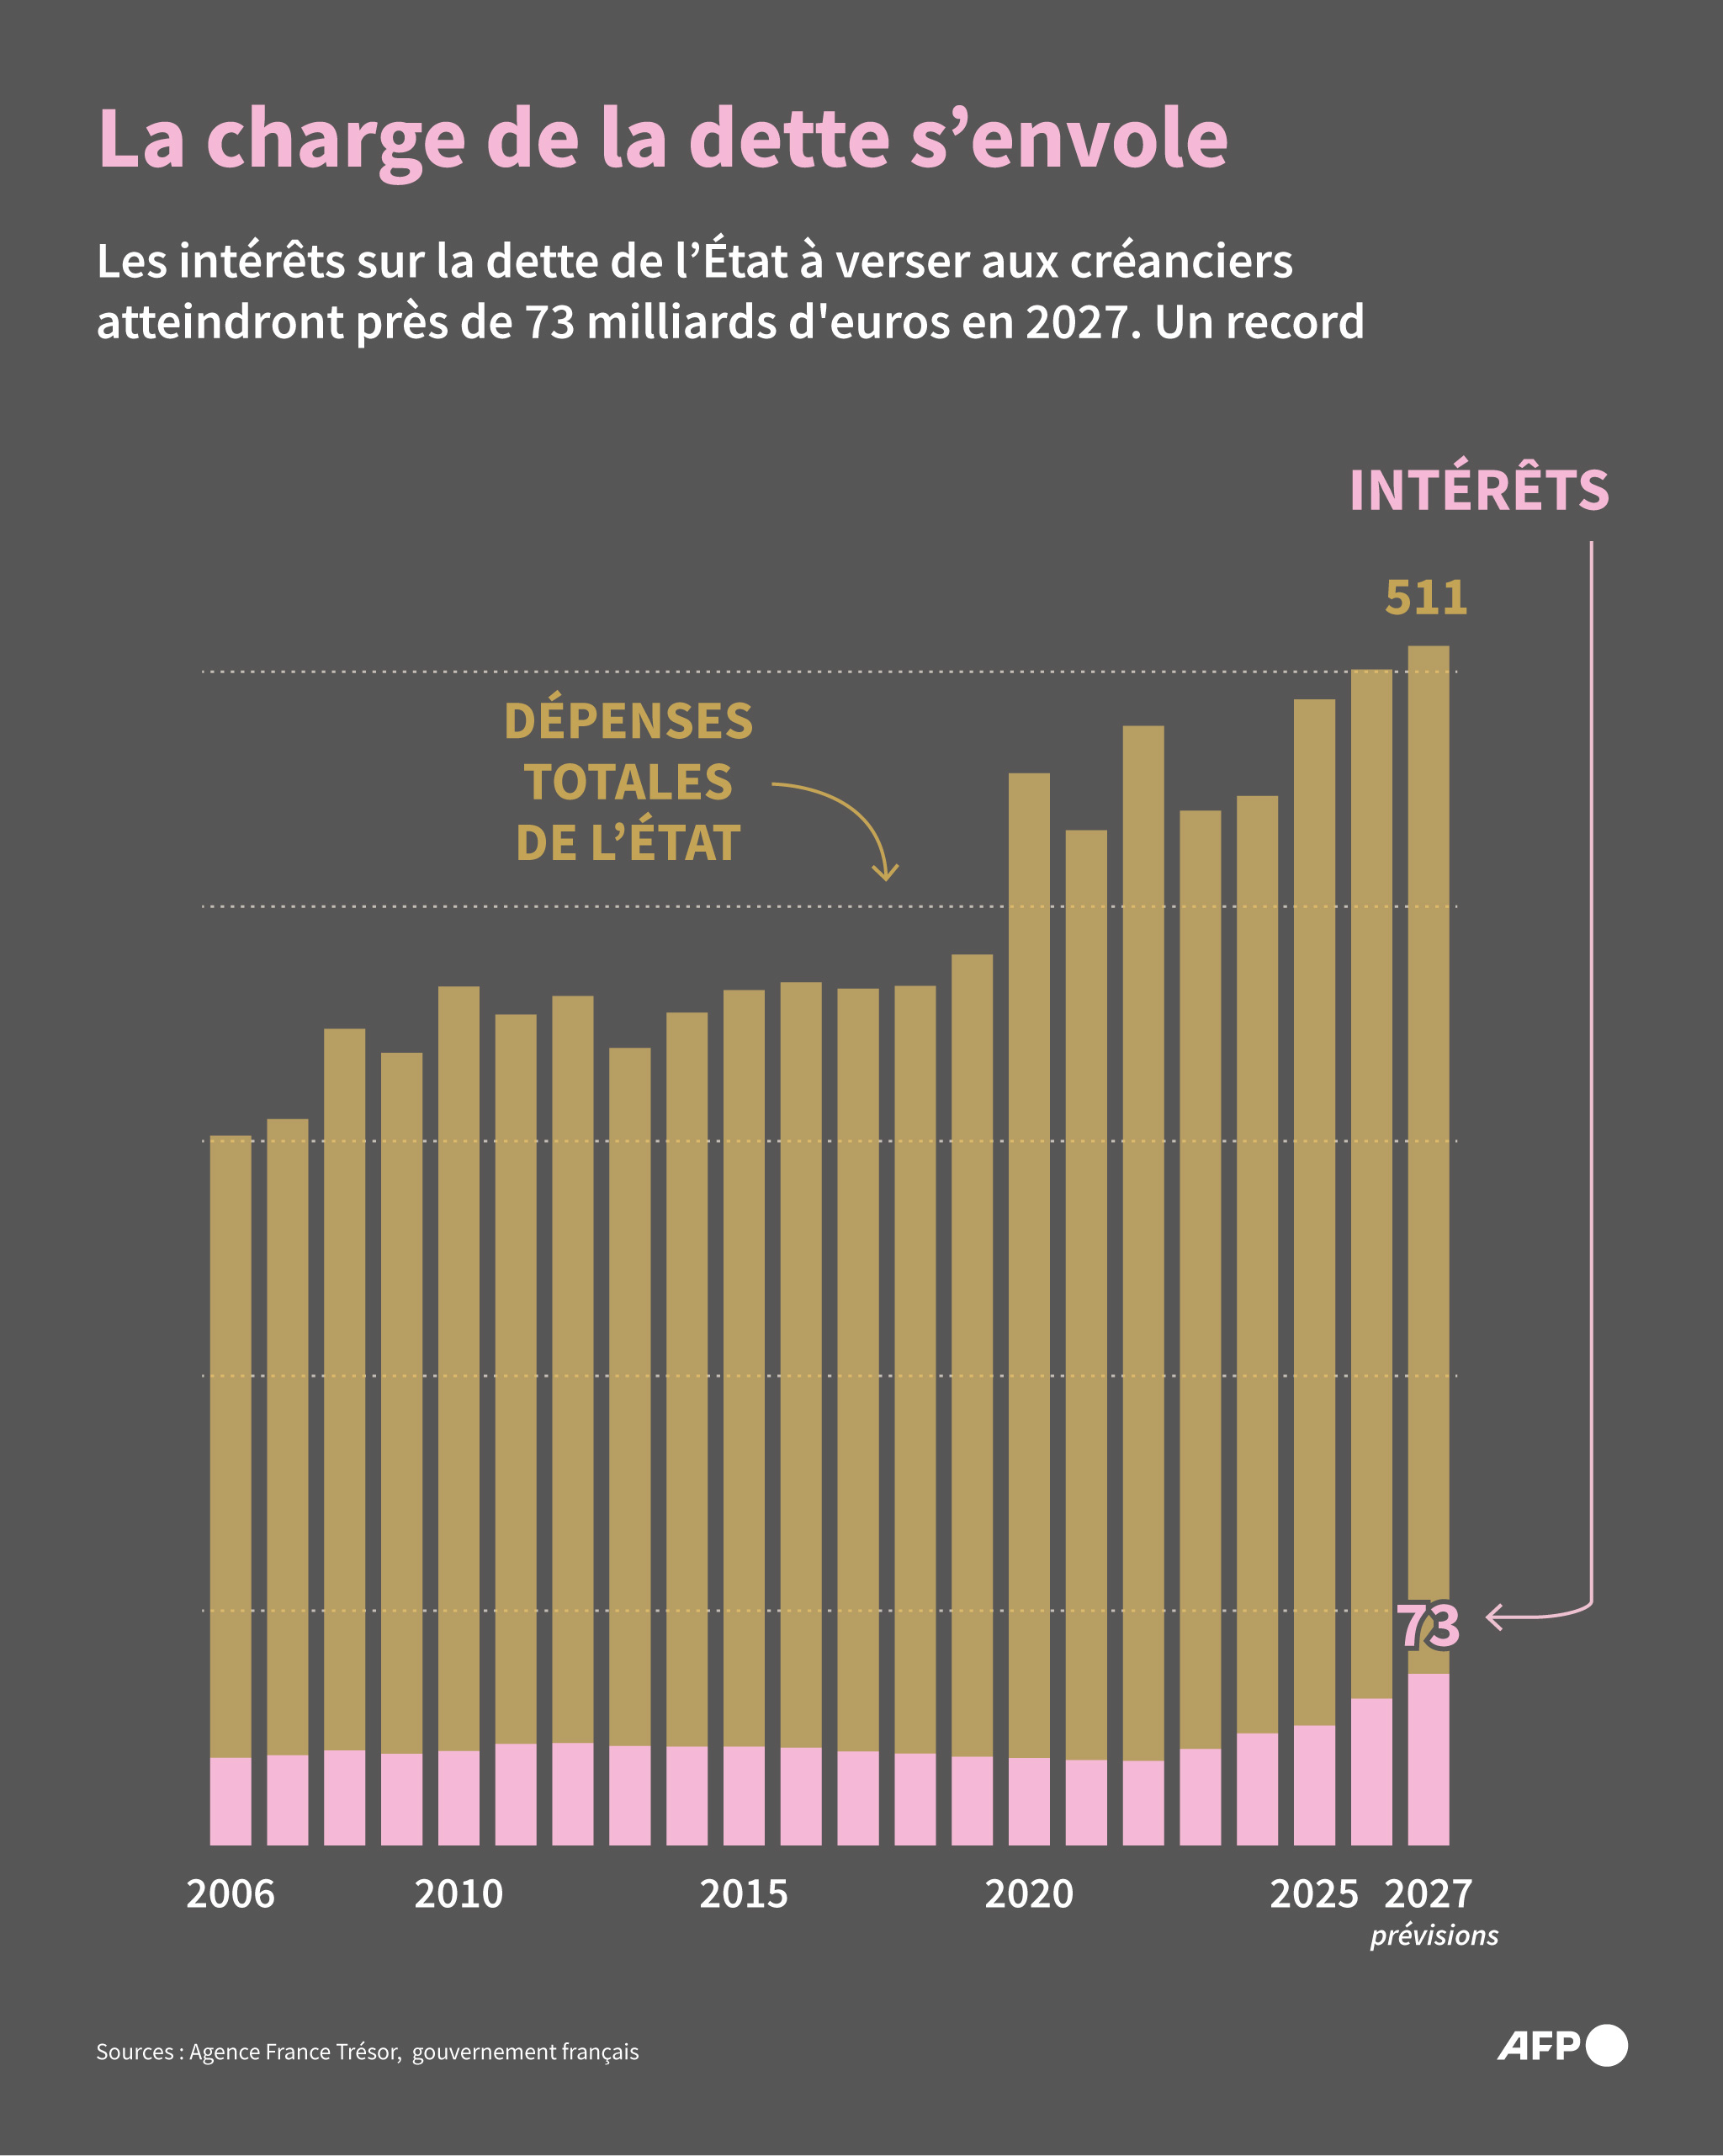
Somente para o Estado francês, a AFT prevê um custo orçamentário da dívida de 72,9 bilhões de euros em 2027, contra 62,6 bilhões em 2026. Essa rubrica corresponde essencialmente aos juros e aos efeitos da indexação de determinados títulos; ela é distinta do pagamento do principal da dívida.
A partir de quando a dívida se torna perigosa?
Não existe um limite universal cuja superação provoque automaticamente uma crise. A capacidade de pagamento também depende do crescimento, das receitas públicas, das taxas de juros, dos vencimentos da dívida e da confiança dos credores.
Uma relação é decisiva: a existente entre a taxa média de juros paga sobre a dívida e o crescimento nominal do PIB, incluindo a inflação. Se a primeira superar o segundo, os juros tendem a elevar a relação entre dívida e PIB. Para compensar esse efeito, o Estado precisa gerar um superávit antes do pagamento dos juros, chamado de “superávit primário”.
Por outro lado, um crescimento suficientemente forte pode reduzir o peso relativo da dívida, mesmo que seu montante continue aumentando.
A alta das taxas de juros, portanto, não significa uma inadimplência iminente. A AFT indicou que as emissões francesas continuavam atraindo uma demanda superior à oferta no final de setembro. O risco surgiria se o Estado deixasse de conseguir refinanciar seus vencimentos em condições sustentáveis.
Além disso, o cenário de taxas elevadas e voláteis da dívida francesa parece começar a atrair o interesse dos fundos especulativos, cujos investimentos de curtíssimo prazo podem acrescentar instabilidade ao mercado.
Assim, a influência dos hedge funds, ou fundos especulativos, sobre as taxas às quais a França se financia gera preocupação. Embora esses fundos detenham apenas uma fração da dívida francesa, seu peso nas negociações diárias não para de crescer.
Quais são as consequências para os cidadãos?
Uma conta de juros mais elevada reduz a margem disponível para financiar serviços públicos, investir ou responder a uma nova crise. Ela pode levar a aumentos de impostos, cortes orçamentários ou a um recurso adicional ao endividamento.
A alta dos juros também pode ser repassada ao crédito imobiliário e ao financiamento das empresas, freando o consumo, os investimentos e o emprego. Os empréstimos já contratados com taxa fixa, contudo, permanecem protegidos por suas condições iniciais.
O efeito varia de acordo com as famílias: alguns poupadores podem se beneficiar de rendimentos mais elevados, enquanto aqueles que precisam tomar empréstimos enfrentam custos maiores.
Como reduzir o peso da dívida?
Os governos podem agir sobre as receitas, as despesas e o crescimento. Aumentar as primeiras ou conter as segundas reduz a necessidade de endividamento. Uma economia mais dinâmica amplia a base tributária e eleva o PIB em relação ao qual a dívida é calculada.
A dosagem é importante. Um ajuste excessivamente brusco pode enfraquecer a atividade econômica e a arrecadação, enquanto um esforço constantemente adiado permite que os juros se acumulem. A qualidade das despesas também importa: um investimento produtivo pode reforçar a capacidade futura de produzir riqueza e pagar a dívida.
A inflação pode reduzir o valor real de uma dívida antiga com taxa fixa. Mas ela também encarece determinadas despesas, os títulos indexados e os empréstimos futuros. Portanto, não constitui uma solução sustentável nem indolor.
Quais políticas devem ser adotadas no longo prazo?
É aí que reside o debate político e social essencial nas democracias ocidentais. E ele não começou ontem: desde a ascensão das políticas públicas chamadas de ultraliberais, os defensores dessa abordagem lutam pela redução, ou até mesmo pelo desaparecimento, de benefícios sociais em diversos países desenvolvidos. Um exemplo marcante é o dos Estados Unidos, que, durante a presidência de Bill Clinton — embora democrata — decidiram reformar o sistema de aposentadorias e o de Seguridade Social.
Outras reformas se seguiram na Europa, embora com mais moderação. Foi o caso da Alemanha e da Espanha. Na França, o debate sobre a redução dos gastos sociais é tão divisivo quanto o Caso Dreyfus...
É preciso constatar que, enquanto a Alemanha conseguiu elevar a idade de aposentadoria para 67 anos, a França tem dificuldade para avançar além dos 64. Para um país cuja população envelhece rapidamente, as consequências podem ser muito graves.
Assim, o déficit da Seguridade Social francesa é estimado em 21,8 bilhões de euros para 2026, enquanto os regimes básicos de aposentadoria devem registrar um déficit de 8 bilhões de euros no mesmo ano.
Na França, cerca de 57% do total dos gastos públicos são destinados à proteção social e à saúde, segundo dados do Insee referentes a 2024. Esses gastos incluem a proteção social, excluindo a saúde — aposentadorias, benefícios familiares, seguro-desemprego e assistência social —, que soma 693 bilhões de euros, aproximadamente 41% das despesas públicas. A isso devem ser acrescentados os gastos com saúde, de 261 bilhões de euros, cerca de 16% das despesas.
A título de comparação, a proporção dos gastos com proteção social em relação ao total das despesas públicas nos Estados Unidos chega a 47%... mas quase 50 milhões de americanos não têm cobertura médica porque ela é cara demais!
Por que não simplesmente cancelar parte da dívida?
Uma reestruturação pode prever prazos de pagamento mais longos ou uma redução dos valores devidos. No entanto, ela impõe perdas aos credores e pode prejudicar o acesso do país ao financiamento, com repercussões sobre bancos e poupadores.
O cancelamento de títulos detidos por um banco central levanta uma questão diferente. Na zona do euro, o Banco Central Europeu considera que essa medida seria incompatível com a proibição do financiamento monetário dos Estados prevista nos tratados. Alguns economistas contestam esse marco ou defendem sua modificação.
Mesmo o cancelamento de parte da dívida não corrigiria, por si só, um desequilíbrio persistente entre receitas e despesas. Se esse desequilíbrio continuar, a dívida voltará a se acumular.