
O FMI conclui a sua missão: quem vai financiar a devolução dos depósitos?
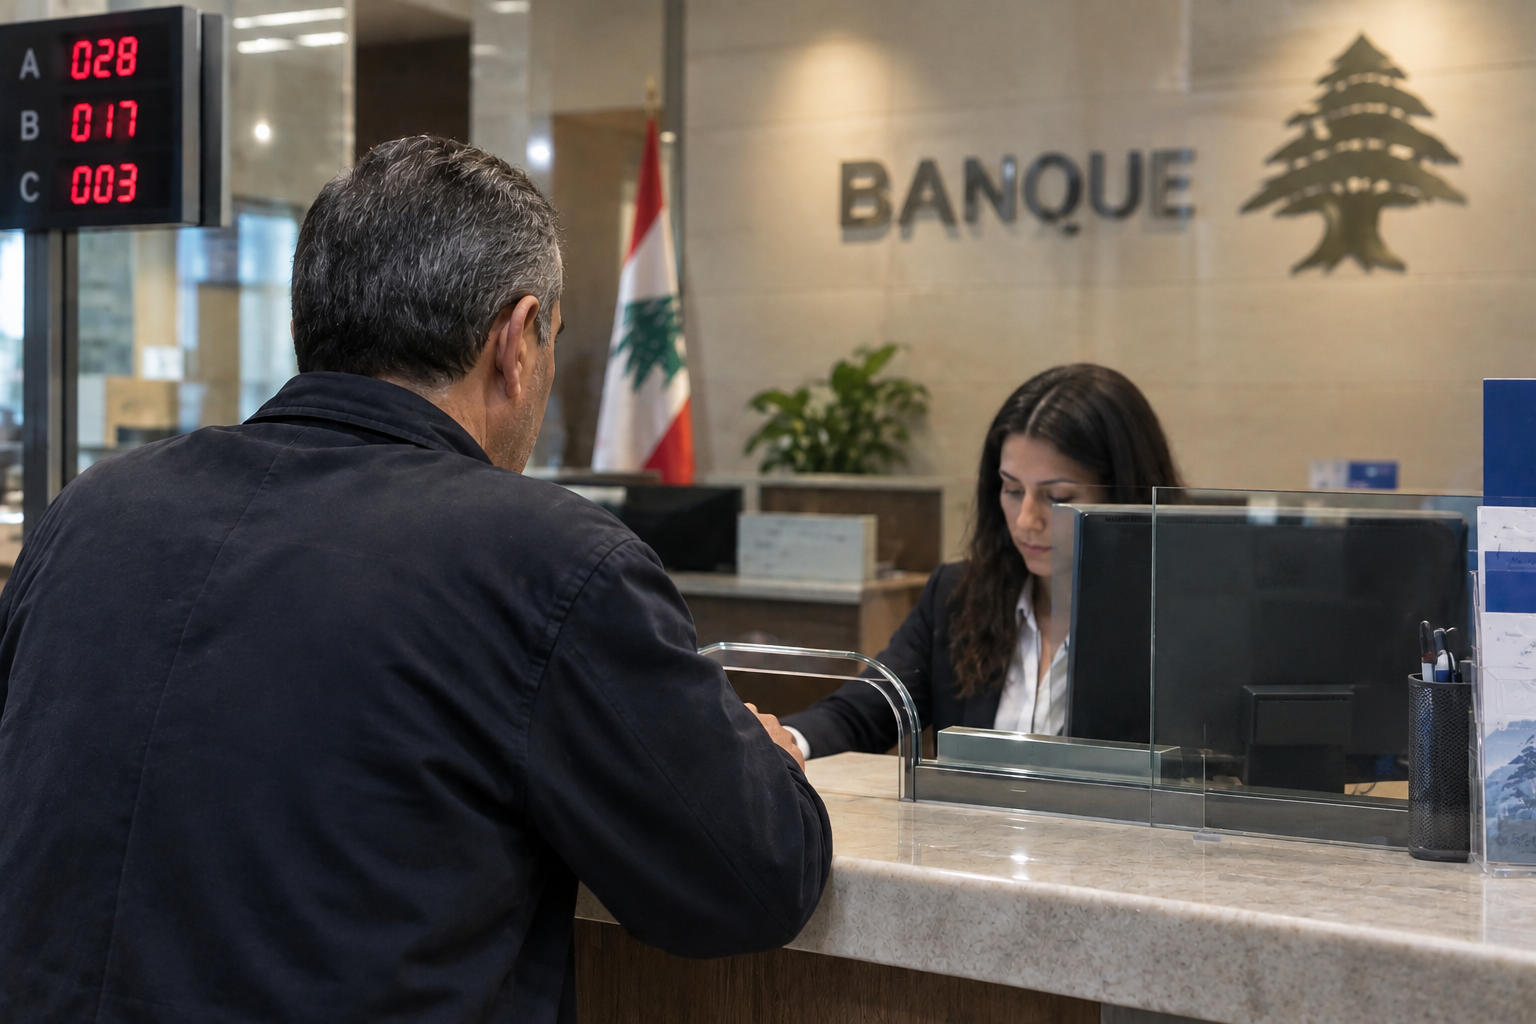
Após o fim da missão do Fundo Monetário Internacional (FMI) em Beirute, e no momento em que o Líbano se prepara para tomar decisões determinantes sobre a reestruturação do setor bancário e o futuro dos depósitos, o país encontra-se hoje numa encruzilhada decisiva.
Em abril de 2025, eu classifiquei o acordo procurado pelo Líbano com o FMI como «o visto mais caro do mundo». Hoje, após a última visita do FMI a Beirute, essa expressão ganha um sentido ainda mais evidente.
O acordo alcançado a nível técnico com o FMI em abril de 2022 previa um financiamento de cerca de três mil milhões de dólares, sujeito ao cumprimento das medidas prévias exigidas e à aprovação das instâncias competentes do Fundo. Este acordo deveria servir, antes de mais, como um certificado de confiança e credibilidade que permitisse ao Líbano atrair, posteriormente, financiamentos árabes e internacionais muito mais significativos.
O objetivo é legítimo. Mas uma questão permanece: qual será o preço real deste visto e, sobretudo, quem terá de pagá-lo?
Se três mil milhões de dólares devem abrir ao Líbano as portas do financiamento internacional, mas ao preço do desaparecimento de dezenas de milhares de milhões de dólares pertencentes aos depositantes, o Líbano terá obtido, de facto, o visto mais caro da sua história.
As conclusões publicadas pelo FMI após a sua missão ao Líbano, entre 15 e 18 de setembro de 2026, trazem hoje um elemento essencial a este debate.
O Fundo insistiu na necessidade de respeitar a hierarquia dos credores e no princípio segundo o qual os depositantes não devem sofrer qualquer perda antes dos acionistas e dos credores subordinados.
Trata-se de um princípio fundamental.
Mas a questão essencial permanece sem resposta:
Onde está o financiamento?
Porque nenhuma lei de reestruturação bancária, por muito precisa e sofisticada que seja, pode por si só criar as dezenas de milhares de milhões de dólares necessários para a restituição dos depósitos.
É possível reestruturar os bancos, distribuir responsabilidades, determinar quais são viáveis e organizar, quando necessário, a resolução ou a liquidação ordenada das instituições em dificuldade. Mas antes de qualquer liquidação, a situação de cada banco deve ser analisada de acordo com os procedimentos previstos na lei e respeitando os direitos das diferentes partes envolvidas.
Fica então a pergunta que se tem vindo a adiar há anos:
Quem vai financiar a restituição dos depósitos?
O Estado?
O Banco do Líbano?
Os bancos e os seus acionistas?
As receitas futuras do Estado ou alguns dos seus ativos?
Ou uma combinação equilibrada e ponderada de todos estes recursos?
É aí que reside o verdadeiro cerne do problema.
O próprio FMI exige que qualquer mecanismo de recuperação dos depósitos seja compatível tanto com a viabilidade futura do setor bancário como com a sustentabilidade da dívida pública.
Ou seja, já não basta repartir as perdas no papel: é preciso criar um verdadeiro mecanismo de financiamento, credível e aplicável.
O Estado libanês não pode estar ausente desta equação. As suas responsabilidades e as do Banco do Líbano devem ser analisadas à luz das disposições do Código da Moeda e do Crédito, nomeadamente do seu artigo 113º, cujas normas devem ser aplicadas e interpretadas no quadro jurídico e institucional competente.
Durante décadas, as decisões relativas às despesas públicas foram tomadas por governos sucessivos, aprovadas ou enquadradas pelas instituições do Estado e executadas através dos mecanismos públicos. Não se pode hoje procurar uma solução duradoura para a crise ignorando essa história.
Outro aspeto merece particular destaque: a missão de setembro terminou sem o anúncio de um novo acordo de financiamento com o FMI.
As discussões continuam.
Isso significa que o Líbano ainda tem a possibilidade de defender uma solução equilibrada: reestruturar seu setor bancário, responsabilizar os acionistas quando a lei assim o exigir, restabelecer a confiança, preservar as capacidades futuras do Estado e, sobretudo, proteger tanto quanto possível os direitos legítimos dos depositantes.
O FMI pode oferecer ao Líbano um visto que lhe permita recuperar seu lugar na comunidade financeira internacional.
Mas o preço desse visto não pode ser o desaparecimento das poupanças dos libaneses.
Antes de pedir aos depositantes que paguem essa conta, é preciso apurar responsabilidades, identificar os recursos disponíveis e, finalmente, apresentar aos libaneses um plano sério e credível de restituição de seus depósitos.
Porque nenhum país pode reconstruir seu sistema bancário sacrificando a confiança daqueles que lhe confiaram suas economias.