
Pays riches, nations endettées
L’augmentation de la dette française confirme une tendance générale dans les économies développées
La nouvelle hausse de la dette française illustre une pression commune à plusieurs grandes économies: les emprunts s’accumulent, tandis que leur financement se renchérit. Des déficits aux taux d’intérêt, douze questions pour comprendre un phénomène qui pèse sur les budgets et sur les citoyens.
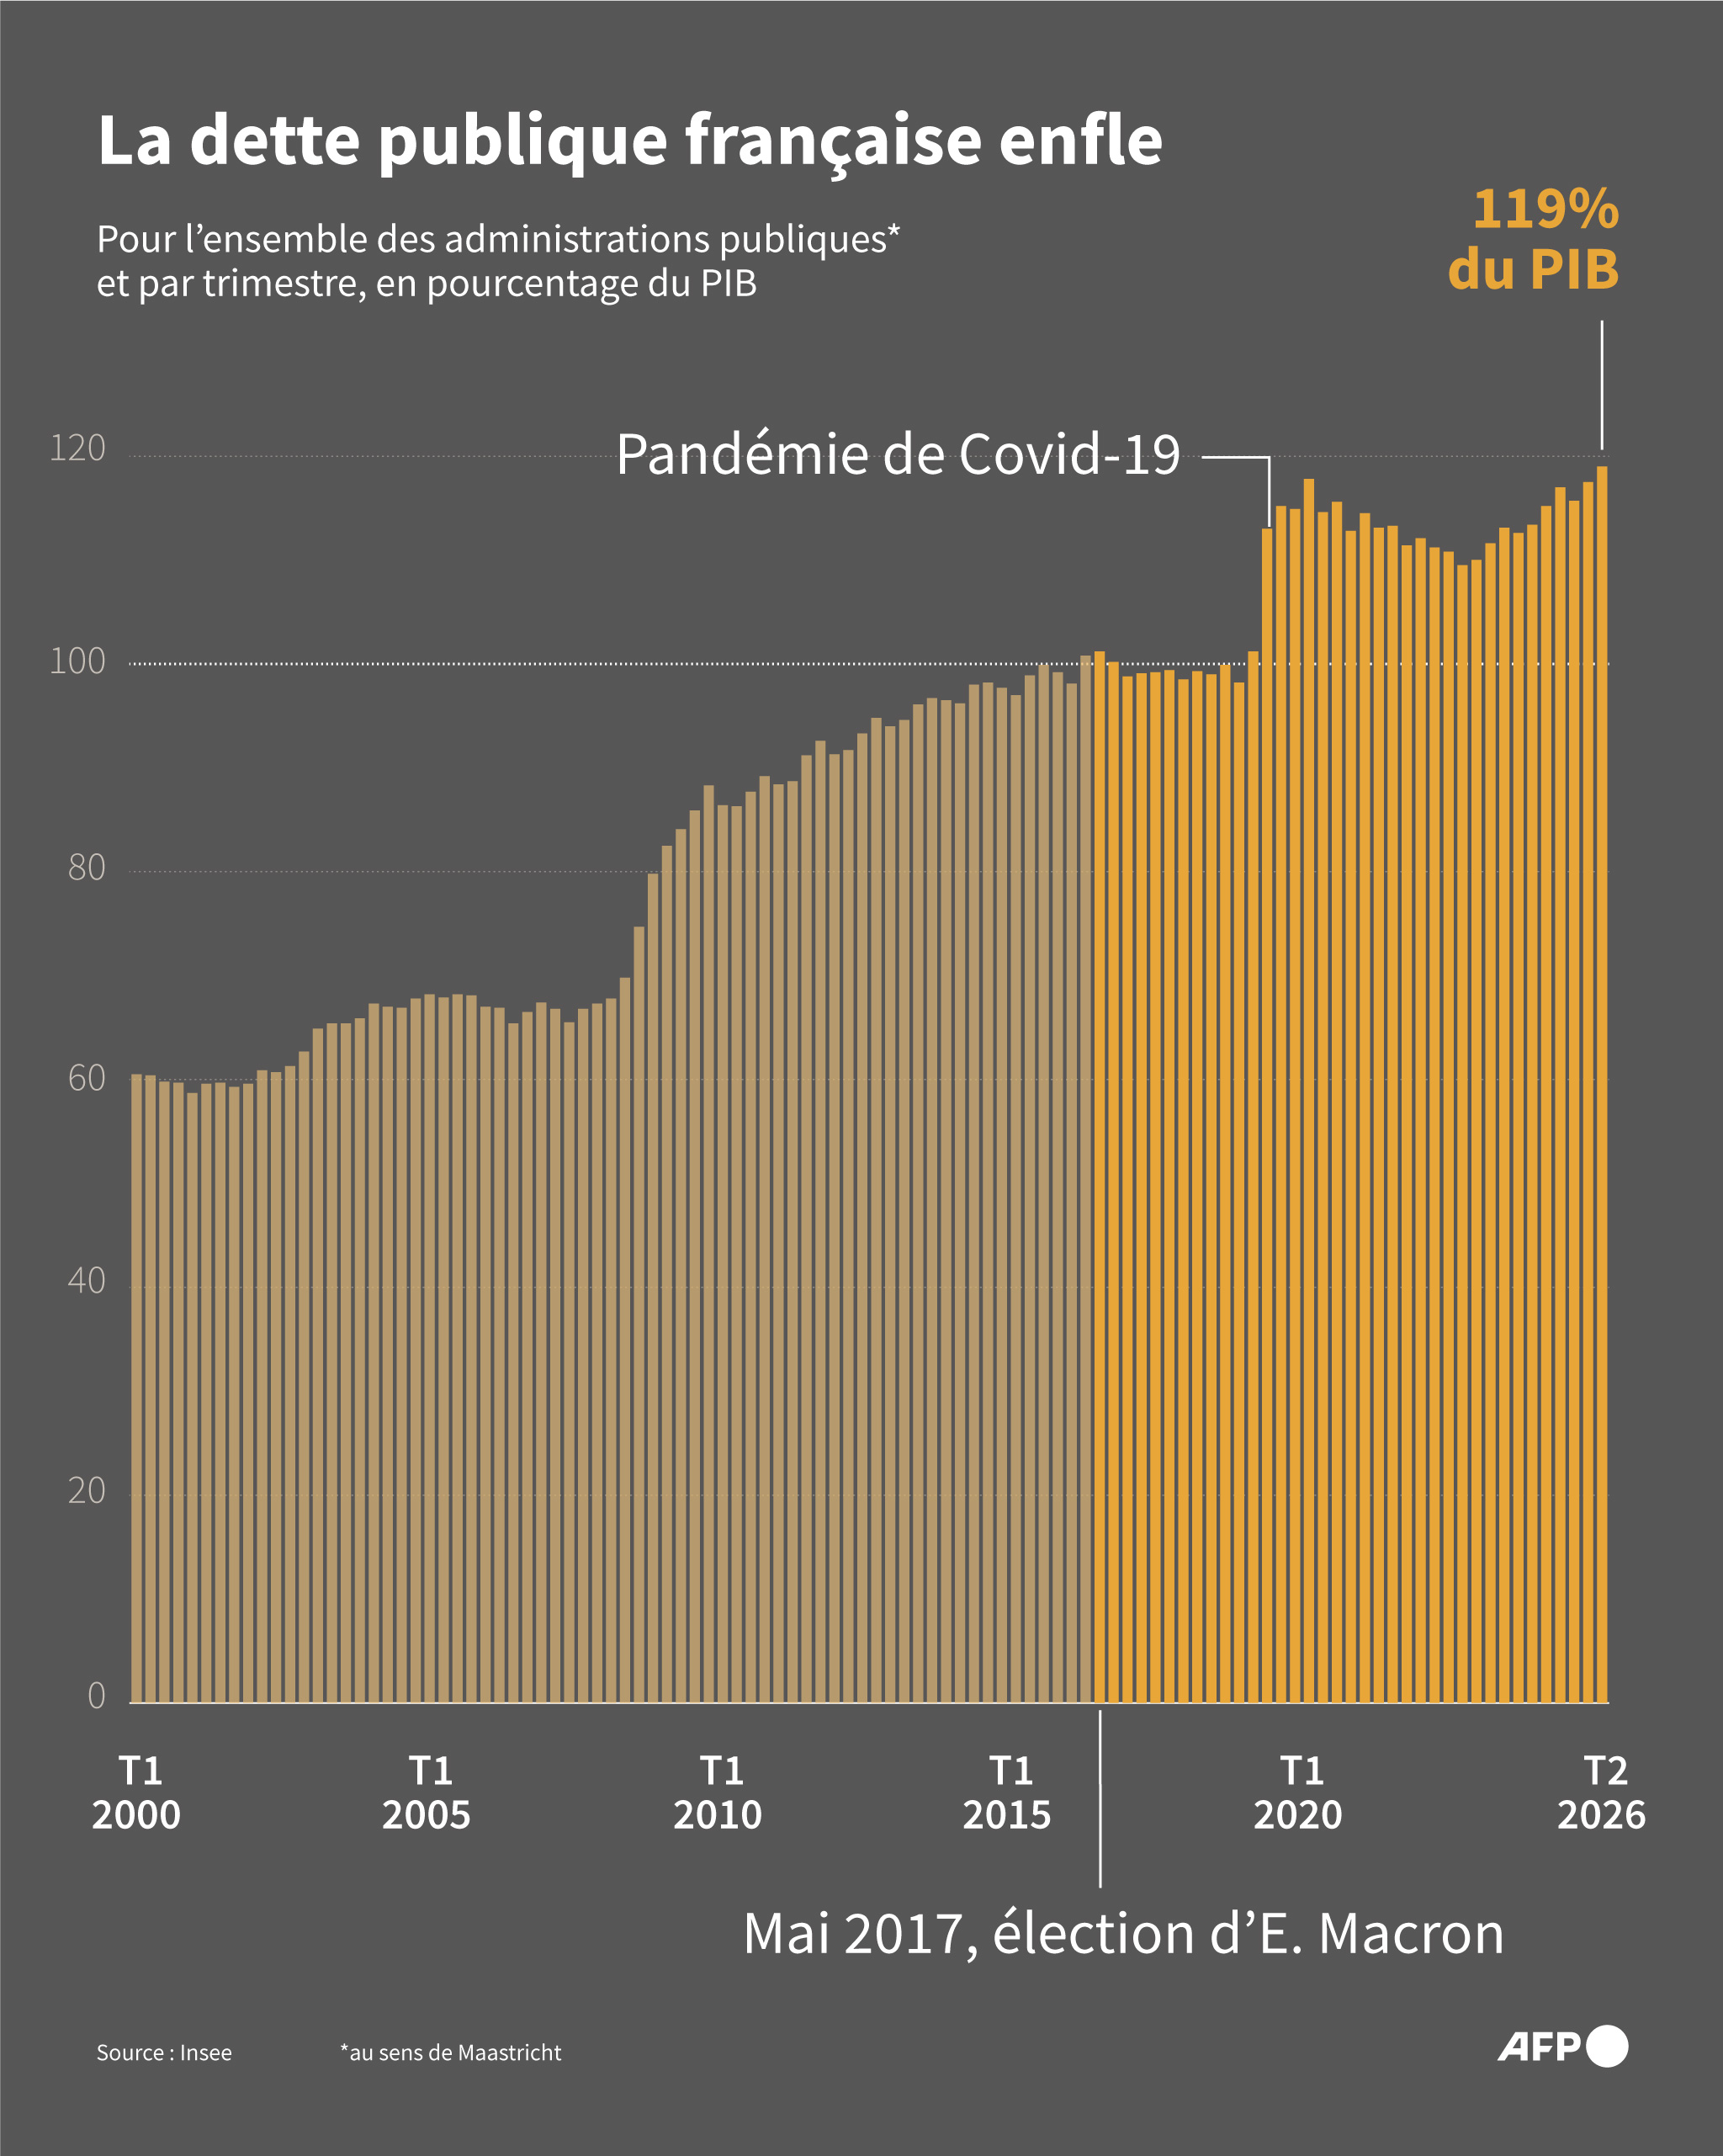
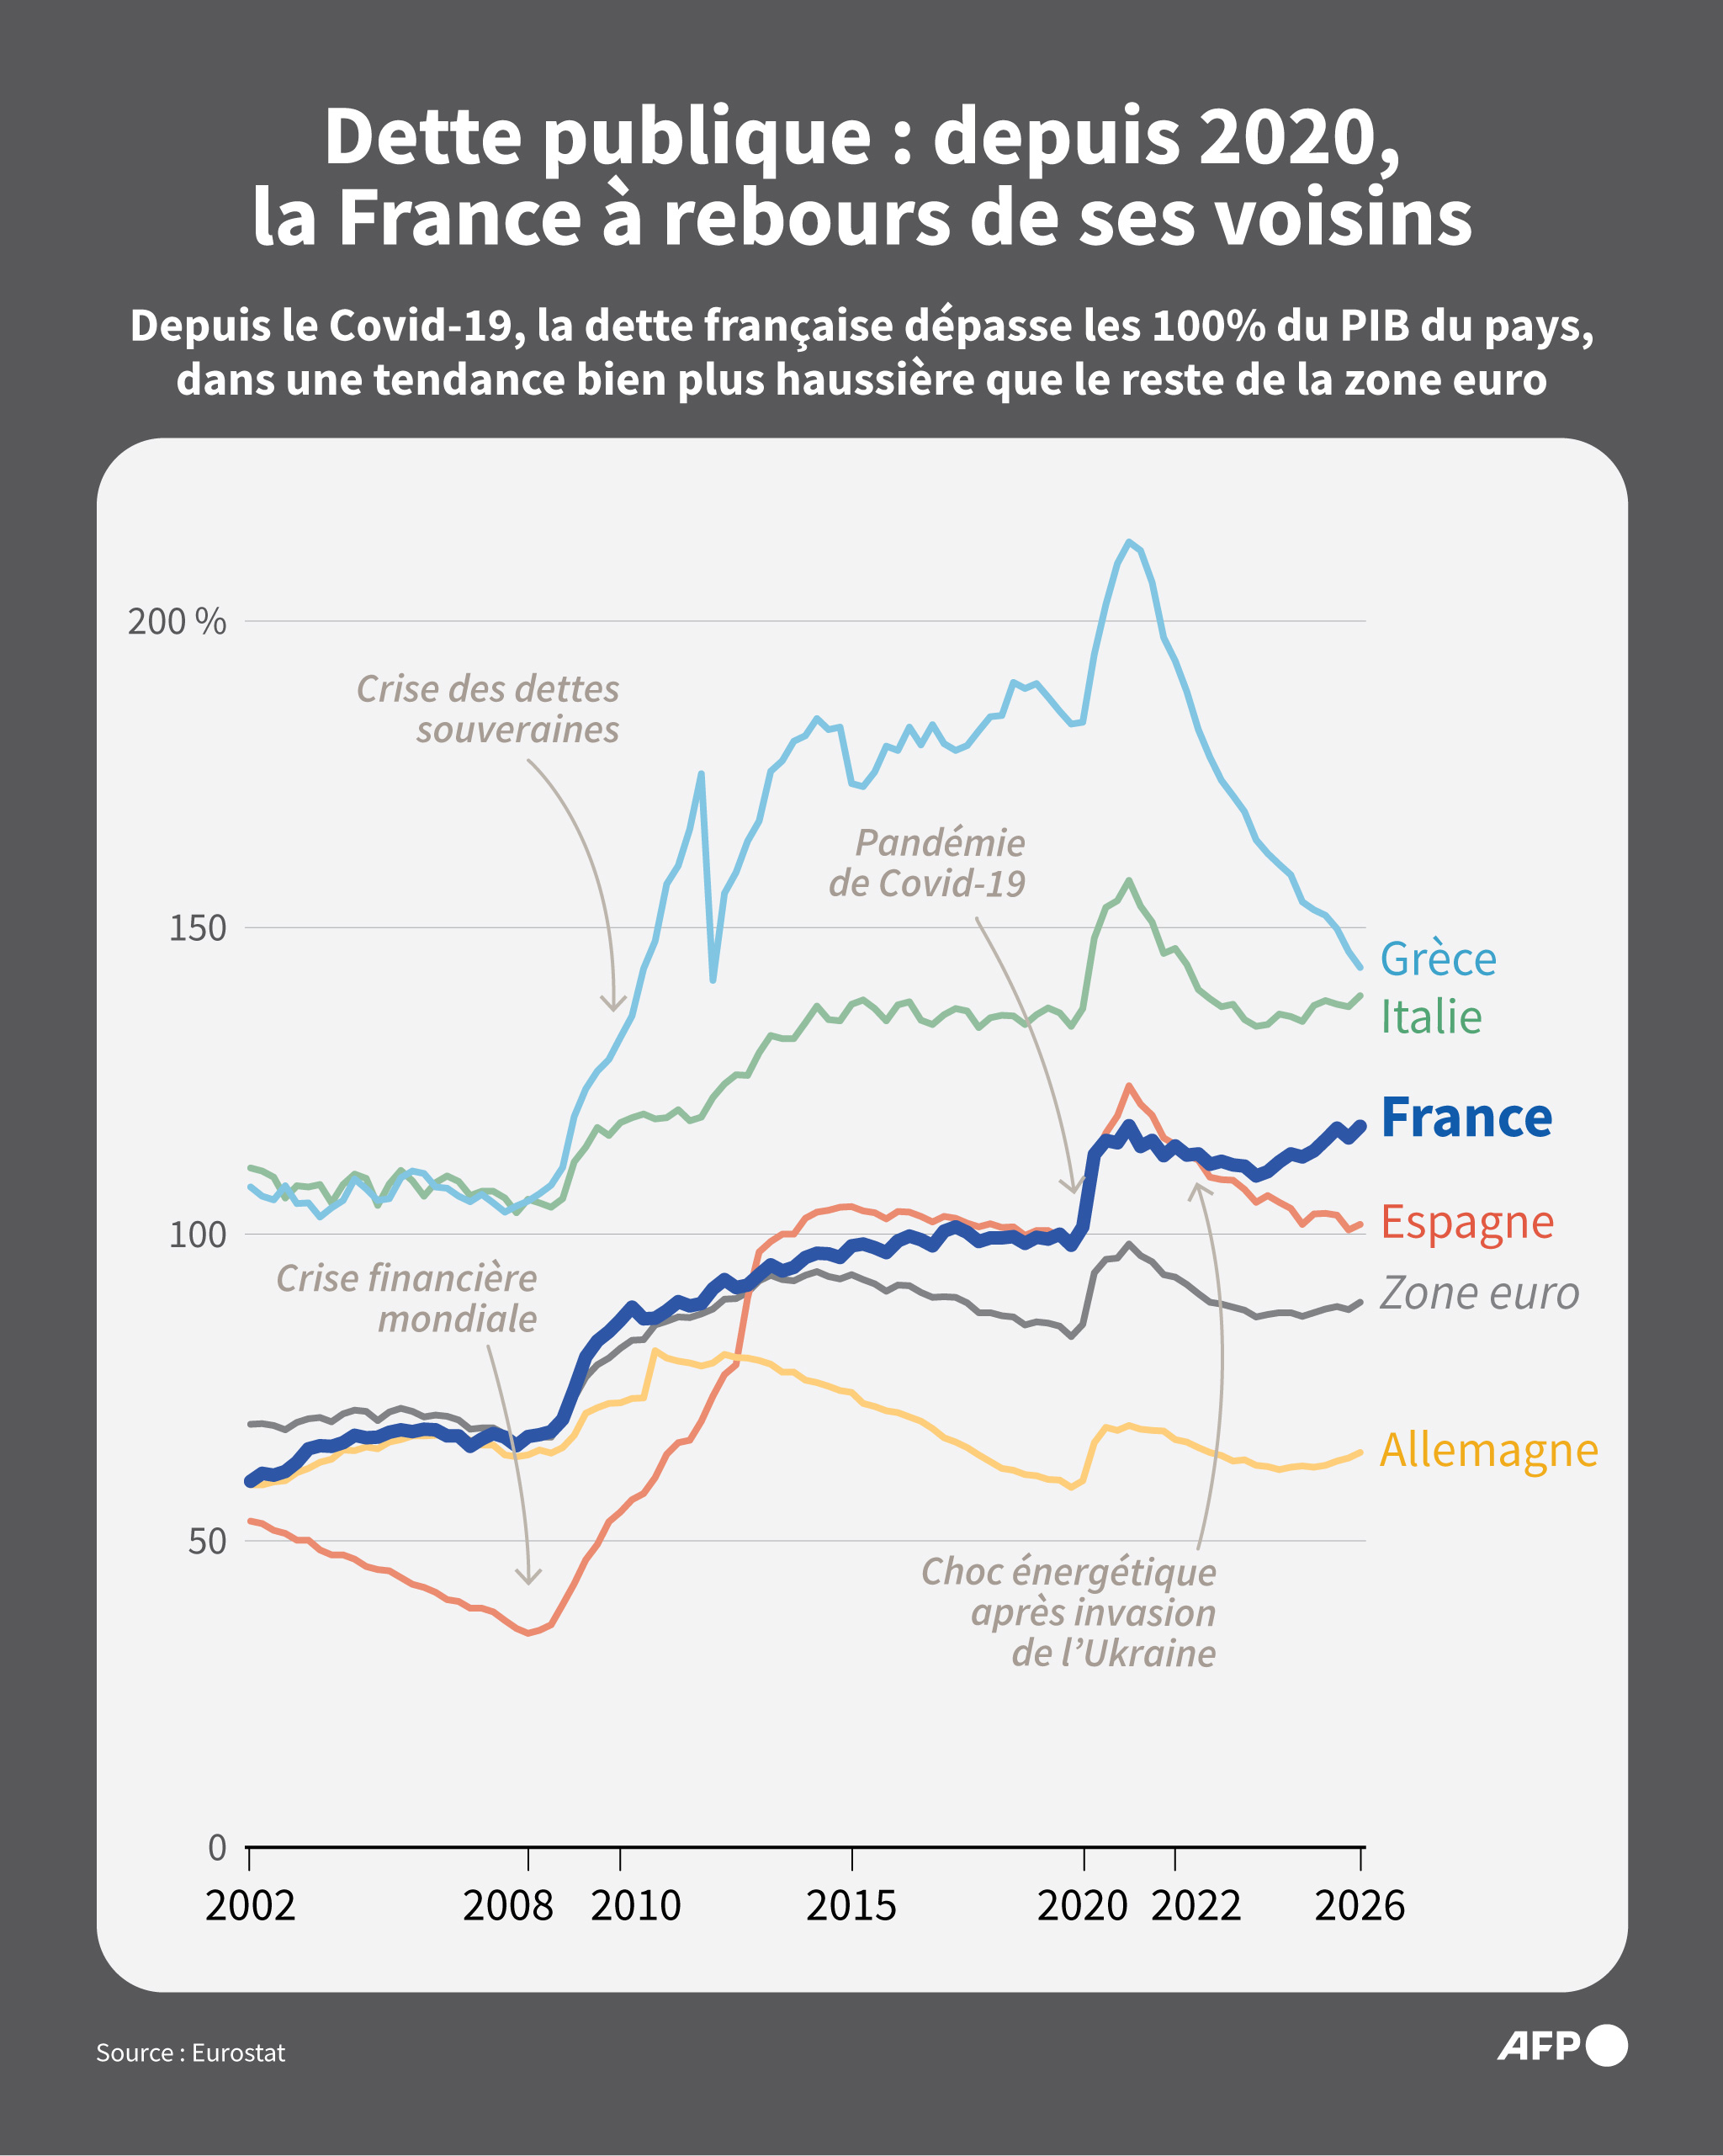
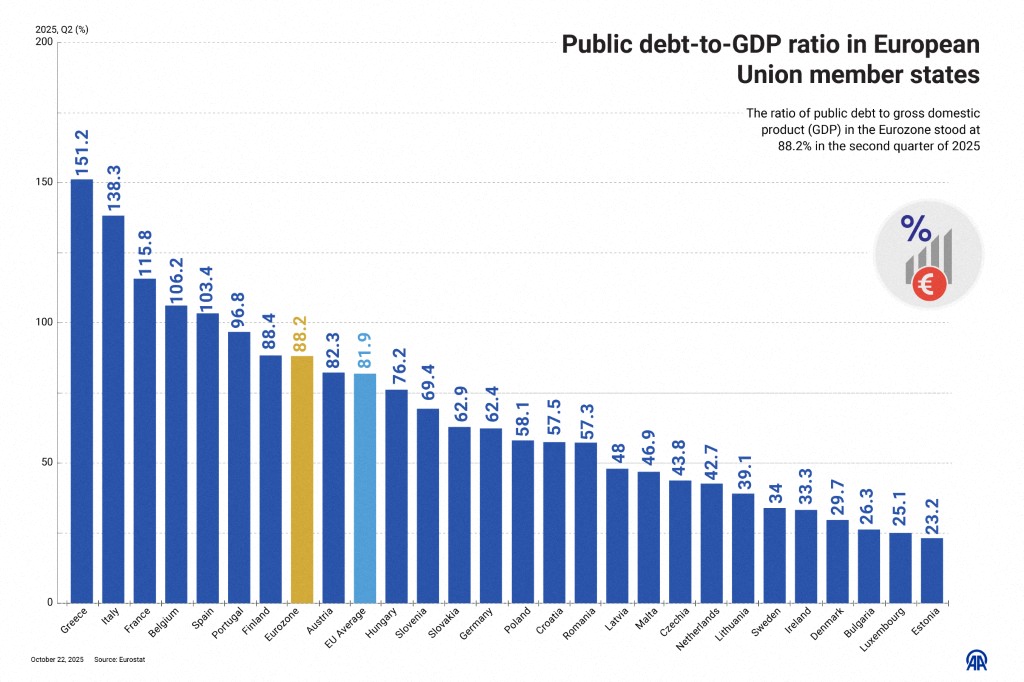
La France a franchi un nouveau palier. Selon les chiffres publiés le 29 septembre par l’Insee, sa dette publique atteignait 3595,5 milliards d’euros à la fin du deuxième trimestre 2026, soit 119 % du produit intérieur brut (PIB). Elle a augmenté de 59,6 milliards d’euros en trois mois. Le gouvernement prévoit qu’elle représentera 121,7 % du PIB en 2027.
À cette accumulation s’ajoute un financement plus coûteux. Le 29 septembre, le rendement des obligations françaises à dix ans a dépassé 4,80 %, un niveau inédit depuis 2008. Mais la France n’est pas seule concernée: des États-Unis au Japon, plusieurs pays riches doivent composer avec des dettes importantes et des intérêts en hausse.
Dette et déficit: quelle différence?
Le déficit public est l’écart annuel entre les dépenses des administrations publiques et leurs recettes, lorsque les premières dépassent les secondes. Les intérêts de la dette font partie de ces dépenses.
La dette est, elle, un stock : l’ensemble des emprunts restant à rembourser. Elle résulte principalement de l’accumulation des déficits passés, même si des opérations de trésorerie et des achats ou ventes d’actifs peuvent aussi la faire varier.
En France, elle comprend notamment les dettes de l’État, de la Sécurité sociale et des collectivités locales. La rapporter au PIB permet de comparer son montant à la production économique d’une année. Son remboursement, lui, s’échelonne sur des échéances multiples.
Réduire le déficit ne suffit donc pas nécessairement à faire baisser la dette: tant que les comptes restent déficitaires, de nouveaux besoins de financement apparaissent.
Pourquoi des pays aussi riches se sont-ils autant endettés?
La richesse d’un pays lui donne une capacité à lever l’impôt et inspire confiance aux prêteurs. Elle facilite donc l’emprunt, sans garantir l’équilibre des comptes publics.
Depuis la crise financière de 2008, les chocs se sont succédé : récession, pandémie, crise énergétique. Les gouvernements ont soutenu les entreprises, protégé les revenus et amorti les hausses de prix, tandis que les ralentissements économiques pesaient sur les recettes fiscales.
À ces dépenses exceptionnelles s’ajoutent des déséquilibres durables: vieillissement de la population, besoins de santé et de retraites, dépenses nouvelles sans recettes correspondantes, ou baisses d’impôts non compensées.
Pendant des années, les taux très bas ont permis de financer des dettes croissantes à faible coût. Leur remontée rend désormais les arbitrages plus difficiles, au moment où augmentent aussi les besoins de défense et de transition énergétique.
La France est-elle un cas isolé?
Non, mais les situations nationales diffèrent. Les États-Unis, le Japon et le Royaume-Uni subissent eux aussi le renchérissement de leurs emprunts. Même l’Allemagne, dont l’endettement est moins élevé, doit financer des dépenses supplémentaires.
La France cumule cette pression internationale avec des difficultés propres: un déficit public encore attendu à 5,4 % du PIB en 2026, selon les annonces gouvernementales rapportées par l’AFP, et des incertitudes politiques sur le redressement des comptes.
Tous les pays riches ne suivent donc pas la même trajectoire. Leurs perspectives de croissance, leur fiscalité, la monnaie dans laquelle ils empruntent et la confiance des investisseurs déterminent leur capacité à supporter la dette.
Comment un État emprunte-t-il et rembourse-t-il?
Il vend des titres de dette aux investisseurs. En France, l’Agence France Trésor (AFT) organise ces émissions pour le compte de l’État, notamment sous forme d’Obligations Assimilables du Trésor, les OAT.
L’acheteur prête une somme pour une durée déterminée. Pour une obligation classique à taux fixe, il reçoit des intérêts, appelés «coupons», puis récupère le capital à l’échéance.
L’État rembourse régulièrement ses créanciers, mais finance une partie de ces remboursements par de nouveaux emprunts: il « refinance » sa dette. Cette pratique est habituelle. Sa viabilité dépend de sa capacité à continuer d’emprunter à un coût supportable.
Les 340 milliards d’euros d’émissions à moyen et long terme, nettes des rachats, prévus par la France en 2027 ne représentent donc pas 340 milliards de dépenses publiques supplémentaires. Ils serviront à couvrir le déficit et à remplacer des emprunts arrivant à échéance.
Qui prête cet argent aux États?
Les créanciers sont nombreux: banques, assureurs, fonds de pension, gestionnaires d’actifs, banques centrales et, indirectement, particuliers. Une partie de l’épargne placée en assurance-vie peut ainsi financer la dette publique.
Selon les données de l’AFT, les non-résidents détenaient 56 % de la dette négociable de l’État français à la fin de 2025. Il s’agit de leur résidence fiscale, et non nécessairement de leur nationalité.
Ces investisseurs n’ont pas tous le même comportement. Certains conservent leurs obligations pendant des années. D’autres, notamment les fonds spéculatifs, multiplient les opérations à court terme et peuvent amplifier les mouvements de marché, sans être à l’origine des déficits.
Pourquoi les taux d’intérêt remontent-ils?
Plusieurs forces se conjuguent. L’inflation réduit le pouvoir d’achat des sommes que les prêteurs récupéreront: ils demandent donc une rémunération plus élevée pour s’en protéger. Les tensions énergétiques liées à la guerre au Moyen-Orient alimentent ces inquiétudes.
S’y ajoute l’offre de dette: lorsque les États empruntent davantage, en même temps que les entreprises cherchent des capitaux, les investisseurs peuvent exiger de meilleures conditions.
Un pays dont les finances ou la stabilité politique inquiètent peut devoir payer une rémunération supplémentaire, appelée «prime de risque».
Les banques centrales peuvent également relever leurs taux directeurs pour freiner la hausse des prix. Les taux des emprunts d’État à long terme dépendent notamment des anticipations sur cette politique, sur l’inflation et sur la croissance.
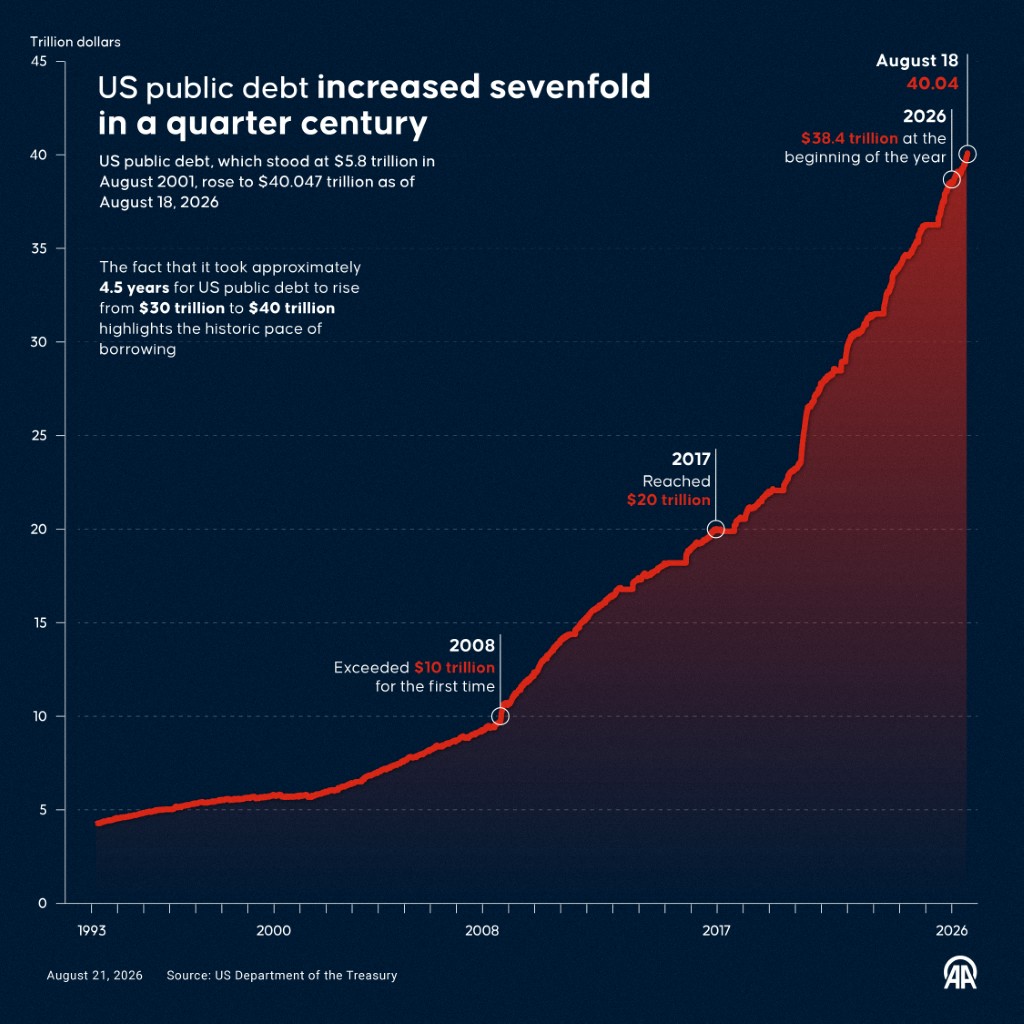
Aux Etats-Unis, le rendement des bons du Trésor à dix ans avait dépassé fin septembre les 5% pour la première fois depuis 2007, conduisant la Réserve fédérale à relever ses taux pour la première fois depuis 2023, après la BCE.
Vendredi, c'est la Banque du Japon qui a aussi relevé son taux directeur de 0,25 point à 1,25%, au plus haut niveau depuis 31 ans.
La décision du Japon a été prise sous la pression préalable du secrétaire d'Etat américain au Trésor Scott Bessent, qui souhaite un raffermissement du yen par rapport au dollar.
En effet, le Japon est le premier détenteur de titres de dette américaine et Washington redoute que le Japon ne vende des bons du Trésor pour soutenir sa monnaie, ce qui ferait encore augmenter le coût des emprunts aux Etats-Unis…
Que signifie l’écart de taux entre la France et l’Allemagne?
Cet écart, appelé «spread», compare le rendement des obligations de même durée. L’emprunt allemand sert de référence dans la zone euro. Le 29 septembre, l’écart avec la France s’approchait de 1,20 point de pourcentage: les investisseurs demandaient une rémunération nettement supérieure pour détenir des titres français.
Ces rendements évoluent sur le marché où les obligations déjà émises s’achètent et se revendent. Pour une obligation à taux fixe, lorsque son prix baisse, son rendement pour un nouvel acheteur augmente.
Ces échanges ne modifient pas les intérêts promis sur l’ancien titre. Ils influencent toutefois les conditions auxquelles l’État pourra placer ses prochains emprunts.
La hausse des taux alourdit-elle immédiatement toute la dette?
Non. Les emprunts à taux fixe déjà émis conservent leurs conditions jusqu’à leur échéance. Le surcoût se transmet progressivement, au fil des nouveaux emprunts et du remplacement des anciens. Une dette à échéances courtes expose donc plus rapidement à la hausse des taux.
Dans un exemple simplifié, emprunter 100 milliards d’euros à 4 % plutôt qu’à 2 % double les intérêts annuels, de deux à quatre milliards d’euros.
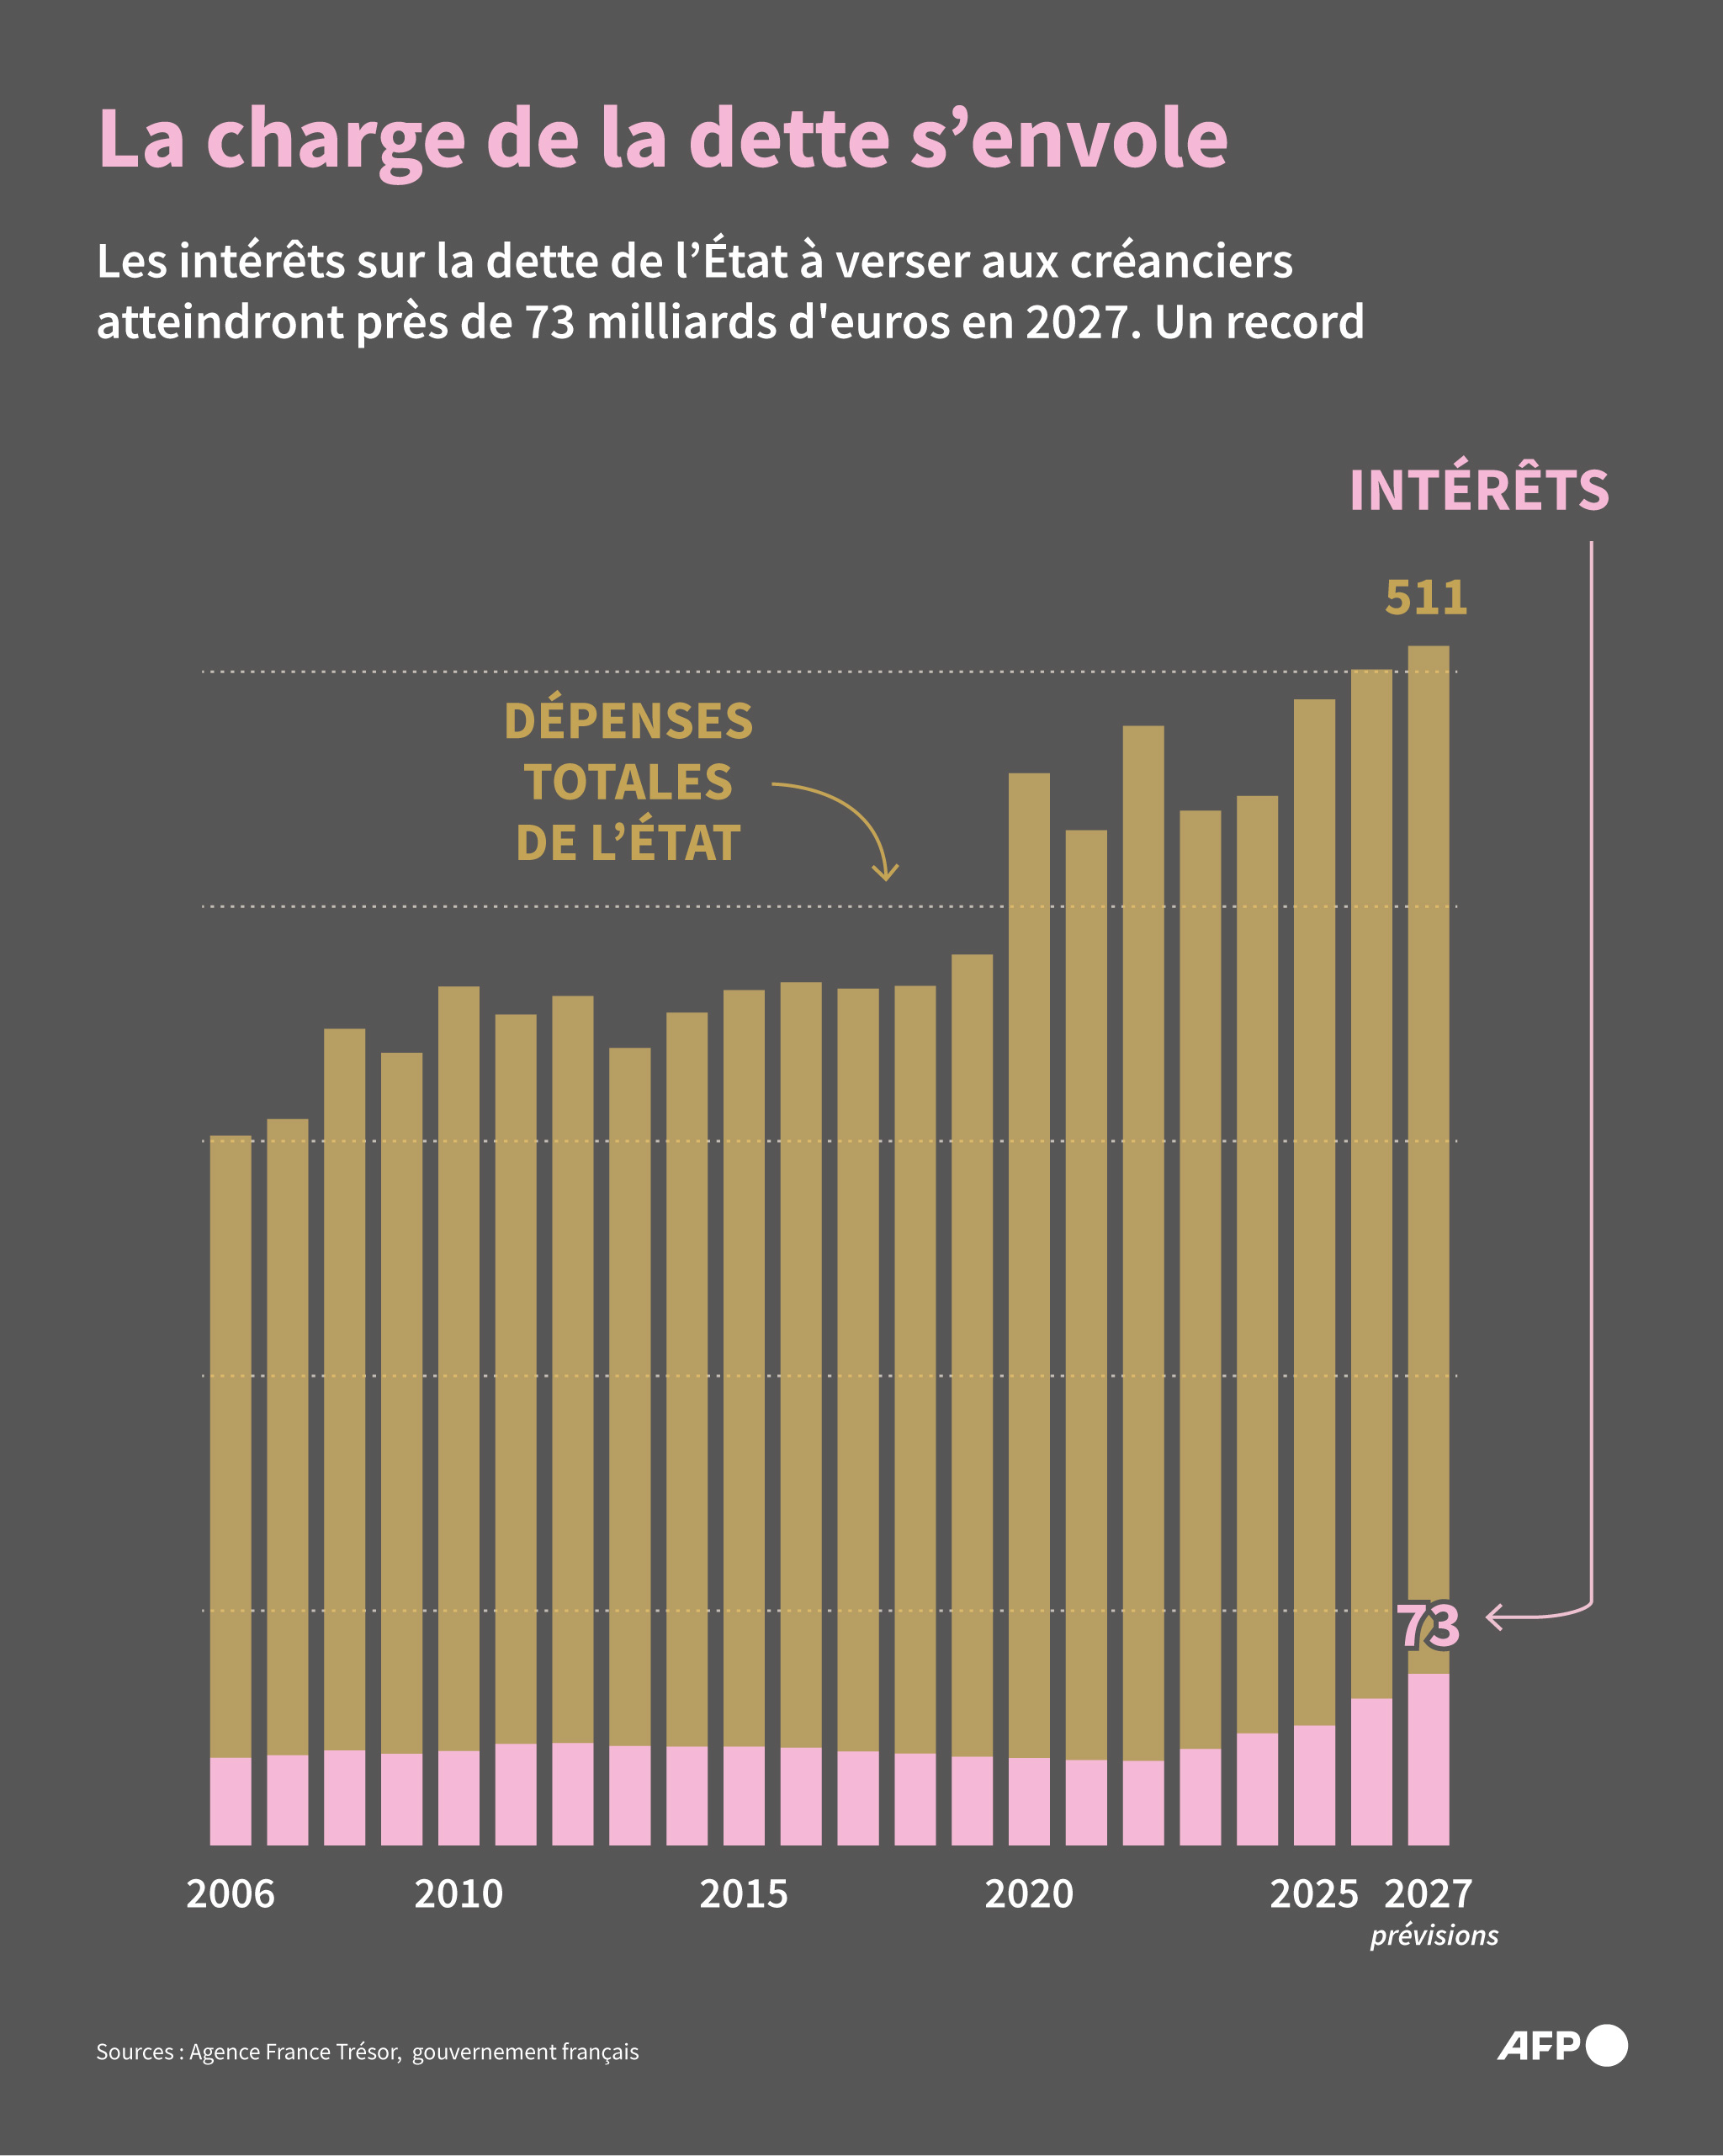
Pour le seul État français, l’AFT prévoit une charge budgétaire de la dette de 72,9 milliards d’euros en 2027, contre 62,6 milliards en 2026. Ce poste correspond essentiellement aux intérêts et aux effets de l’indexation de certains titres; il se distingue du remboursement du capital.
À partir de quand la dette devient-elle dangereuse?
Il n’existe pas de seuil universel déclenchant automatiquement une crise. La capacité à payer dépend aussi de la croissance, des recettes publiques, des taux, des échéances et de la confiance des prêteurs.
Une relation est décisive : celle entre le taux d’intérêt moyen payé sur la dette et la croissance du PIB en valeur, inflation comprise. Si le premier dépasse la seconde, les intérêts tendent à faire monter le ratio dette/PIB. Pour compenser cet effet, l’État doit dégager un excédent avant paiement des intérêts, appelé «excédent primaire».
À l’inverse, une croissance suffisamment forte peut alléger le poids relatif de la dette, même si son montant continue d’augmenter.
Une hausse des taux ne signifie donc pas un défaut imminent. L’AFT indique que les émissions françaises continuaient d’attirer une demande supérieure à l’offre fin septembre. Le risque serait de ne plus pouvoir refinancer les échéances à des conditions supportables.
Par ailleurs, la situation de taux élevés et volatils de la dette française semble de surcroît commencer à intéresser les fonds spéculatifs, qui pourraient, par des investissements de très court terme, rajouter de l'instabilité sur ce marché.
Ainsi l'influence des hedge funds, ou fonds spéculatifs, sur les taux auxquels la France se finance, inquiète. Même si ces fonds ne détiennent qu'une fraction de la dette française, mais leur poids dans les échanges quotidiens ne cesse de progresser.
Quelles conséquences pour les citoyens?
Une facture d’intérêts plus lourde réduit les marges disponibles pour financer les services publics, investir ou répondre à une nouvelle crise. Elle peut conduire à des hausses d’impôts, à des économies budgétaires ou à un recours supplémentaire à l’emprunt.
La remontée des taux peut aussi se transmettre au crédit immobilier et au financement des entreprises, freinant les achats, l’investissement et l’emploi. Les prêts déjà contractés à taux fixe restent toutefois protégés par leurs conditions initiales.
L’effet varie selon les ménages : certains épargnants peuvent bénéficier de rendements plus élevés, tandis que ceux qui doivent emprunter supportent un coût accru.
Comment réduire le poids de la dette?
Les gouvernements peuvent agir sur les recettes, les dépenses et la croissance. Augmenter les premières ou freiner les secondes réduit le besoin d’emprunt. Une économie plus dynamique élargit la base fiscale et fait progresser le PIB auquel la dette est comparée.
Le dosage compte. Un ajustement trop brutal peut affaiblir l’activité et les recettes, tandis qu’un effort constamment repoussé laisse les intérêts s’accumuler. La qualité des dépenses importe également: un investissement utile peut renforcer la capacité future à produire et à rembourser.
L’inflation peut éroder la valeur réelle d’une dette ancienne à taux fixe. Mais elle renchérit aussi certaines dépenses, les titres indexés et les emprunts futurs. Elle ne constitue donc pas une solution durable et indolore.
Quelles politiques à long terme?
C’est là que réside le débat politique et social essentiel dans les démocraties occidentales. Et ça ne date pas d’hier: dès l’essor des politiques publiques dites ultralibérales, les partisans de cette approche luttent pour l’allègement, voire la disparition, des avantages sociaux dans plusieurs pays développés. L’exemple criant est celui des Etats-Unis qui, sous le président Clinton (pourtant un démocrate), ont décidé de réformer le système de retraites et celui de la sécurité sociale.
D’autres réformes ont suivi en Europe, avec bien-sûr plus de modération. C’est le cas de l’Allemagne ou l’Espagne. En France, le débat sur l’allègement des dépenses sociales est aussi clivant que l’Affaire Dreyfus…
Force est de constater que si l’Allemagne a pu augmenter l’âge de départ à la retraite à 67 ans, la France peine à pousser à plus de 64 ans. Pour un pays en plein vieillissement, les conséquences peuvent être catastrophiques.
Ainsi, le déficit de la Sécurité sociale française est estimé à 21,8 milliards d’euros pour 2026, alors que les régimes de retraite de base, 8 milliards d’euros de déficit prévu pour 2026.
En France, environ 57 % des dépenses publiques totales sont consacrées à la protection sociale et à la santé, selon les chiffres de l’Insee pour 2024. Ces dépenses incluent la Protection sociale hors santé : retraites, famille, chômage, aides sociales… avec 693 milliards €, environ 41 % des dépenses publiques. Auxquelles il faut ajouter les dépenses Santé, avec 261 milliards €, environ 16 % des dépenses.
A titre d’exemple, le ration dépenses protection sociale/dépenses publiques totales aux États-Unis s’élève à 47%... mais avec presque 50 millions d’Américains dépourvus de protection médicale car trop chère!
Pourquoi ne pas simplement annuler une partie de la dette?
Une restructuration peut prévoir des remboursements plus tardifs ou une réduction des sommes dues. Elle impose toutefois des pertes aux créanciers et peut dégrader l’accès du pays au financement, avec des répercussions sur les banques et les épargnants.
L’annulation des titres détenus par une banque centrale pose une question différente. Dans la zone euro, la BCE la juge incompatible avec l’interdiction du financement monétaire des États prévue par les traités. Certains économistes contestent ce cadre ou plaident pour sa modification.
Même une annulation ne corrigerait pas, à elle seule, un déséquilibre persistant entre recettes et dépenses. Si ce déséquilibre demeure, la dette recommence à s’accumuler.