
بلدان غنية، أمم مثقلة بالديون
يؤكد ارتفاع الدين الفرنسي اتجاهاً عاماً في الاقتصادات المتقدمة
تعكس الزيادة الأخيرة في الدين الفرنسي ضغوطاً مشتركة تواجهها عدة اقتصادات كبرى: الاقتراض يتراكم، فيما ترتفع كلفة تمويله. من العجز إلى أسعار الفائدة، اثنا عشر سؤالاً لفهم ظاهرة باتت تثقل كاهل الموازنات العامة والمواطنين على حد سواء.
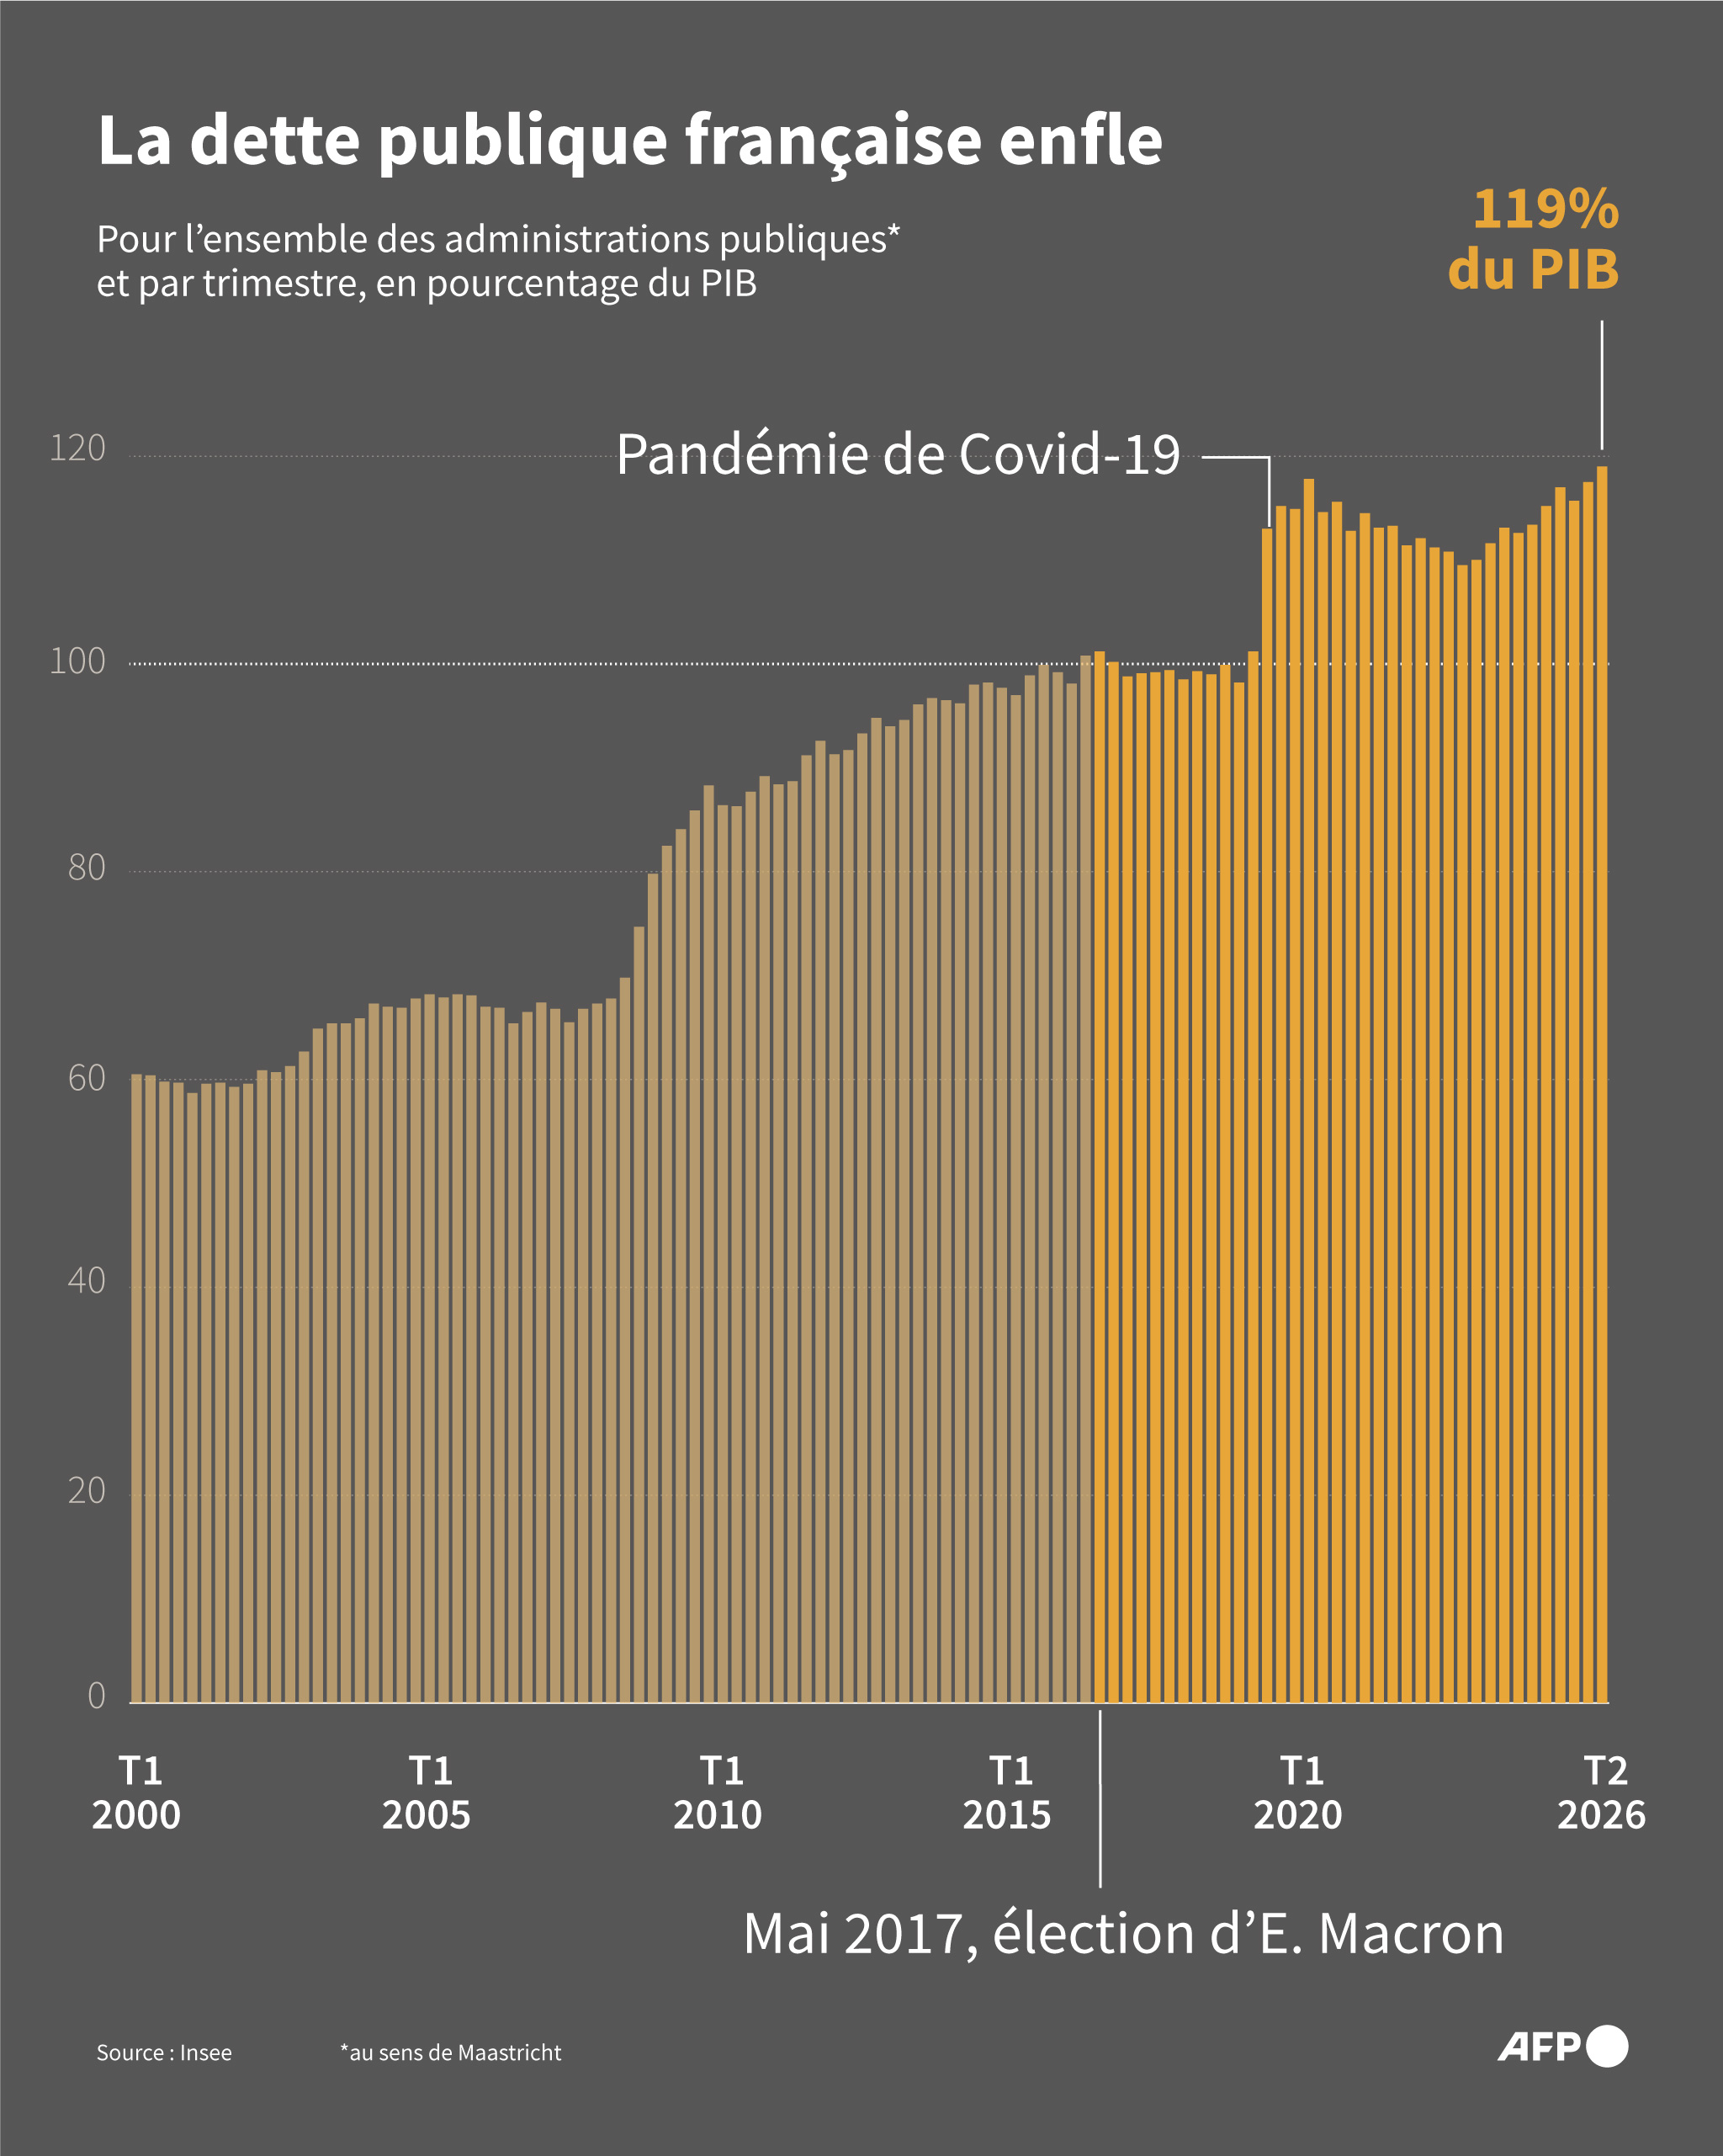
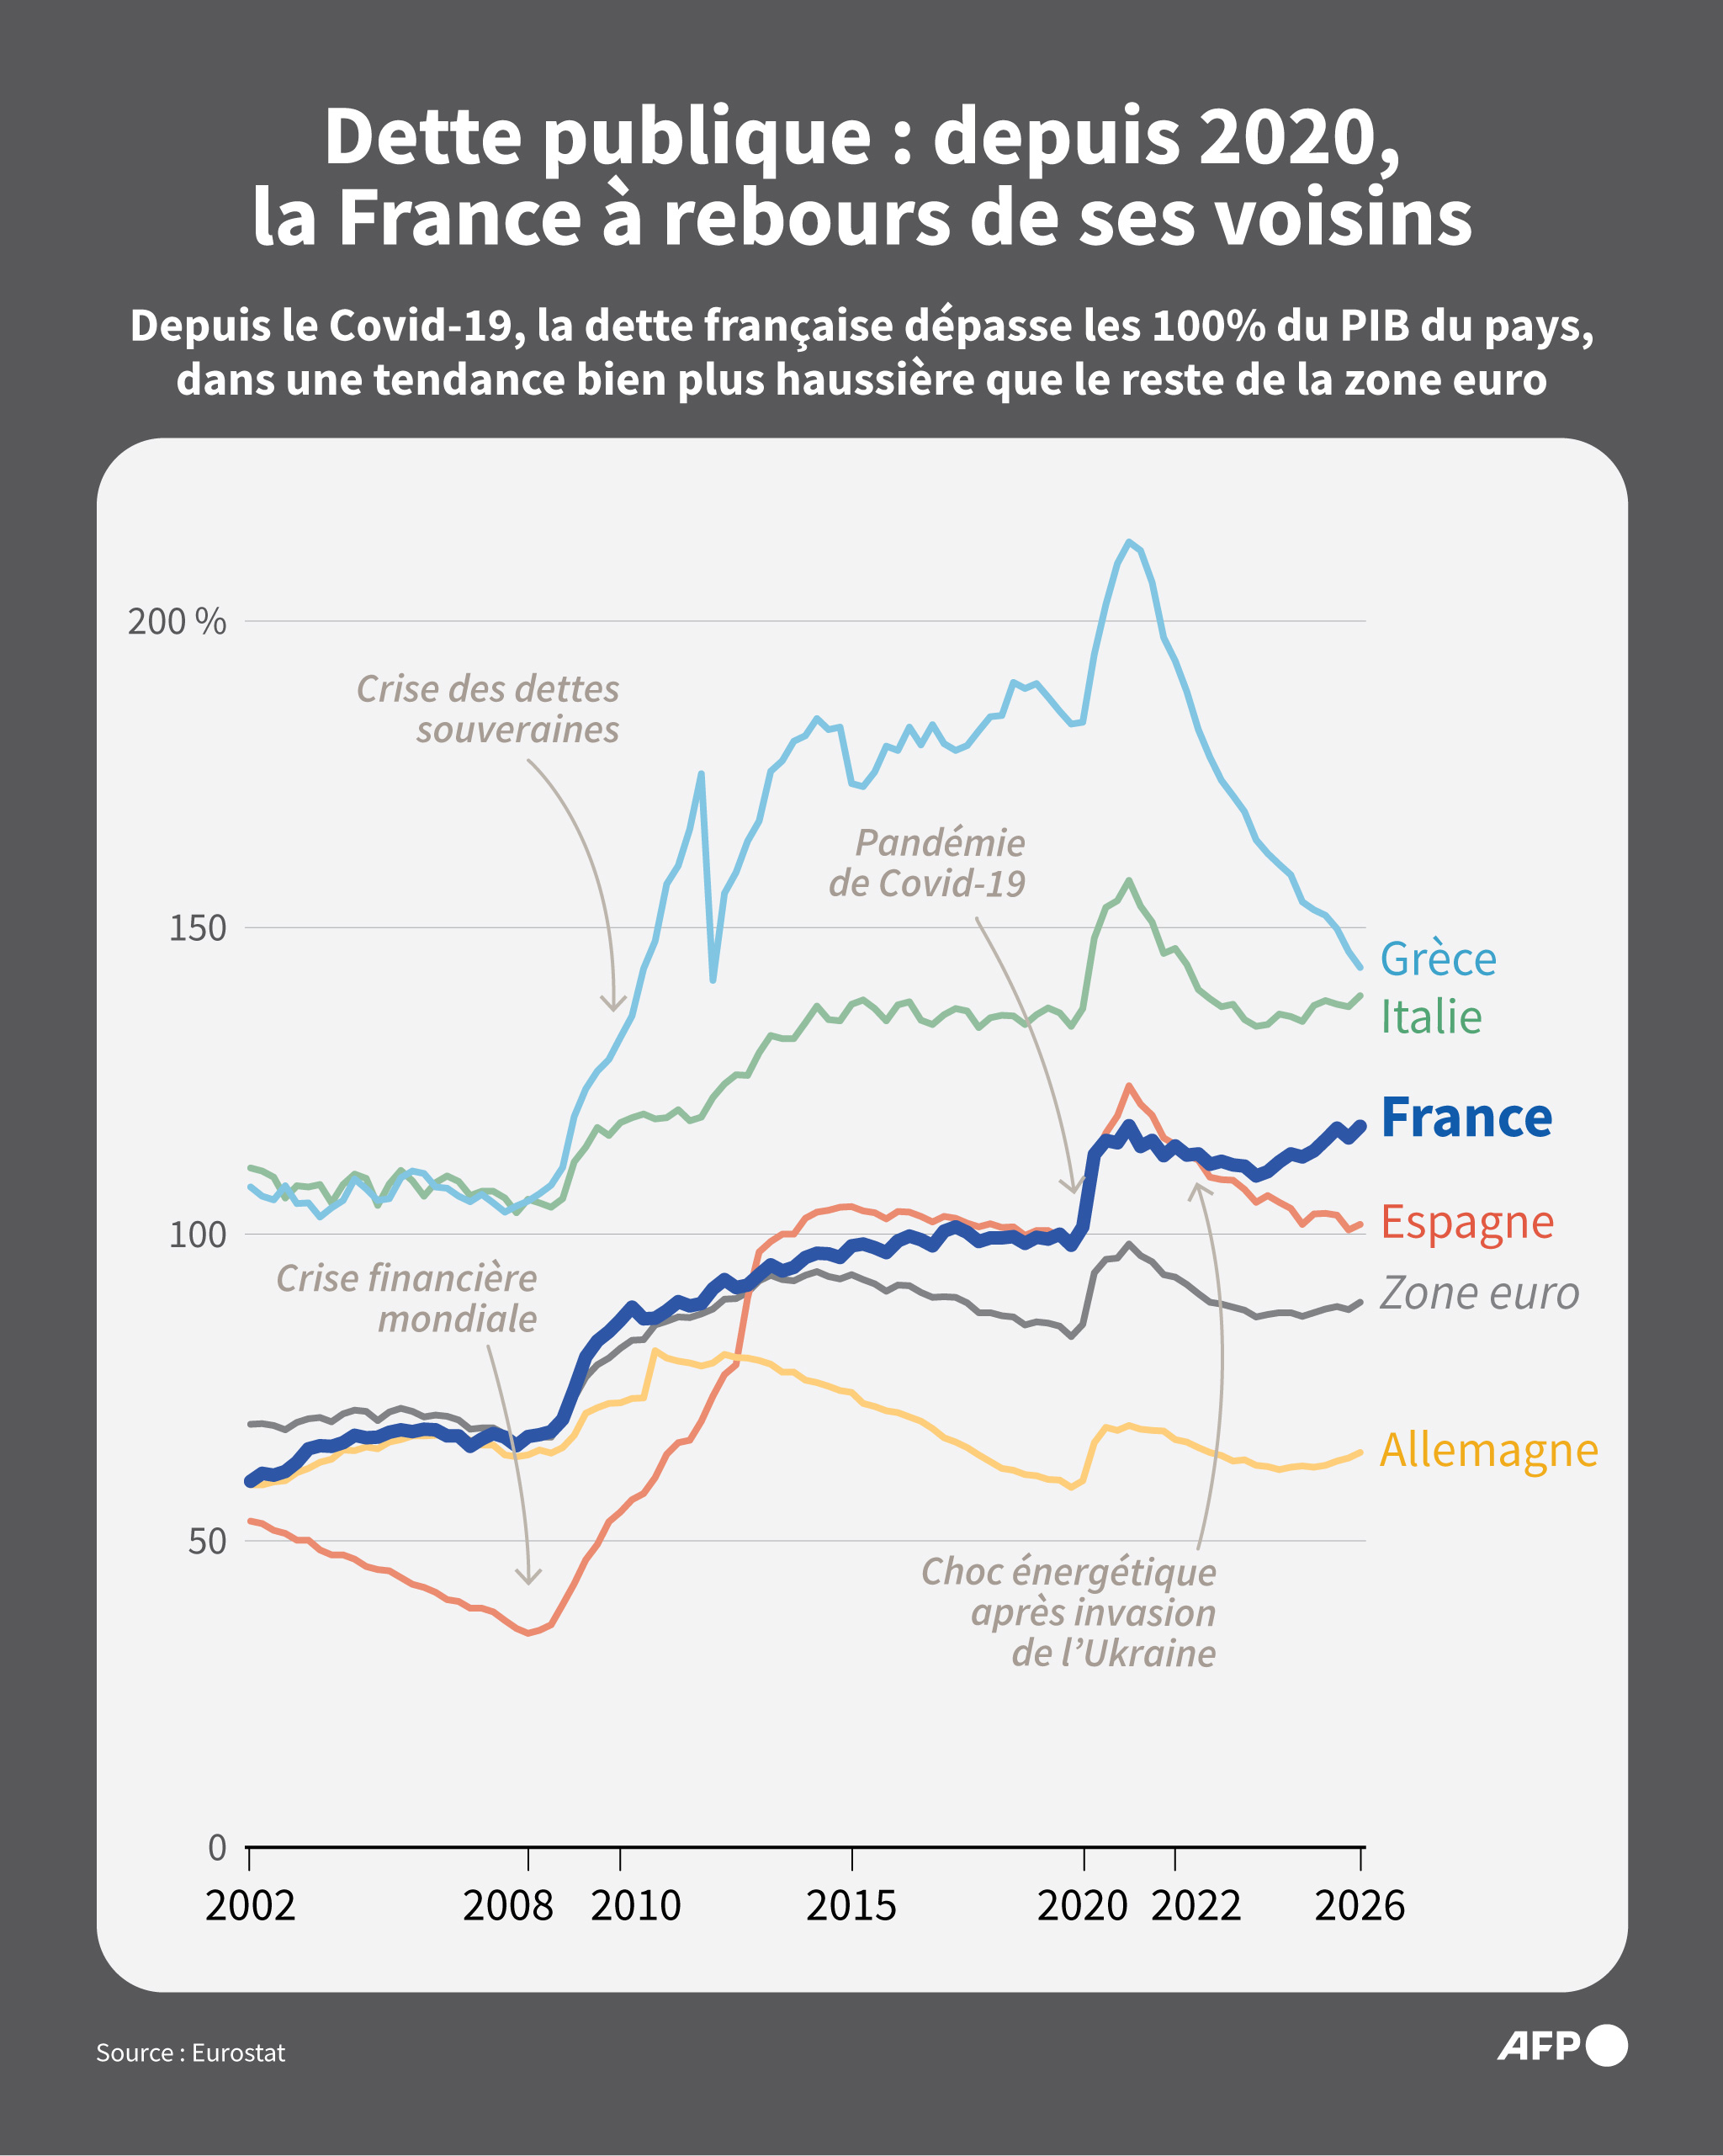
تجاوزت فرنسا عتبة جديدة. فبحسب الأرقام التي نشرها المعهد الوطني للإحصاء والدراسات الاقتصادية «INSEE» في 29 أيلول، بلغ الدين العام الفرنسي 3595.5 مليار يورو في نهاية الربع الثاني من عام 2026، أي ما يعادل 119% من الناتج المحلي الإجمالي. وقد ارتفع بمقدار 59.6 مليار يورو خلال ثلاثة أشهر. وتتوقع الحكومة أن يصل إلى 121.7% من الناتج المحلي الإجمالي عام 2027.
ويضاف إلى تراكم الدين ارتفاع كلفة تمويله. ففي 29 أيلول، تجاوز العائد على السندات الحكومية الفرنسية لأجل عشر سنوات 4.80%، وهو أعلى مستوى له منذ عام 2008. لكن فرنسا ليست وحدها في هذا الوضع: فمن الولايات المتحدة إلى اليابان، تواجه عدة دول غنية مستويات مرتفعة من الدين وكلفة متزايدة للفوائد.
ما الفرق بين الدين والعجز؟
العجز العام هو الفارق السنوي بين نفقات الإدارات العامة وإيراداتها، عندما تتجاوز النفقات المداخيل. وتدخل فوائد الدين ضمن هذه النفقات.
أما الدين فهو مخزون، أي مجموع القروض القائمة التي لا تزال مستحقة السداد. وينتج بصورة أساسية من تراكم العجوزات السابقة، وإن كانت عمليات الخزينة وشراء الأصول أو بيعها يمكن أن تؤثر أيضاً في حجمه.
وفي فرنسا، يشمل الدين خصوصاً ديون الدولة والضمان الاجتماعي والسلطات المحلية. ويتيح احتسابه كنسبة من الناتج المحلي الإجمالي مقارنة حجمه بقيمة الإنتاج الاقتصادي خلال سنة واحدة. أما سداده فيتوزع على آجال استحقاق متعددة.
لذلك، لا يكفي خفض العجز بالضرورة لتقليص الدين: فما دامت الحسابات العامة تسجل عجزاً، تستمر الحاجة إلى تمويل جديد.
لماذا تراكمت كل هذه الديون على دول غنية إلى هذا الحد؟
تمنح ثروة الدولة قدرة أكبر على تحصيل الضرائب وتوحي بالثقة للمقرضين، ما يسهل عليها الاقتراض، لكنه لا يضمن توازن ماليتها العامة.
ومنذ الأزمة المالية عام 2008، توالت الصدمات: الركود، ثم جائحة كورونا، ثم أزمة الطاقة. وقد دعمت الحكومات الشركات، وحمت مداخيل الأسر، وخففت أثر ارتفاع الأسعار، في وقت أدت فيه فترات التباطؤ الاقتصادي إلى تراجع الإيرادات الضريبية.
وإلى جانب هذه النفقات الاستثنائية، توجد اختلالات دائمة: شيخوخة السكان، وتنامي حاجات الرعاية الصحية والتقاعد، ونفقات جديدة من دون إيرادات مقابلة، أو تخفيضات ضريبية غير معوضة.
وخلال سنوات طويلة، أتاحت أسعار الفائدة شديدة الانخفاض تمويل ديون متزايدة بكلفة محدودة. أما اليوم، فإن ارتفاع الفوائد يجعل الخيارات المالية أكثر صعوبة، في الوقت الذي تتزايد فيه أيضاً احتياجات الدفاع والتحول في مجال الطاقة.
هل فرنسا حالة معزولة؟
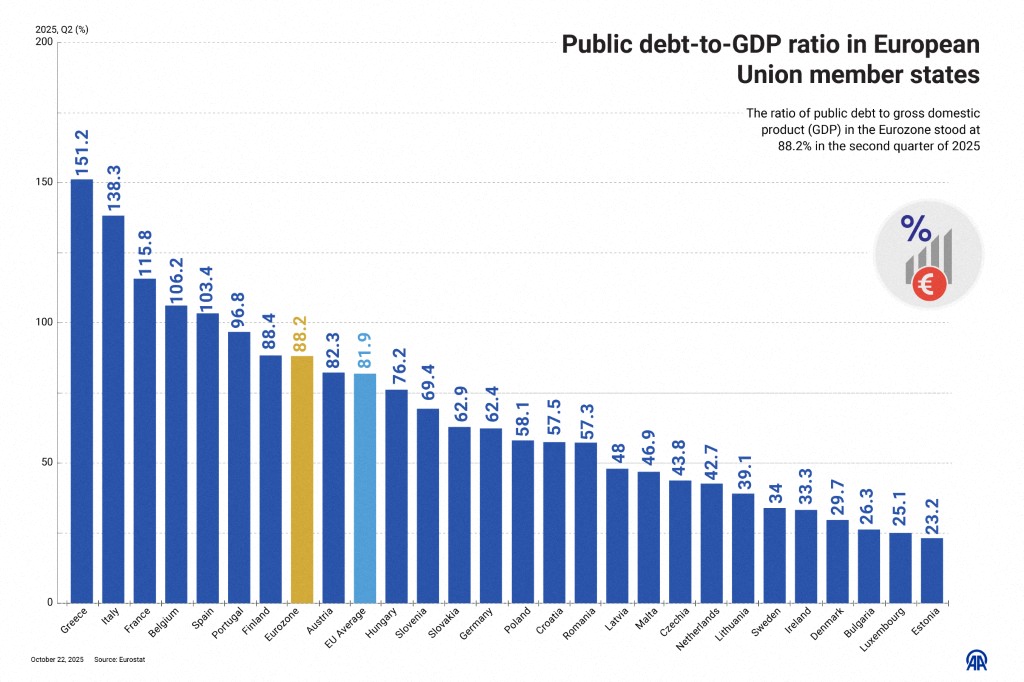
لا، لكن الأوضاع تختلف من بلد إلى آخر. فالولايات المتحدة واليابان والمملكة المتحدة تواجه بدورها ارتفاع كلفة الاقتراض. وحتى ألمانيا، حيث مستوى الدين أقل، بات عليها تمويل نفقات إضافية.
وتجمع فرنسا بين هذه الضغوط الدولية ومشكلات خاصة بها، إذ لا يزال العجز العام متوقعاً عند 5.4% من الناتج المحلي الإجمالي في عام 2026، وفق إعلانات حكومية نقلتها وكالة الصحافة الفرنسية، إضافة إلى حالة عدم اليقين السياسي المحيطة بإصلاح المالية العامة.
ولذلك، لا تسير جميع الدول الغنية في الاتجاه نفسه. فآفاق النمو، والنظام الضريبي، والعملة التي يجري الاقتراض بها، وثقة المستثمرين، كلها عوامل تحدد قدرة كل دولة على تحمل دينها.
كيف تقترض الدولة وكيف تسدد ديونها؟
تبيع الدولة سندات دين إلى المستثمرين. وفي فرنسا، تتولى وكالة الخزانة الفرنسية تنظيم هذه الإصدارات لحساب الدولة، ولا سيما من خلال سندات الخزانة الفرنسية المعروفة باسم OAT.
ويقرض المشتري الدولة مبلغاً لفترة زمنية محددة. وفي السند التقليدي ذي الفائدة الثابتة، يحصل المستثمر على فوائد دورية تسمى «كوبونات»، ثم يسترد أصل المبلغ عند الاستحقاق.
تسدد الدولة ديونها لدائنيها بصورة منتظمة، لكنها تمول جزءاً من هذه الاستحقاقات من خلال قروض جديدة، أي إنها «تعيد تمويل» ديونها. وهذه ممارسة اعتيادية، غير أن استدامتها تعتمد على قدرة الدولة على الاستمرار في الاقتراض بكلفة يمكن تحملها.
لذلك، فإن إصدار فرنسا سندات متوسطة وطويلة الأجل بقيمة صافية تبلغ 340 مليار يورو عام 2027، بعد حسم عمليات إعادة الشراء، لا يعني إنفاقاً عاماً إضافياً بالقيمة نفسها. بل سيستخدم المبلغ لتغطية العجز واستبدال قروض يحين موعد استحقاقها.
من يقرض الدول هذه الأموال؟
الدائنون كثر: بنوك، وشركات تأمين، وصناديق تقاعد، وشركات إدارة أصول، وبنوك مركزية، وكذلك أفراد بصورة غير مباشرة. فجزء من المدخرات الموضوعة في عقود التأمين على الحياة يمكن مثلاً أن يساهم في تمويل الدين العام.
ووفق بيانات وكالة الخزانة الفرنسية، كان غير المقيمين يمتلكون 56% من الدين القابل للتداول للدولة الفرنسية في نهاية عام 2025. والمقصود هنا مكان الإقامة الضريبية، وليس بالضرورة جنسية حاملي السندات.
ولا يتصرف جميع هؤلاء المستثمرين بالطريقة نفسها. فبعضهم يحتفظ بسنداته سنوات طويلة، بينما يقوم آخرون، ولا سيما صناديق التحوط أو المضاربة، بعمليات قصيرة الأجل بكثافة، ما قد يؤدي إلى تضخيم تحركات الأسواق، من دون أن تكون هذه الصناديق هي المسؤولة عن نشوء العجز أساساً.
لماذا ترتفع أسعار الفائدة؟
تتضافر عدة عوامل. فالتضخم يقلص القوة الشرائية للأموال التي سيستعيدها المقرضون مستقبلاً، ولذلك يطالبون بعائد أعلى لحماية أنفسهم من هذا التآكل. كما تزيد التوترات المرتبطة بالطاقة بسبب الحرب في الشرق الأوسط من هذه المخاوف.
يضاف إلى ذلك حجم المعروض من الديون. فعندما تقترض الدول مبالغ أكبر في الوقت نفسه الذي تبحث فيه الشركات عن رؤوس أموال، قد يطالب المستثمرون بشروط أكثر جاذبية.
كما قد تضطر دولة تثير أوضاعها المالية أو استقرارها السياسي قلق المستثمرين إلى دفع عائد إضافي يعرف باسم «علاوة المخاطر».
كذلك يمكن للبنوك المركزية رفع أسعار الفائدة الأساسية لكبح ارتفاع الأسعار. وتتأثر عوائد السندات الحكومية طويلة الأجل، من بين عوامل أخرى، بتوقعات المستثمرين بشأن السياسة النقدية والتضخم والنمو الاقتصادي.
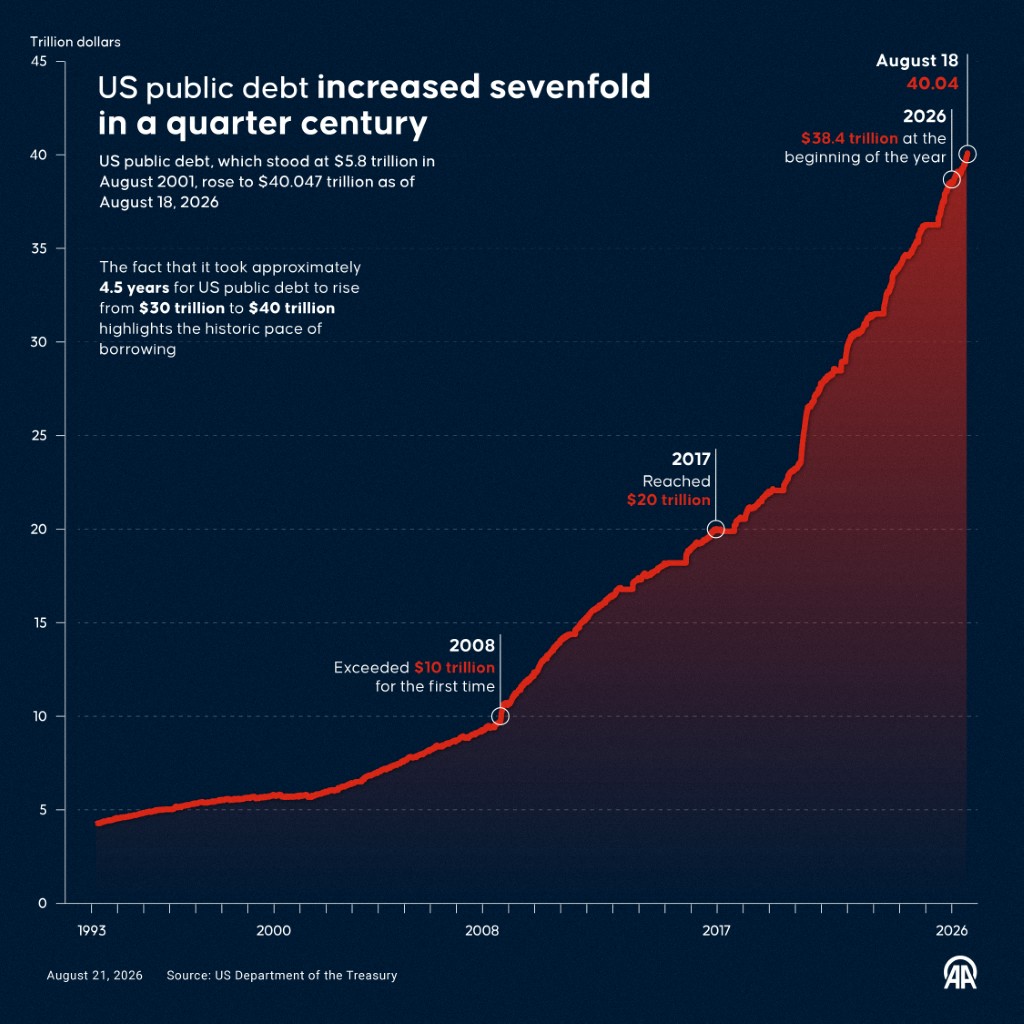
وفي الولايات المتحدة، تجاوز العائد على سندات الخزانة لأجل عشر سنوات مستوى 5% في نهاية أيلول للمرة الأولى منذ عام 2007، ما دفع الاحتياطي الفيدرالي إلى رفع أسعار الفائدة للمرة الأولى منذ عام 2023، بعد البنك المركزي الأوروبي.
أما يوم الجمعة، فقد رفع بنك اليابان أيضاً سعر الفائدة الأساسي بمقدار 0.25 نقطة مئوية إلى 1.25%، وهو أعلى مستوى منذ 31 عاماً.
وجاء القرار الياباني بعد ضغوط سابقة مارسها وزير الخزانة الأميركي سكوت بيسنت، الذي يرغب في ارتفاع قيمة الين أمام الدولار.
فاليابان هي أكبر حائز أجنبي لسندات الدين الأميركي، وتخشى واشنطن أن تلجأ طوكيو إلى بيع سندات الخزانة الأميركية لدعم عملتها، ما قد يؤدي إلى زيادة إضافية في كلفة الاقتراض في الولايات المتحدة...
ماذا يعني الفارق في أسعار الفائدة بين فرنسا وألمانيا؟
يسمى هذا الفارق «السبريد»، وهو يقارن عائد السندات ذات الآجال المتشابهة. ويُعد الدين الألماني مرجعاً في منطقة اليورو. وفي 29 أيلول، اقترب الفارق مع فرنسا من 1.20 نقطة مئوية، ما يعني أن المستثمرين كانوا يطالبون بعائد أعلى بكثير مقابل الاحتفاظ بالسندات الفرنسية.
وتتحرك هذه العوائد في السوق الثانوية التي تُشترى وتُباع فيها السندات الصادرة سابقاً. وفي حالة السند ذي الفائدة الثابتة، فإن انخفاض سعره يؤدي إلى ارتفاع العائد الذي يحصل عليه المشتري الجديد.
ولا تغير هذه التداولات قيمة الفوائد الموعودة على السند القديم، لكنها تؤثر في الشروط التي تستطيع الدولة بموجبها إصدار قروض جديدة مستقبلاً.
هل يؤدي ارتفاع أسعار الفائدة فوراً إلى زيادة كلفة الدين بكامله؟
لا. فالسندات ذات الفائدة الثابتة التي سبق إصدارها تحتفظ بشروطها حتى موعد استحقاقها. وتنتقل الكلفة الإضافية تدريجياً مع إصدار قروض جديدة واستبدال الديون القديمة. ولذلك يكون الدين ذو الآجال القصيرة أكثر تعرضاً للارتفاع السريع في أسعار الفائدة.
وفي مثال مبسط، فإن اقتراض 100 مليار يورو بفائدة 4% بدلاً من 2% يضاعف فاتورة الفوائد السنوية من ملياري يورو إلى أربعة مليارات.
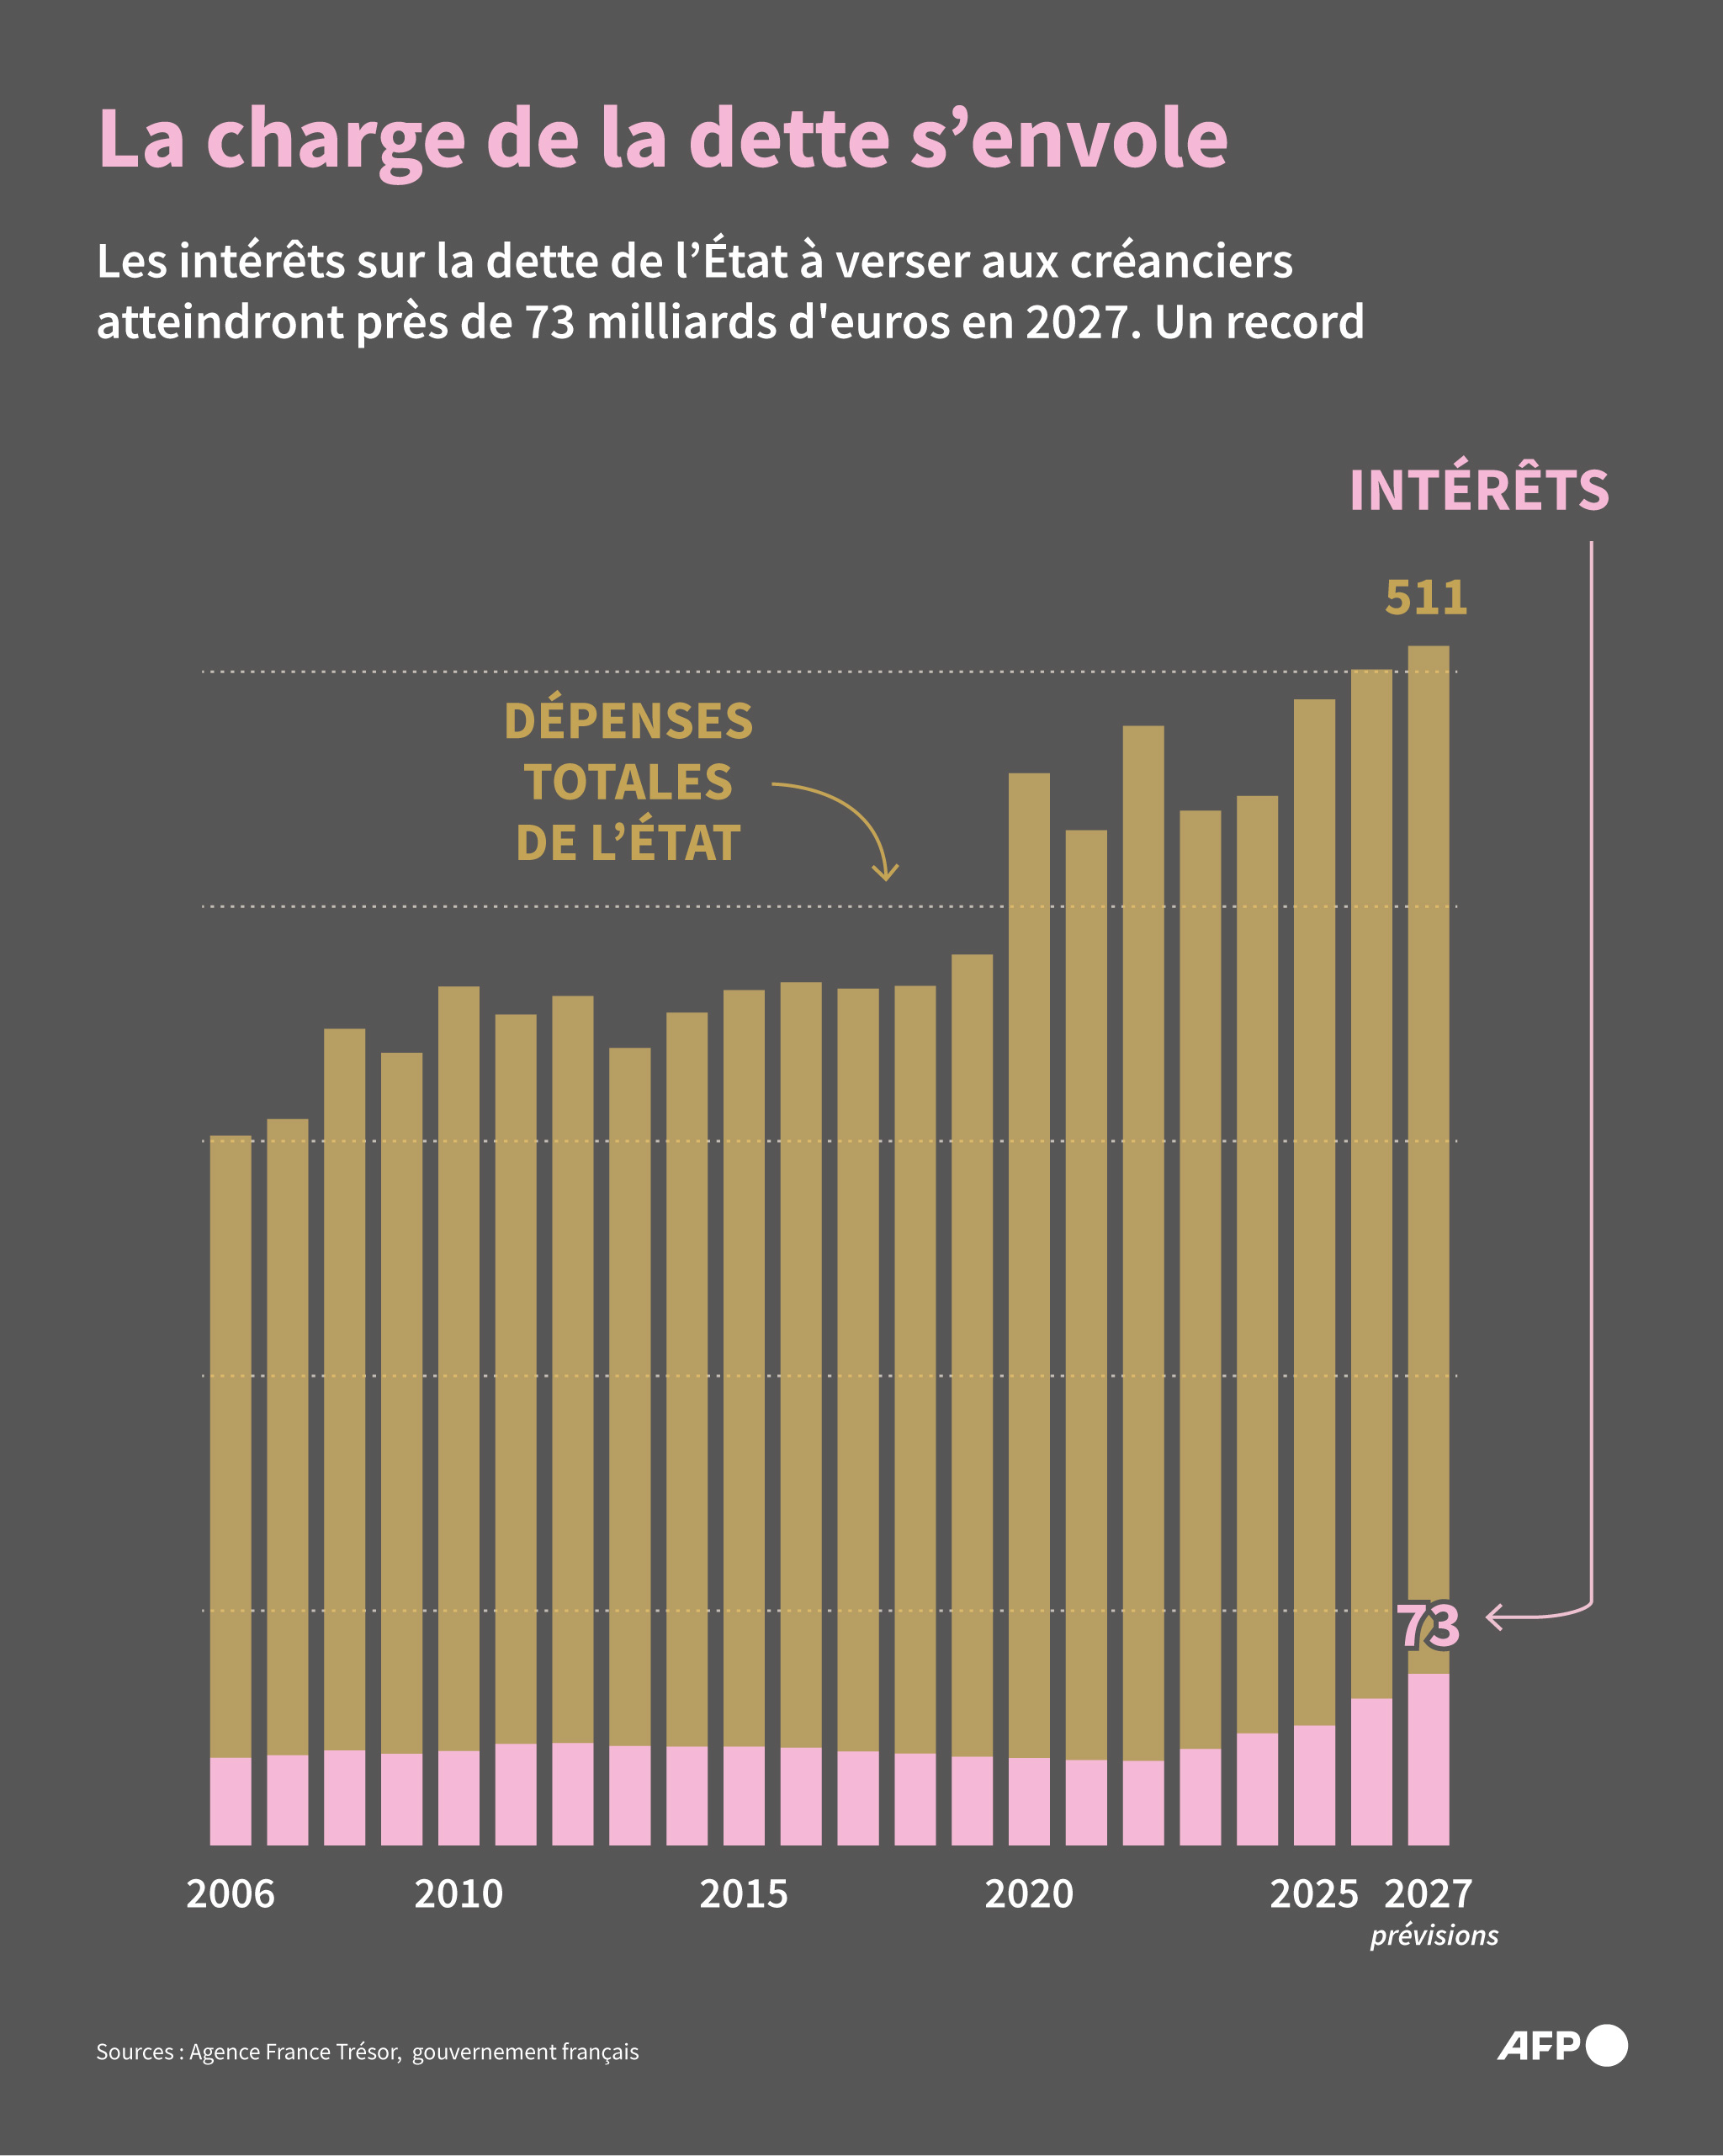
وبالنسبة إلى الدولة الفرنسية وحدها، تتوقع وكالة الخزانة أن تبلغ كلفة خدمة الدين في الموازنة 72.9 مليار يورو عام 2027، مقابل 62.6 مليار يورو عام 2026. ويشمل هذا البند بصورة أساسية فوائد الدين وآثار ربط بعض السندات بالتضخم، وهو يختلف عن سداد أصل الدين.
متى يصبح الدين خطيراً؟
لا توجد عتبة عالمية واحدة يؤدي تجاوزها تلقائياً إلى أزمة. فقدرة الدولة على الوفاء بالتزاماتها تعتمد أيضاً على النمو، والإيرادات العامة، وأسعار الفائدة، وآجال استحقاق الدين، وثقة المقرضين.
وتكتسب العلاقة بين متوسط سعر الفائدة المدفوع على الدين ونمو الناتج المحلي الإجمالي الاسمي، أي مع احتساب التضخم، أهمية حاسمة. فإذا تجاوز الأول الثاني، تميل الفوائد إلى رفع نسبة الدين إلى الناتج المحلي الإجمالي. ولتعويض هذا الأثر، يجب على الدولة تحقيق فائض قبل دفع فوائد الدين، يعرف باسم «الفائض الأولي».
وفي المقابل، يمكن لنمو اقتصادي قوي بما يكفي أن يقلل العبء النسبي للدين، حتى لو استمر حجمه الاسمي في الارتفاع.
لذلك، لا يعني ارتفاع أسعار الفائدة بالضرورة أن الدولة باتت على وشك التخلف عن السداد. وقد أشارت وكالة الخزانة الفرنسية إلى أن إصدارات السندات الفرنسية ظلت تجتذب طلباً يفوق المعروض في نهاية أيلول. أما الخطر الفعلي فيتمثل في عدم قدرة الدولة مستقبلاً على إعادة تمويل ديونها المستحقة بشروط يمكن تحملها.
كما يبدو أن ارتفاع عوائد الدين الفرنسي وتقلبها بدأ يجذب اهتماماً متزايداً من صناديق المضاربة، التي يمكن لعملياتها القصيرة جداً أن تزيد من عدم الاستقرار في السوق.
ولهذا يثير تزايد تأثير صناديق التحوط في أسعار الفائدة التي تمول فرنسا نفسها على أساسها بعض القلق. فعلى الرغم من أن هذه الصناديق لا تمتلك سوى جزء محدود من الدين الفرنسي، فإن وزنها في التداولات اليومية مستمر في الارتفاع.
ما العواقب بالنسبة إلى المواطنين؟
تقلص فاتورة الفوائد المرتفعة هامش الأموال المتاحة لتمويل الخدمات العامة أو الاستثمار أو التعامل مع أزمة جديدة. وقد تؤدي إلى زيادة الضرائب أو خفض الإنفاق أو اللجوء إلى المزيد من الاقتراض.
كما يمكن لارتفاع أسعار الفائدة أن ينتقل إلى القروض العقارية وتمويل الشركات، ما يبطئ عمليات الشراء والاستثمار والتوظيف. أما القروض التي سبق الحصول عليها بفائدة ثابتة، فتبقى محمية بالشروط الأصلية للعقد.
ويختلف الأثر من أسرة إلى أخرى: فقد يستفيد بعض المدخرين من عوائد أعلى، بينما يواجه الذين يحتاجون إلى الاقتراض كلفة أكبر.
كيف يمكن خفض عبء الدين؟
يمكن للحكومات التحرك على مستوى الإيرادات والنفقات والنمو. فزيادة الإيرادات أو إبطاء نمو الإنفاق يقللان الحاجة إلى الاقتراض. كما يؤدي اقتصاد أكثر ديناميكية إلى توسيع القاعدة الضريبية وزيادة الناتج المحلي الإجمالي الذي تقاس نسبة الدين إليه.
لكن التوازن مهم. فتعديل مالي شديد السرعة قد يضعف النشاط الاقتصادي والإيرادات الضريبية، في حين أن تأجيل الإصلاح باستمرار يسمح بتراكم فوائد الدين. كما أن نوعية الإنفاق مهمة بدورها: فالاستثمار المنتج يمكن أن يعزز قدرة الاقتصاد مستقبلاً على الإنتاج وسداد الديون.
ويمكن للتضخم أن يقلص القيمة الحقيقية للديون القديمة ذات الفائدة الثابتة. لكنه يرفع أيضاً بعض النفقات، وكلفة السندات المرتبطة بالتضخم، وأسعار الاقتراض المستقبلي. ولذلك، فهو ليس حلاً مستداماً ولا من دون كلفة.
ما السياسات المطلوبة على المدى الطويل؟
هنا يكمن جوهر النقاش السياسي والاجتماعي في الديمقراطيات الغربية. وهذا النقاش ليس جديداً: فمنذ صعود السياسات العامة التي توصف بالنيوليبرالية أو شديدة الليبرالية، يدافع أنصار هذا النهج عن تقليص المزايا الاجتماعية، بل وحتى إلغائها في بعض الدول المتقدمة. ومن الأمثلة البارزة الولايات المتحدة التي قررت، في عهد الرئيس بيل كلينتون، وهو ديمقراطي، إصلاح نظام التقاعد ونظام الضمان الاجتماعي.
وتلت ذلك إصلاحات أخرى في أوروبا، وإن بدرجة أكبر من الاعتدال، كما في ألمانيا وإسبانيا. أما في فرنسا، فإن النقاش حول تقليص الإنفاق الاجتماعي لا يقل انقساماً عن قضية دريفوس...
والواقع أنه فيما استطاعت ألمانيا رفع سن التقاعد إلى 67 عاماً، تواجه فرنسا صعوبة في تجاوزه عتبة 64 عاماً. وبالنسبة إلى بلد يشهد شيخوخة متسارعة في سكانه، قد تكون لذلك تداعيات خطيرة للغاية.
ويُقدّر عجز الضمان الاجتماعي الفرنسي بنحو 21.8 مليار يورو في عام 2026، فيما يتوقع أن تسجل أنظمة التقاعد الأساسية عجزاً يبلغ ثمانية مليارات يورو في العام نفسه.
وفي فرنسا، يخصص نحو 57% من إجمالي الإنفاق العام للحماية الاجتماعية والصحة، وفق أرقام المعهد الوطني للإحصاء لعام 2024. وتشمل الحماية الاجتماعية من دون الصحة معاشات التقاعد، والمساعدات العائلية، وإعانات البطالة، والمساعدات الاجتماعية، بقيمة 693 مليار يورو، أي نحو 41% من الإنفاق العام. ويضاف إلى ذلك الإنفاق الصحي البالغ 261 مليار يورو، أو نحو 16% من النفقات.
وعلى سبيل المقارنة، تبلغ نسبة الإنفاق على الحماية الاجتماعية من إجمالي الإنفاق العام في الولايات المتحدة نحو 47%... لكن مع وجود ما يقرب من 50 مليون أميركي من دون تغطية صحية بسبب ارتفاع كلفتها!
لماذا لا يتم ببساطة إلغاء جزء من الدين؟
يمكن لإعادة هيكلة الدين أن تنص على تأجيل مواعيد السداد أو خفض المبالغ المستحقة. لكنها تفرض خسائر على الدائنين، وقد تضر بقدرة الدولة على الحصول على تمويل مستقبلاً، مع تداعيات محتملة على البنوك والمدخرين.
أما إلغاء السندات التي يحتفظ بها بنك مركزي، فيطرح مسألة مختلفة. ففي منطقة اليورو، يرى البنك المركزي الأوروبي أن مثل هذا الإجراء يتعارض مع حظر التمويل النقدي المباشر للدول المنصوص عليه في المعاهدات. ويعارض بعض الاقتصاديين هذا الإطار أو يدعون إلى تعديله.
وحتى إلغاء جزء من الدين لن يعالج، بمفرده، اختلالاً دائماً بين الإيرادات والنفقات. فإذا استمر هذا الاختلال، ستبدأ الديون بالتراكم من جديد.